Sở hữu nhà tại Canada luôn gắn liền với kế hoạch tài chính dài hạn. Hầu hết các khoản vay mua nhà đều chia nhỏ theo từng kỳ hạn ngắn. Khi kỳ hạn kết thúc, thủ tục gia hạn mortgage Canada sẽ chính thức bắt đầu.
Nhiều chủ nhà thường chủ quan ký ngay thư đề nghị từ ngân hàng cũ. Quyết định vội vã này có thể khiến bạn mất hàng ngàn đô la tiền lãi. Nắm vững kinh nghiệm gia hạn mortgage Canada sẽ giúp bạn tiết kiệm chi phí tối đa. Nội dung bài viết sẽ cung cấp những thông tin cần biết về gia hạn mortgage ở Canada.
Bản Chất Của Gia Hạn Mortgage (Mortgage Renewal) Tại Canada
Tìm hiểu tổng quan về gia hạn mortgage Canada
Gia hạn khoản vay là việc tái ký hợp đồng khi kỳ hạn hiện tại kết thúc. Dư nợ gốc còn lại sẽ tiếp tục được hoàn trả theo các thỏa thuận mới. Đây là cơ hội vàng để người vay thương lượng lại toàn bộ điều khoản. Quá trình gia hạn mortgage Canada cho phép bạn thay đổi kỳ hạn và cơ cấu nợ.
+-----------------------------------------------------------------------------------+| CHU KỲ VAY MUA NHÀ TẠI CANADA (TỔNG THỂ 25 NĂM) |+-----------------------------------------------------------------------------------+| [Kỳ hạn 1: 5 năm] ➔ [GIA HẠN LẦN 1] ➔ [Kỳ hạn 2: 5 năm] ➔ [GIA HẠN LẦN 2] ... |+-----------------------------------------------------------------------------------+Phân biệt Mortgage Term và Amortization Period
Người mua nhà tại Canada cần phân biệt rõ hai khái niệm nền tảng sau:
- Amortization Period (Thời gian khấu hao): Tổng số năm cần thiết để trả hết toàn bộ nợ gốc và tiền lãi. Con số này thường kéo dài từ 25 đến 30 năm.
- Mortgage Term (Kỳ hạn vay): Khoảng thời gian cụ thể mà hợp đồng vay có hiệu lực pháp lý. Kỳ hạn này thường kéo dài từ 1 đến 5 năm.
Mỗi khi hết một kỳ hạn, bạn phải thực hiện gia hạn mortgage cho số nợ còn lại. Sau mỗi lần tái tục, thời gian khấu hao tổng thể sẽ ngắn lại tương ứng.
Điểm khác biệt cốt lõi giữa Gia Hạn (Renewal) và Tái Tài Trợ (Refinancing)
Nhiều người thường nhầm lẫn giữa hai hình thức cơ cấu nợ này:
- Gia hạn (Renewal): Bạn chỉ tiếp tục vay số nợ gốc thực tế còn lại. Thời gian khấu hao không bị kéo dài thêm. Bạn không rút thêm tiền mặt từ giá trị căn nhà.
- Tái tài trợ (Refinancing): Bạn phá vỡ hợp đồng cũ để vay một khoản tiền lớn hơn. Hình thức này giúp bạn rút vốn chủ sở hữu (home equity) để chi tiêu. Tái tài trợ luôn yêu cầu định giá lại nhà và phát sinh chi phí pháp lý.
Lưu ý về Standard Charge và Collateral Charge
Hình thức đăng ký thế chấp ban đầu ảnh hưởng trực tiếp đến kỳ hạn mới:
- Standard Charge (Thế chấp chuẩn): Khoản vay chỉ đăng ký đúng số tiền mua nhà thực tế. Hình thức này giúp việc chuyển đổi sang ngân hàng khác diễn ra rất dễ dàng. Chi phí chuyển nhượng thường được ngân hàng mới tài trợ toàn bộ.
- Collateral Charge (Thế chấp bảo đảm bổ sung): Khoản vay đăng ký giá trị lớn hơn giá trị căn nhà (lên đến 125%). Một số ngân hàng lớn như TD hoặc Tangerine thường áp dụng hình thức này. Khi đổi ngân hàng, bạn phải tốn thêm phí pháp lý để gỡ bỏ đăng ký cũ.
Hai Mốc Thời Gian Quan Trọng Khi Đến Hạn Hợp Đồng Thế Chấp
Những mốc thời gian cần quan tâm khi gia hạn mortgage ở Canada
Thời gian là yếu tố quyết định vị thế đàm phán của bạn. Hãy ghi nhớ hai mốc thời gian luật định và chiến lược quan trọng sau:
[Ngày đáo hạn - 120 ngày] [Ngày đáo hạn - 21 ngày] [Đáo hạn] | | | v v vKhóa lãi suất (Rate Hold) Nhận thư mời từ ngân hàng Ký hợp đồng mớiCột mốc 120 ngày: Thời điểm vàng để khóa lãi suất (Rate Hold)
Khoảng 4 tháng trước ngày đáo hạn, bạn đã có thể bắt đầu hành động. Hầu hết các ngân hàng lớn tại Canada đều cung cấp chính sách giữ lãi suất 120 ngày.
Chính sách này bảo vệ bạn trước mọi biến động tiêu cực của thị trường:
- Nếu lãi suất thị trường tăng, bạn vẫn được giữ mức lãi suất thấp đã khóa.
- Nếu lãi suất thị trường giảm, ngân hàng sẽ áp dụng mức thấp hơn cho bạn.
Chuẩn bị kế hoạch gia hạn mortgage Canada từ sớm sẽ loại bỏ rủi ro thị trường. Đây là công cụ phòng vệ tài chính hoàn toàn miễn phí mà bạn nên tận dụng.
Cột mốc 21 ngày: Quy định gửi thư gia hạn từ phía ngân hàng
Cơ quan Quản lý Tiêu dùng Tài chính Canada (FCAC) có quy định rất nghiêm ngặt. Các ngân hàng liên bang phải gửi thư đề nghị trước ít nhất 21 ngày.
Tài liệu này nêu rõ số nợ còn lại, kỳ hạn đề xuất và mức lãi suất mới. Tuy nhiên, mức lãi suất này thường là mức niêm yết (posted rate) rất cao. Bạn tuyệt đối không nên vội vã ký chấp thuận ngay lời đề nghị ban đầu này.
Quy Trình 5 Bước Gia Hạn Mortgage Chi Tiết Cho Chủ Nhà
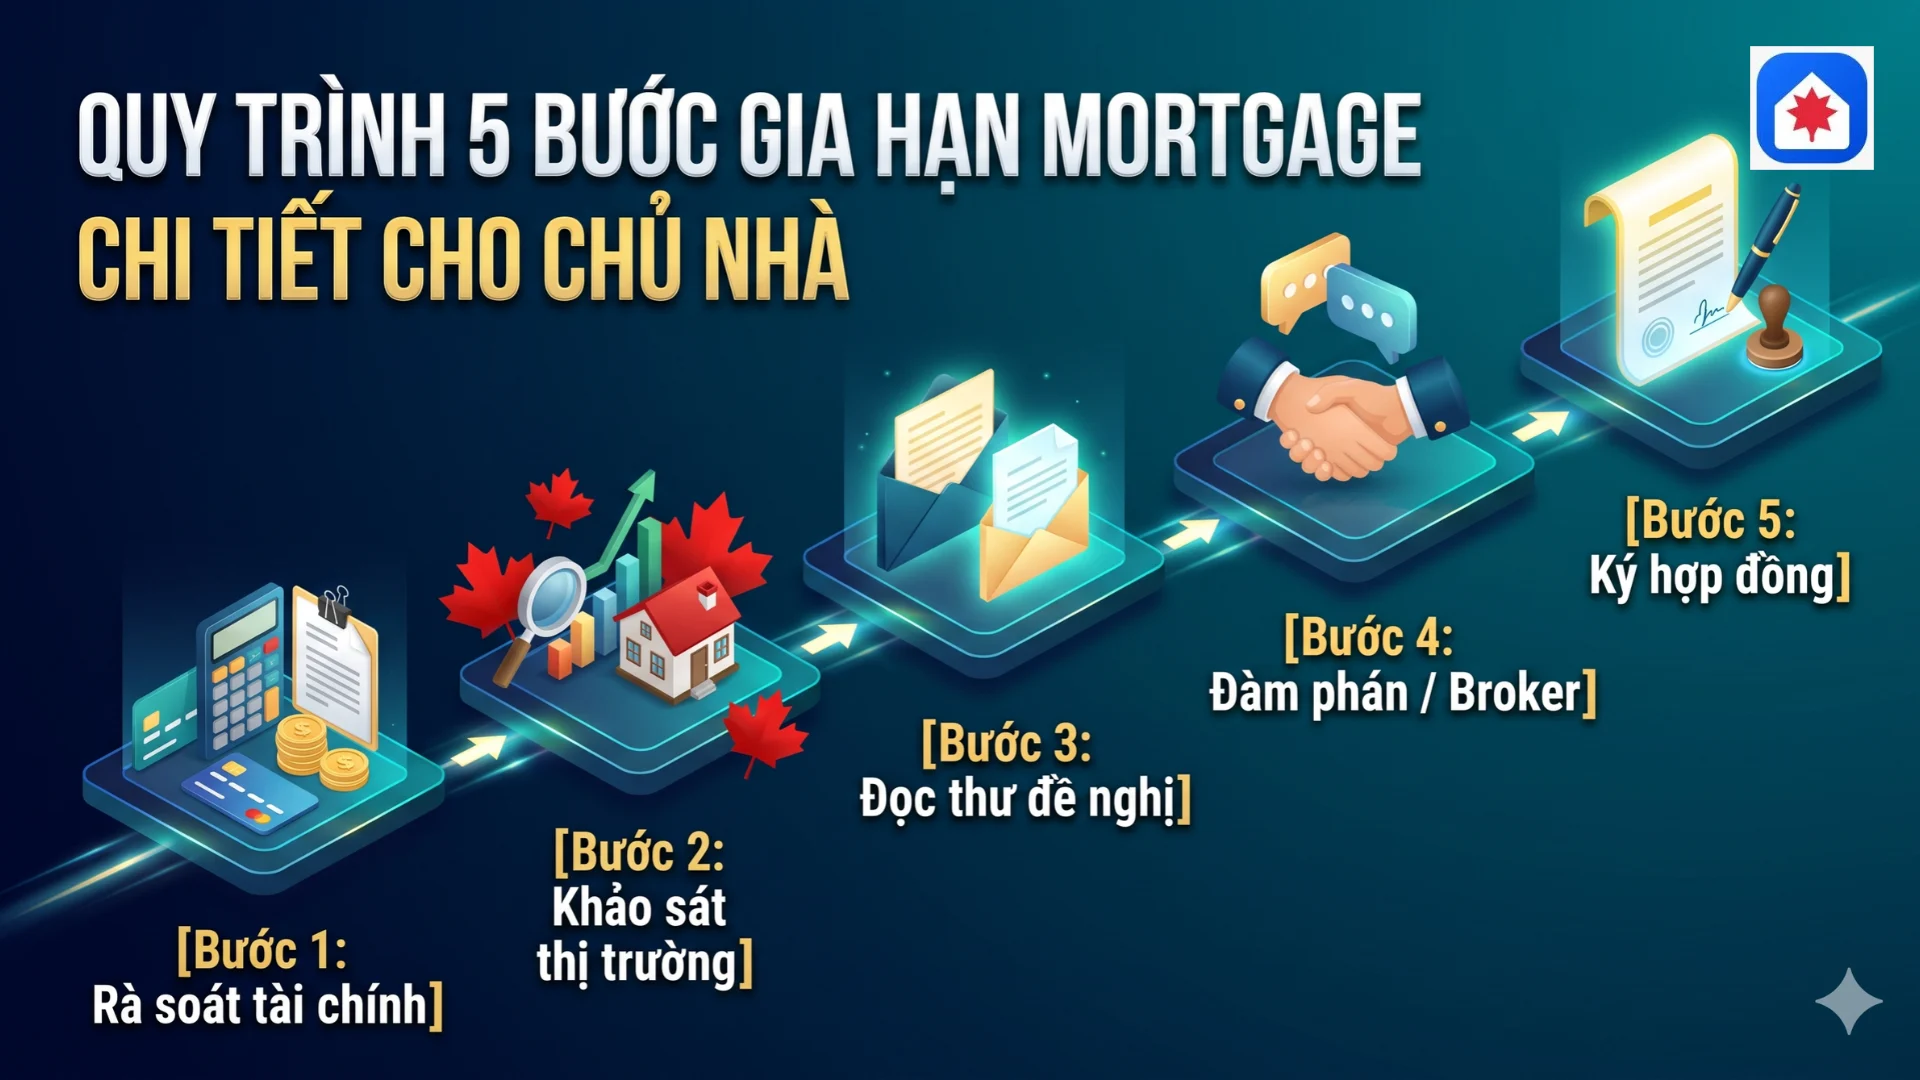
Quy trình 5 bước gia hạn Mortgage chi tiết bạn nên biết
Nắm vững quy trình gia hạn mortgage giúp bạn tiết kiệm chi phí đáng kể. Dưới đây là 5 bước chuẩn hóa giúp bạn nắm giữ thế chủ động:
[Bước 1: Rà soát tài chính] ➔ [Bước 2: Khảo sát thị trường] ➔ [Bước 3: Đọc thư đề nghị] ➔ [Bước 4: Đàm phán / Broker] ➔ [Bước 5: Ký hợp đồng]Bước 1: Rà soát lại ngân sách gia đình và mục tiêu tài chính mới
Tình hình tài chính của bạn chắc chắn đã thay đổi sau vài năm. Hãy đánh giá lại nguồn thu nhập thực tế và các khoản chi tiêu định kỳ.
Bạn cần xác định rõ kế hoạch an cư trong 3 đến 5 năm tới:
- Bạn có ý định bán nhà để chuyển sang thành phố khác không?
- Thu nhập gia đình đang trên đà tăng trưởng hay có nguy cơ giảm sút?
- Bạn có khoản tiền tiết kiệm nào để trả bớt vào nợ gốc hay không?
Bước 2: Khảo sát mặt bằng lãi suất cạnh tranh trên thị trường
Đừng tự giới hạn sự lựa chọn ở ngân hàng bạn đang giao dịch. Hãy khảo sát biểu phí tại các ngân hàng lớn khác và các quỹ tín dụng (Credit Unions).
Bạn có thể tham khảo thêm thông tin thị trường tại CanadaHomeHub.Ca để cập nhật thông tin mới nhất trước khi bước vào bàn thương lượng.
Bước 3: Phân tích thư đề nghị gia hạn (Renewal Offer) từ lender hiện tại
Khi nhận được thư gia hạn, hãy kiểm tra kỹ các điều khoản đi kèm:
- Tỷ lệ phần trăm lãi suất mới là bao nhiêu?
- Quyền trả nợ trước hạn (Prepayment Privileges) hàng năm có bị thay đổi không?
- Hạn mức trả thêm nợ gốc là 15% hay 20% mỗi năm?
- Khoản nợ sẽ bị xử lý ra sao nếu bạn không phản hồi trước ngày đáo hạn?
Bước 4: Đàm phán trực tiếp hoặc làm việc với Mortgage Broker độc lập
Hãy gọi điện trực tiếp cho chuyên viên tín dụng đang quản lý hồ sơ của bạn. Cung cấp bằng chứng về mức lãi suất ưu đãi mà đối thủ đang chào mời.
Nếu ngân hàng cũ không chịu giảm giá, hãy liên hệ với Mortgage Broker độc lập. Broker có mạng lưới liên kết với hàng chục tổ chức cho vay khác nhau. Họ sẽ tìm kiếm gói vay tối ưu nhất mà không thu phí dịch vụ của bạn.
Bước 5: Ký hợp đồng gia hạn hoặc hoàn tất thủ tục chuyển đổi lender
Nếu ở lại ngân hàng cũ, bạn chỉ cần ký xác nhận trực tuyến nhanh gọn.
Nếu chuyển sang đơn vị mới, bạn cần hoàn thiện hồ sơ chứng minh tài chính:
- Nộp bảng lương và thư xác nhận việc làm (Employment Letter).
- Cung cấp thông báo thuế Notice of Assessment (NOA) của hai năm gần nhất.
- Ký hồ sơ chuyển nhượng thông qua luật sư hoặc công ty dịch vụ ủy thác.
Sự chuẩn bị kỹ lưỡng sẽ mang lại một kỳ gia hạn mortgage Canada thành công vượt mong đợi.
Các Lựa Chọn Khi Gia Hạn Mortgage: Nên Ở Lại Hay Chuyển Sang Ngân Hàng Mới?
Lựa chọn ở lại hay chuyển sang ngân hàng mới khi đến kỳ gia hạn lãi suất mortgage Canada?
Đứng trước ngày đáo hạn, bạn luôn có hai lối đi riêng biệt. Mỗi lựa chọn khi gia hạn đều đi kèm ưu điểm và hạn chế riêng.
CÁC HƯỚNG ĐI KHI ĐÁO HẠN | +----------------------------+----------------------------+ | |[Ở lại Ngân hàng hiện tại] [Đổi sang Ngân hàng mới] - Thủ tục nhanh gọn - Lãi suất cạnh tranh hơn - Không cần thẩm định lại thu nhập - Thường có tiền thưởng hoàn lại - Thường nhận mức lãi suất cao hơn - Cần chuẩn bị lại hồ sơ từ đầuLựa chọn 1: Tiếp tục đồng hành cùng Lender hiện tại
- Ưu điểm lớn nhất: Thủ tục vô cùng đơn giản và thuận tiện. Bạn chỉ cần bấm nút đồng ý trên ứng dụng ngân hàng trực tuyến. Ngân hàng không kiểm tra lại bảng lương hay khả năng chi trả của bạn.
- Nhược điểm: Mức lãi suất đề xuất ban đầu thường kém cạnh tranh. Ngân hàng thường tận dụng tâm lý ngại thay đổi của khách hàng để tối đa hóa lợi nhuận.
Lựa chọn 2: Chuyển sang Lender mới (Mortgage Switch / Transfer)
- Ưu điểm lớn nhất: Bạn được đối xử như một khách hàng hoàn toàn mới. Các ngân hàng mới sẵn sàng giảm lãi suất sâu để lôi kéo bạn. Họ thường tặng kèm tiền mặt (cashback từ $1,000 đến $3,000 CAD) để hỗ trợ chi phí chuyển đổi.
- Nhược điểm: Quá trình chuẩn bị giấy tờ mất nhiều thời gian hơn. Bạn phải nộp lại đầy đủ hồ sơ thuế và chứng minh thu nhập cá nhân.
Bảng so sánh tổng hợp: Giữ Lender cũ với Chuyển Lender mới
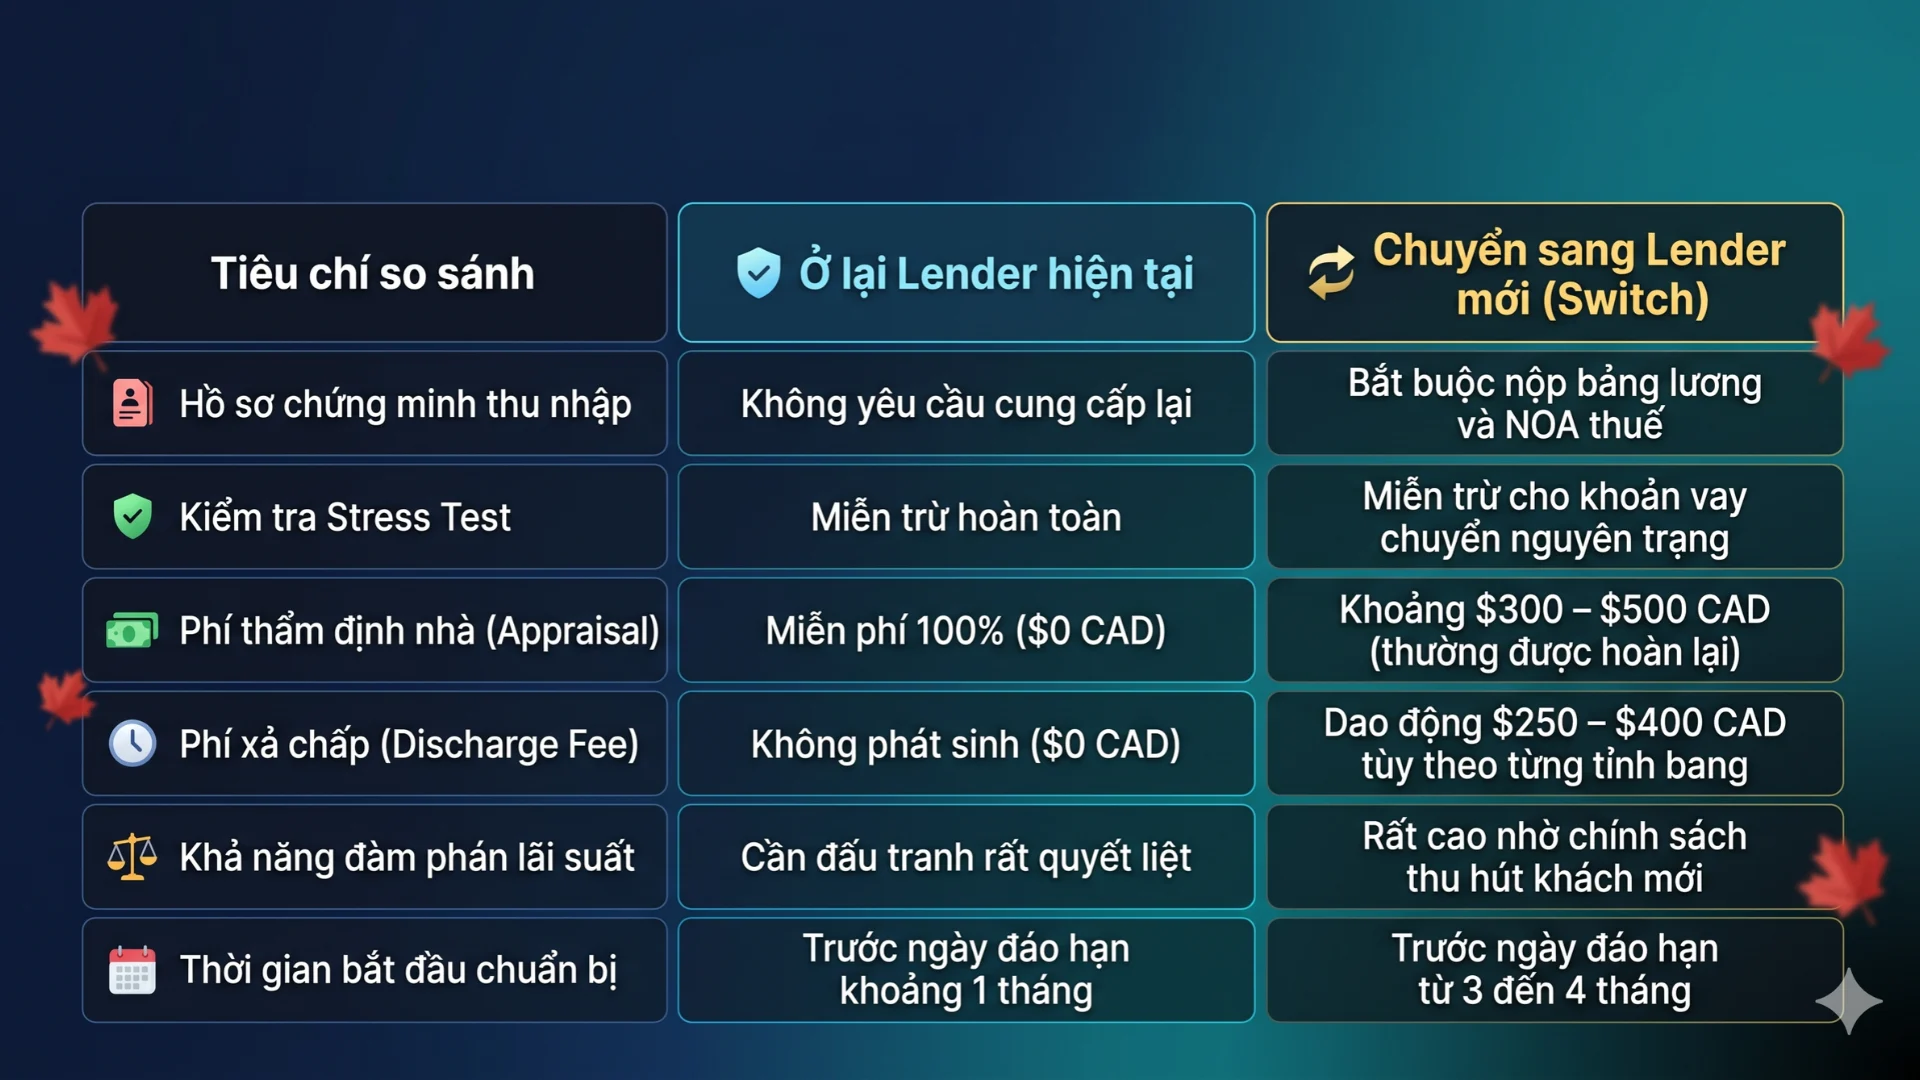
Bảng so sánh tổng hợp về giữ lender cũ và chuyển lender mới
Cân nhắc kỹ các tiêu chí sẽ giúp bạn chốt phương án gia hạn mortgage Canada tối ưu nhất.
Chiến Lược Chọn Lãi Suất Khi Gia Hạn: Cố Định Hay Thả Nổi?
Lựa chọn loại lãi suất ảnh hưởng trực tiếp đến số tiền trả hàng tháng. Bạn cần xem xét cẩn trọng mức lãi suất gia hạn mortgage trước khi chốt hợp đồng.
So sánh nhanh: Nên chọn Fixed (Cố định) hay Variable (Biến đổi) cho kỳ hạn tiếp theo?
Bảng so sánh dưới đây giúp bạn nhanh chóng định hình giải pháp thích hợp:
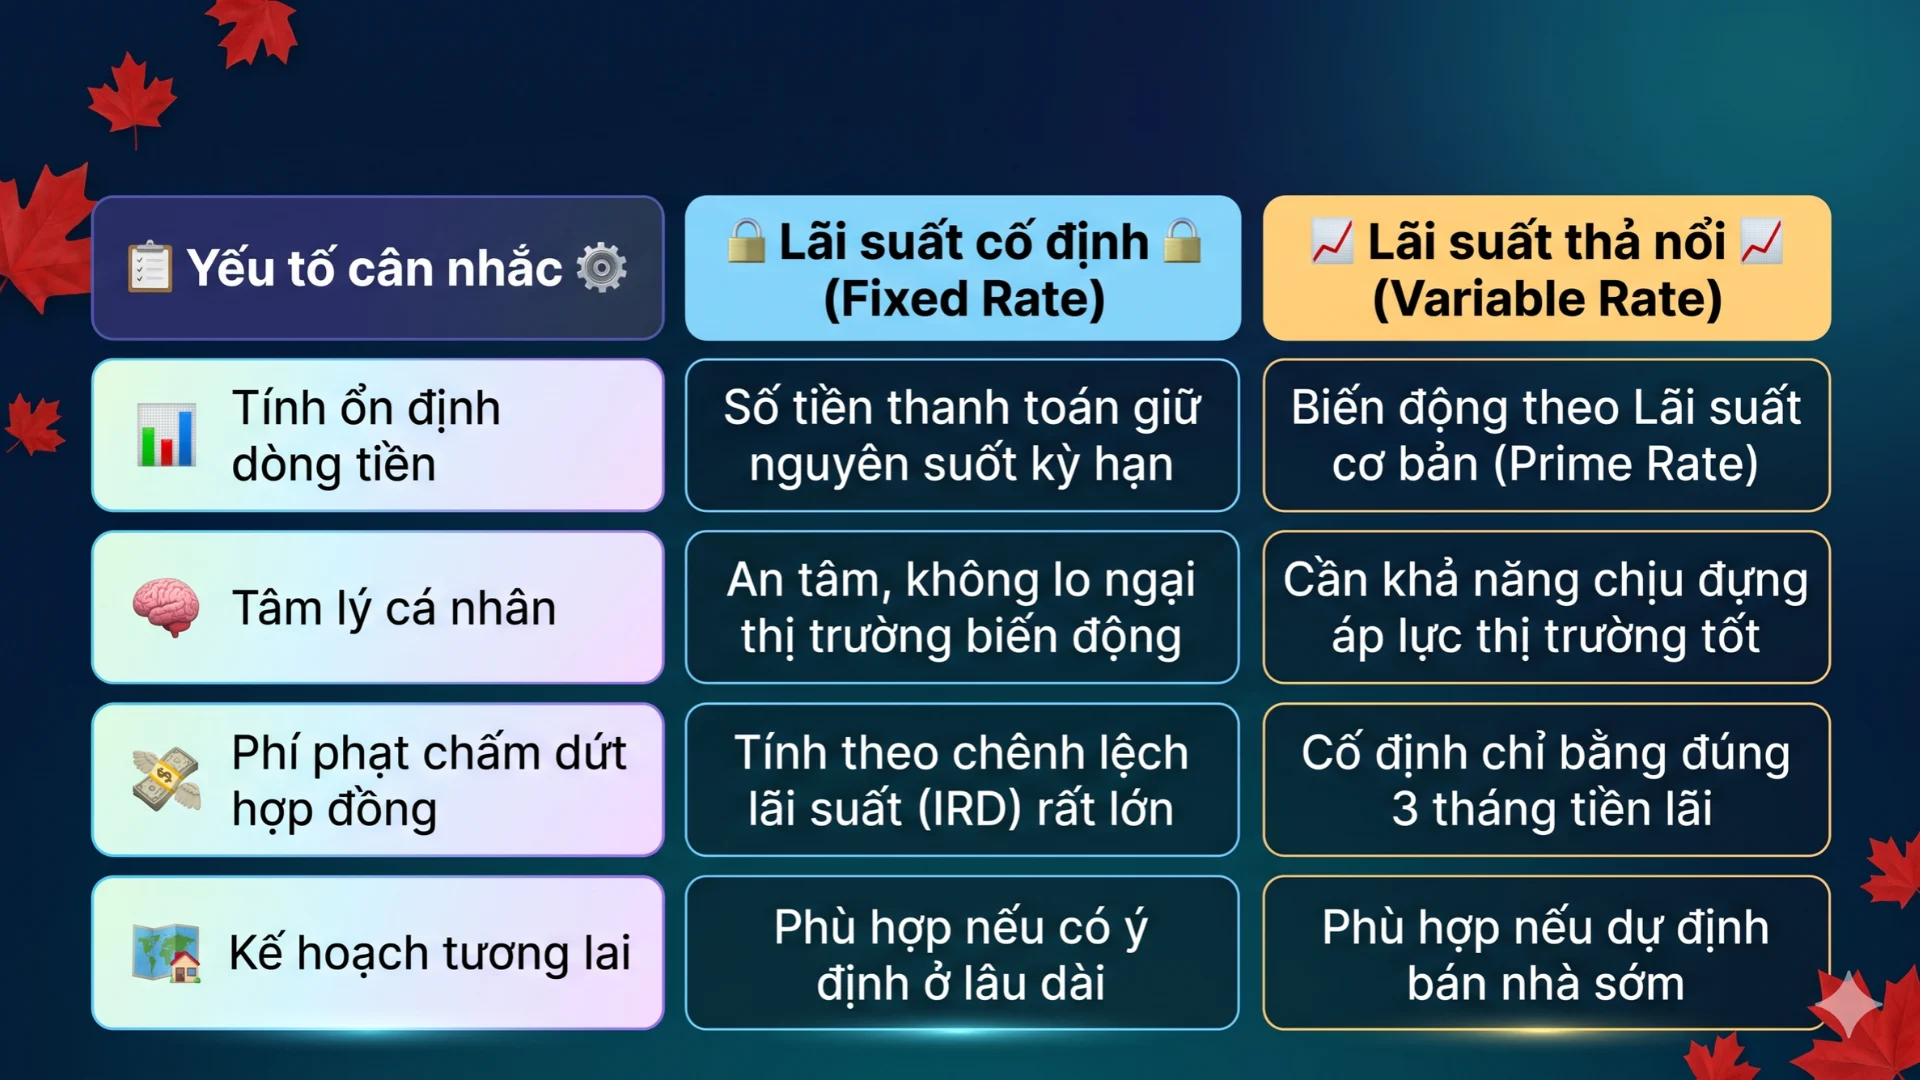
Chọn lãi suất cố định hay thả nổi khi gia hạn mortgage Canada
Để hiểu rõ hơn về lãi suất biến đổi và lãi suất cố định khi vay mortgage Canada, bạn có thể tham khảo bài viết: Lãi Suất Mortgage Ở Canada: Cố Định Hay Biến Đổi?
4 Bí quyết thực tế để đàm phán giảm biên độ lãi suất
- Dùng báo giá của đối thủ làm đòn bẩy: Đưa ra mức lãi suất cụ thể từ tổ chức khác để yêu cầu ngân hàng cân đối.
- Khẳng định lịch sử thanh toán chuẩn mực: Nhắc nhở ngân hàng rằng bạn chưa từng trễ hạn thanh toán trong suốt 5 năm qua.
- Tận dụng mối quan hệ khách hàng: Nhắc đến các tài khoản tiết kiệm, đầu tư hoặc thẻ tín dụng bạn đang sử dụng.
- Sẵn sàng rời đi nếu cần thiết: Ngân hàng chỉ thực sự nhượng bộ khi thấy bạn có đầy đủ kiến thức và quyết tâm chuyển đổi.
4 Sai Lầm Nghiêm Trọng Cần Tránh Khi Đến Kỳ Gia Hạn Hợp Đồng Vay
Những sai lầm cần tránh khi gia hạn mortgage Canada
Tránh các sai lầm phổ biến giúp kỳ gia hạn mortgage Canada diễn ra suôn sẻ và an toàn:
- Để hợp đồng tự động gia hạn: Nếu bạn im lặng, ngân hàng sẽ tự chuyển nợ sang gói thế chấp mở 6 tháng với lãi suất rất đắt.
- Chỉ nhìn vào lãi suất bề nổi: Gói vay giá rẻ nhưng đi kèm điều khoản cấm phá vỡ hợp đồng sẽ trở thành cái bẫy lớn.
- Tạo thêm nợ mới trước ngày gia hạn: Mua xe trả góp hoặc mở thêm thẻ tín dụng sẽ làm giảm điểm số tín dụng xét duyệt.
- Không chú ý quyền trả nợ trước hạn: Hãy chọn gói vay cho phép trả thêm 15% đến 20% nợ gốc mỗi năm để nhanh hết nợ.
Câu Hỏi Thường Gặp (FAQs)
1. Khi gia hạn mortgage tại Canada, tôi có phải kiểm tra lại Stress Test không?
Nếu bạn tiếp tục ở lại ngân hàng cũ, bạn hoàn toàn không phải kiểm tra lại Stress Test (Quy tắc B-20). Ngân hàng sẽ tự động tái ký hợp đồng cho bạn nếu lịch sử trả nợ tốt.
Nếu chuyển sang ngân hàng mới, Văn phòng Giám sát các Định chế Tài chính (OSFI) đã có quy định nới lỏng. Các khoản vay chuyển đổi nguyên trạng (giữ nguyên nợ gốc và lịch khấu hao) được nhiều ngân hàng miễn trừ kiểm tra lại. Nắm vững quy định giúp quy trình gia hạn mortgage Canada diễn ra thuận lợi hơn.
2. Ngân hàng có quyền từ chối gia hạn hợp đồng của tôi không?
Nếu bạn luôn thanh toán đầy đủ và đúng hạn, ngân hàng hiện tại hầu như không bao giờ từ chối. Họ chỉ từ chối nếu bạn có lịch sử nợ quá hạn kéo dài hoặc tài sản vướng tranh chấp pháp lý.
3. Chi phí chuyển sang lender mới tốn bao nhiêu và ai sẽ chi trả?
Chi phí chuyển đổi thường rơi vào khoảng $500 đến $1,000 CAD. Khoản này bao gồm phí thẩm định tài sản và phí xả chấp từ ngân hàng cũ. Tuy nhiên, ngân hàng mới thường chi trả toàn bộ hoặc hoàn tiền mặt để bù đắp cho bạn.
4. Điểm tín dụng cá nhân giảm nhẹ có ảnh hưởng đến việc gia hạn không?
Việc gia hạn tại ngân hàng cũ không bị ảnh hưởng vì họ không kiểm tra lại lịch sử tín dụng. Ngược lại, nếu bạn chuyển sang ngân hàng mới, họ sẽ soi xét kỹ lưỡng điểm tín dụng của bạn.
5. Tôi nên tự đàm phán hay làm việc thông qua Mortgage Broker?
Tự đàm phán là giải pháp tốt nếu bạn muốn tiếp tục làm việc với ngân hàng quen thuộc. Mortgage Broker là lựa chọn tối ưu khi bạn muốn so sánh biểu phí trên toàn bộ thị trường cho vay. Tại CanadaHomeHub.Ca cung cấp danh sách mortgage broker đã được xác minh hỗ trợ bạn tốt hơn trước khi đưa ra quyết định.
Gia hạn khoản vay thế chấp là thời điểm vàng để bạn tối ưu hóa ngân sách gia đình. Mỗi phần trăm lãi suất cắt giảm được đều mang lại khoản tiết kiệm rất lớn trong nhiều năm tới.
Hãy đặt lời nhắc trước ngày đáo hạn 4 tháng để khảo sát và đàm phán lãi suất. Bắt đầu đúng thời điểm là bí quyết để gia hạn mortgage Canada đạt hiệu quả tài chính cao nhất.
Hy vọng với những thông tin trên đã giúp bạn hiểu rõ hơn về gia hạn mortgage Canada.
Cảm ơn bạn đã theo dõi bài viết.