Lãi suất mortgage Canada là yếu tố quan trọng quyết định đến tổng chi phí sở hữu bất động sản tại xứ sở lá phong. Một biến động nhỏ của lãi suất cũng có thể tạo ra mức chênh lệch hàng chục nghìn dollar tiền lãi.
Khi đứng trước hợp đồng mua nhà, người mua luôn phải đối diện với bài toán cân não: nên chọn mortgage cố định hay mortgage biến đổi? Quyết định này không chỉ chi phối số tiền trả nợ hàng tháng mà còn ảnh hưởng trực tiếp đến sự an toàn tài chính của gia đình bạn. Hiểu rõ bản chất của lãi suất mortgage Canada sẽ giúp bạn chủ động xây dựng lộ trình an cư vững chắc.
Tổng quan lãi suất mortgage Canada hiện tại
Tìm hiểu tổng quan về lãi suất mortgage Canada
Thị trường tài chính Canada chịu sự quản lý nghiêm ngặt của Ngân hàng Trung ương Canada (Bank of Canada - BoC) và Văn phòng Giám sát các Định chế Tài chính (OSFI). Việc cập nhật diễn biến thị trường giúp người mua nắm bắt thời điểm ký kết hợp đồng vay có lợi nhất.
Mức lãi suất mortgage tại Canada cập nhật tháng 10/2026
Sau quyết định điều chỉnh lãi suất ngày 28/10/2026 của Ngân hàng Trung ương Canada (tăng lãi suất chính sách thêm 0.25% lên mức 2.50%), lãi suất cơ bản (Prime Rate) tại các ngân hàng thương mại đã đồng loạt điều chỉnh lên mốc 4.70%. Diễn biến này lập tức đẩy mặt bằng lãi suất mortgage biến đổi dịch chuyển theo:
- Lãi suất biến đổi 5 năm (5-Year Variable):
- Mức sàn quảng cáo thấp nhất (Khoản vay Insured - có bảo hiểm): Dao động từ 3.66% đến 3.70%/năm (áp dụng mức chiết khấu sâu từ Prime - 1.00% đến Prime - 1.04%.
- Mức phổ biến thực tế (Khoản vay Uninsured / Big 6 Banks): Dao động trong khoảng 4.50% đến 5.10%/năm tùy thuộc vào quy mô khoản vay và hồ sơ tín dụng.
- Lãi suất cố định 5 năm (5-Year Fixed): Giữ nhịp ổn định trong khoảng 4.19% đến 4.69%/năm, do chịu sự chi phối từ thị trường trái phiếu chính phủ thay vì biến động ngắn hạn của Prime Rate.
- Lãi suất cố định 3 năm (3-Year Fixed): Phổ biến ở mức 4.34% đến 4.85%/năm.
Những yếu tố ảnh hưởng đến lãi suất vay mua nhà
Khi nộp hồ sơ, mức lãi suất vay mua nhà Canada mà ngân hàng phê duyệt cho từng cá nhân sẽ phụ thuộc vào các tiêu chí thẩm định rủi ro:
- Điểm tín dụng (Credit Score): Điểm tín dụng từ 680 trở lên tại Equifax hoặc TransUnion giúp bạn tiếp cận các gói lãi suất ưu đãi nhất của nhóm ngân hàng loại A (A-Lenders).
- Tỷ lệ thanh toán trước: Khoản tiền trả trước quyết định trực tiếp việc hồ sơ thuộc diện vay có bảo hiểm hay không có bảo hiểm.
- Mục đích sử dụng tài sản: Bất động sản mua để ở luôn có mức lãi suất ưu đãi hơn so với bất động sản mua cho thuê đầu tư (thường chịu thêm phụ phí rủi ro 0.15% - 0.3%).
- Thời gian hoàn vốn (Amortization): Thời gian khấu hao 25 năm luôn có lãi suất tốt hơn gói kéo dài 30 năm.
- Tổ chức cho vay: Nhóm 6 ngân hàng lớn (Big 6: RBC, TD, Scotiabank, BMO, CIBC, National Bank) có chính sách lãi suất và phí phạt khác với các quỹ cho vay chuyên biệt (Monoline Lenders) hay công đoàn tín dụng (Credit Unions).
Bank of Canada tác động đến lãi suất mortgage như thế nào?
Ngân hàng Trung ương Canada định kỳ họp 8 lần mỗi năm để thiết lập mức lãi suất chính sách qua đêm (Overnight Target Rate). Quyết định này tác động trực tiếp và ngay lập tức đến lãi suất mortgage Canada dạng biến đổi.
Khi BoC thay đổi lãi suất qua đêm, các ngân hàng thương mại lập tức điều chỉnh lãi suất cơ bản (Prime Rate) tương ứng. Do các gói biến đổi neo theo Prime Rate, tiền lãi hàng tháng của người vay sẽ tăng hoặc giảm ngay trong kỳ thanh toán kế tiếp.
Trái lại, mortgage cố định không phụ thuộc vào chính sách lãi suất qua đêm của BoC. Sản phẩm này chịu sự chi phối của lợi suất trái phiếu chính phủ Canada kỳ hạn 5 năm (5-Year Government Bond Yields). Lợi suất trái phiếu phản ánh kỳ vọng dài hạn của các nhà đầu tư về tăng trưởng kinh tế và lạm phát. Vì vậy, lãi suất cố định có thể giảm trước khi BoC chính thức hạ lãi suất, hoặc ngược lại.
Mortgage cố định và mortgage biến đổi khác nhau như thế nào?
Sự khác nhau giữa mortgage biến đổi và mortgage cố định
Thị trường vay thế chấp chia thành hai trường phái rõ rệt. Mỗi loại hợp đồng mang lại những đặc quyền và rủi ro tài chính riêng biệt cho người sở hữu.
CƠ CHẾ LÃI SUẤT MORTGAGE CANADA │ ┌───────────────────────┴───────────────────────┐ ▼ ▼ MORTGAGE CỐ ĐỊNH MORTGAGE BIẾN ĐỔI (5-Year Bond Yields chi phối) (Prime Rate chi phối) │ │ Khoản trả không đổi 100% Lãi suất thả nổi theo thị trường Phạt phá hợp đồng: IRD rất cao Phạt phá hợp đồng: 3 tháng lãiMortgage cố định (Fixed-Rate Mortgage)
Mortgage cố định là hình thức khóa chặt mức lãi suất trong suốt kỳ hạn đã ký (thường là 3 năm hoặc 5 năm). Khoản thanh toán định kỳ của bạn được giữ nguyên vẹn, giúp việc hoạch định ngân sách gia đình trở nên dễ dàng.
Tuy nhiên, điểm hạn chế lớn nhất là phí phạt phá hợp đồng (Prepayment Penalty). Nếu bán nhà hoặc chuyển nhượng trước hạn, ngân hàng sẽ áp dụng mức phạt dựa trên: 3 tháng tiền lãi hoặc khoản chênh lệch lãi suất (Interest Rate Differential - IRD). Với các ngân hàng lớn, phí phạt IRD có thể lên tới 15.000 – 30.000 CAD, gây tổn thất tài chính nặng nề.
Mortgage biến đổi (Variable-Rate Mortgage)
Mortgage biến đổi được định giá dựa trên lãi suất Prime Rate của ngân hàng trừ đi một mức biên độ chiết khấu cố định:
Lãi suất vay = Prime Rate - X%
Ưu thế lớn của gói biến đổi là khả năng tiết kiệm chi phí lãi vay khi BoC nới lỏng tiền tệ. Đồng thời, phí phạt thanh lý hợp đồng trước hạn hầu như luôn được giới hạn ở mức 3 tháng tiền lãi (khoảng 3.000 – 6.000 CAD). Ngược lại, rủi ro lớn nhất là gánh nặng trả nợ sẽ gia tăng nếu chu kỳ lạm phát quay trở lại.
So sánh ưu điểm và hạn chế của hai loại mortgage
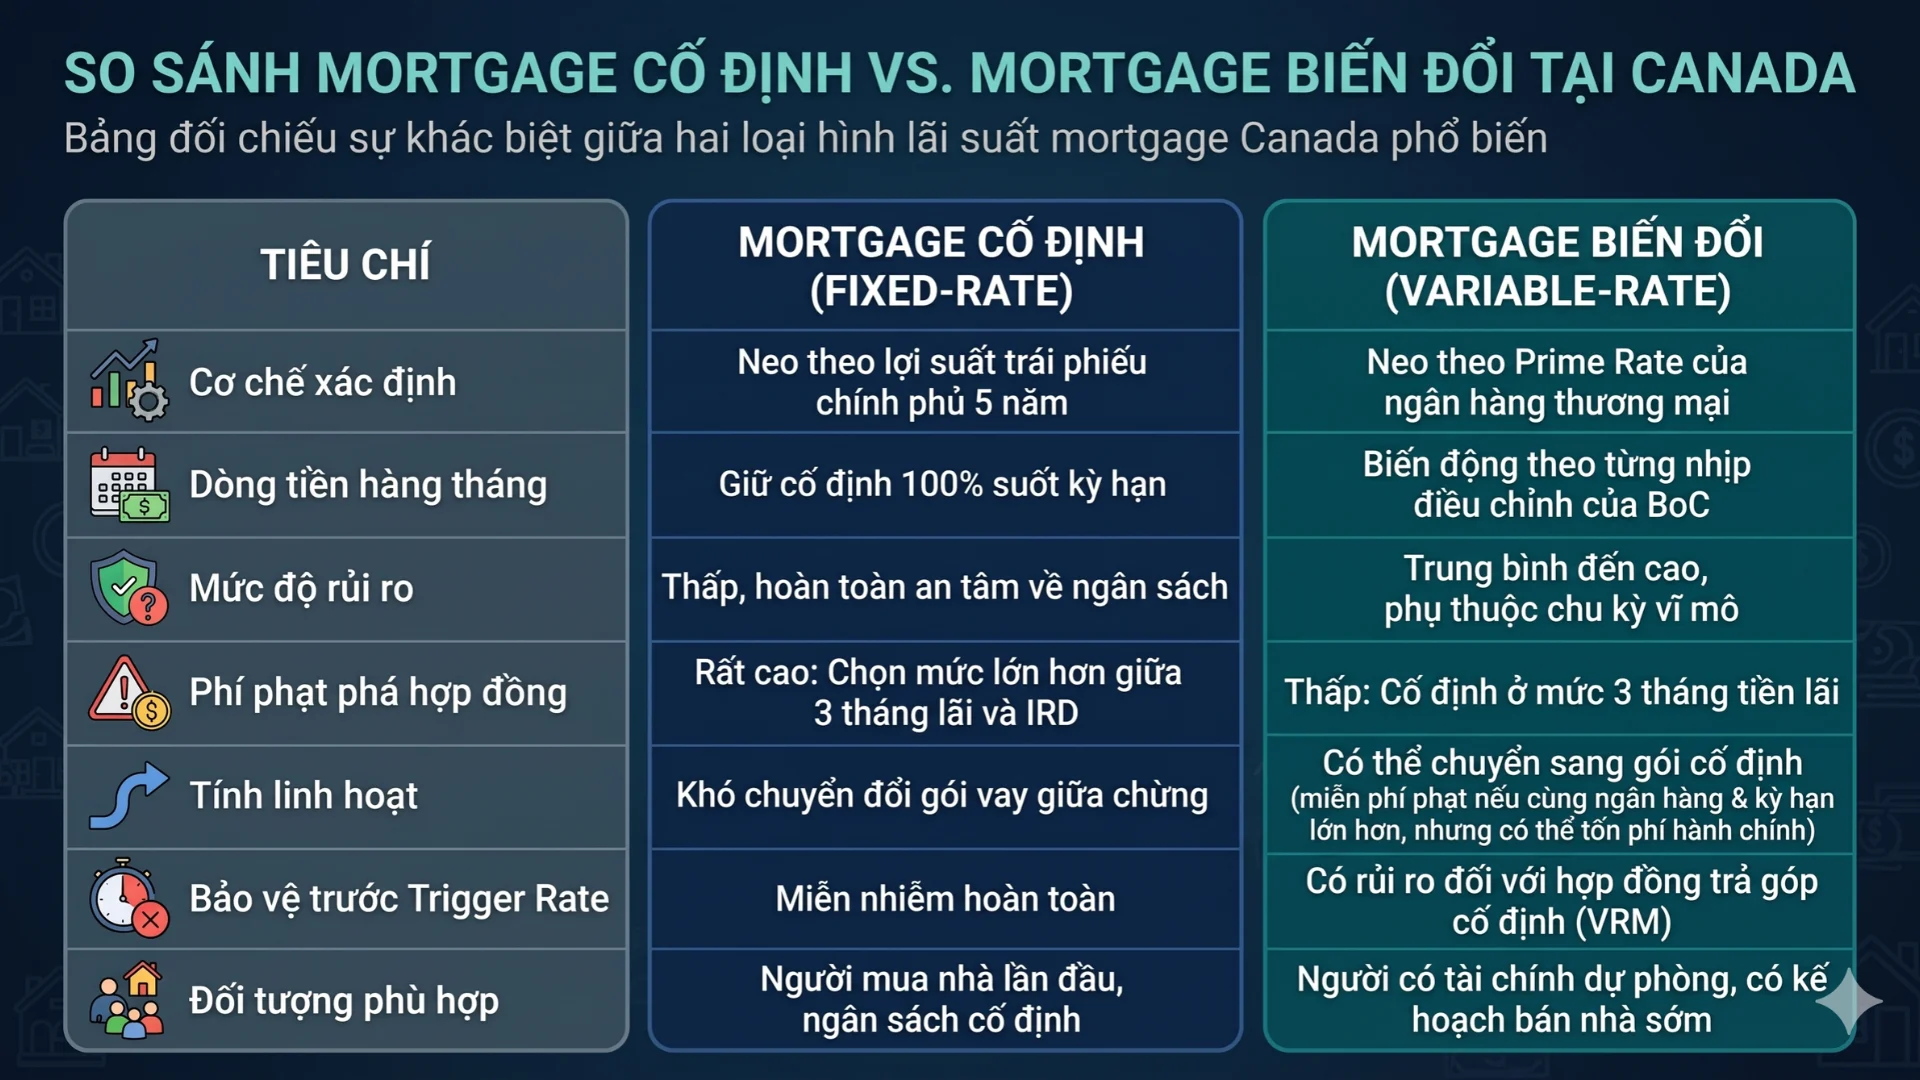
Bảng đối chiếu dưới đây làm rõ sự khác biệt giữa hai loại hình lãi suất mortgage Canada phổ biến:
Phân biệt lãi suất biến đổi với khoản thanh toán cố định
Trong phân khúc biến đổi, người vay cần phân biệt rõ hai cấu trúc trả góp để tránh bất ngờ khi thị trường biến động:
- Adjustable-Rate Mortgage (ARM): Số tiền thanh toán hàng tháng thay đổi trực tiếp theo từng đợt tăng giảm lãi suất của ngân hàng.
- Variable-Rate Mortgage (VRM - Fixed Payments): Số tiền trừ tài khoản mỗi tháng được giữ nguyên. Khi lãi suất tăng, tỷ lệ tiền trả vào nợ gốc sẽ co hẹp lại và phần trả lãi phình to ra.
Nếu lãi suất tăng quá cao, khoản vay VRM sẽ chạm mức Trigger Rate - thời điểm toàn bộ số tiền thanh toán chỉ vừa đủ trả lãi. Nếu vượt qua Trigger Point, phần lãi chưa thanh toán sẽ bị cộng dồn vào nợ gốc ban đầu (Negative Amortization). Lúc này, ngân hàng sẽ buộc bạn phải đóng thêm một khoản tiền mặt lớn hoặc nâng mức trả góp định kỳ.
Nên chọn mortgage cố định hay biến đổi khi mua nhà ở Canada?
Khi mua nhà ở Canada nên chọn mortgage cố định hay biến đổi
Mỗi lựa chọn đều có sự đánh đổi riêng. Quyết định đúng đắn cần dựa trên mức độ chấp nhận rủi ro và kế hoạch dài hạn của gia đình bạn.
Trường hợp nên chọn mortgage cố định
Bạn nên ưu tiên ký hợp đồng mortgage cố định nếu nhận thấy bản thân thuộc các nhóm sau:
- Bạn là người mua nhà lần đầu: Gia đình bạn cần thời gian làm quen với các chi phí sở hữu nhà mới như thuế tài sản, bảo hiểm và phí bảo trì.
- Dòng tiền hàng tháng không có dư địa: Thu nhập của bạn cố định và không thể chịu đựng thêm nếu khoản trả góp tăng 200 – 400 CAD/tháng.
- Tâm lý ngại rủi ro: Bạn không muốn phải bận tâm theo dõi các kỳ họp của Ngân hàng Trung ương Canada.
- Kế hoạch an cư lâu dài: Bạn xác định ở ổn định tại căn nhà này trọn vẹn 5 năm và không có ý định chuyển nhượng sớm.
Trường hợp nên cân nhắc mortgage biến đổi
Ngược lại, mortgage biến đổi sẽ là phương án tối ưu chi phí trong các bối cảnh:
- Thị trường bước vào chu kỳ cắt giảm lãi suất: Bạn muốn tận dụng các đợt giảm lãi suất nhanh chóng mà không phải tốn phí làm lại hợp đồng.
- Bạn có quỹ dự phòng tài chính dồi dào: Nguồn tiền tiết kiệm đủ để bảo vệ gia đình trước các cú sốc tăng lãi suất bất ngờ.
- Kế hoạch bán nhà trong vòng 2 – 3 năm tới: Phí phạt chỉ 3 tháng tiền lãi giúp bạn bảo toàn tối đa số tiền thu về sau khi bán bất động sản.
- Khả năng tăng trưởng thu nhập: Bạn kỳ vọng thu nhập cá nhân sẽ tăng trưởng đều đặn trong tương lai gần để bù đắp biến động nợ.
Những yếu tố cần đánh giá trước khi quyết định
Trước khi chọn gói lãi suất mortgage Canada, bạn cần phân tích 4 thông số:
- Khả năng chịu áp lực dòng tiền: Tự kiểm tra xem ngân sách gia đình có duy trì ổn định nếu lãi suất tăng thêm 1% hay không.
- Biên độ chênh lệch giữa hai gói: Nếu lãi suất cố định thấp hơn biến đổi từ 0.5% trở lên, gói cố định là giải pháp kinh tế hơn rõ rệt.
- Chiến lược kỳ hạn ngắn 2–3 năm: Chọn kỳ hạn cố định 2 hoặc 3 năm giúp bạn vừa có lãi suất tốt, vừa tránh bị ràng buộc quá lâu khi thị trường đang có xu hướng giảm.
- Điều khoản chuyển đổi (Convertibility): Kiểm tra xem ngân hàng có cho phép chuyển từ gói biến đổi sang cố định khi thị trường biến động hay không.
Ví dụ thực tế về tác động của lãi suất đến khoản thanh toán mortgage
Xét bài toán thực tế cho khoản vay 600.000 CAD, thời gian khấu hao 25 năm, kỳ hạn hợp đồng 5 năm:
- Phương án A (Cố định 4.40%): Khoản thanh toán cố định ở mức 3.284 CAD/tháng. Sau 5 năm, bạn thanh toán tổng cộng 197.040 CAD và trả bớt được khoảng 76.500 CAD tiền nợ gốc.
- Phương án B (Biến đổi khởi điểm 4.85%): Khoản thanh toán ban đầu là 3.438 CAD/tháng. Nếu BoC cắt giảm lãi suất 1.5% trong 2 năm đầu, lãi suất vay giảm về 3.35%. Khoản thanh toán giảm xuống còn khoảng 2.940 CAD/tháng, giúp người vay tiết kiệm hơn 11.500 CAD tiền lãi lũy kế.
- Trường hợp bán nhà ở năm thứ 3: Người chọn gói cố định có thể phải chịu phí phạt IRD lên tới 18.000 – 24.000 CAD. Trong khi đó, người chọn gói biến đổi chỉ chịu mức phạt 3 tháng tiền lãi khoảng 4.500 CAD, tiết kiệm được gần 15.000 CAD tiền mặt.
Cách chuẩn bị tài chính và lựa chọn mortgage phù hợp
Cách chuẩn bị tài chính và lựa chọn mortgage phù hợp
Xây dựng hồ sơ tài chính vững vàng giúp bạn đạt được mức lãi suất mortgage Canada cạnh tranh nhất và rút ngắn thời gian xét duyệt.
Kiểm tra khả năng tài chính và điều kiện vay
Quy trình thẩm định tín dụng tại Canada đòi hỏi sự chuẩn bị kỹ lưỡng:
- Vượt qua bài kiểm tra Mortgage Stress Test: Người vay phải chứng minh khả năng chi trả ở mức lãi suất hợp đồng cộng thêm 2% (Contract Rate + 2%) hoặc mức sàn 5.25%, tùy mức nào cao hơn.
- Kiểm soát hệ số nợ GDS và TDS: Đảm bảo hệ số chi phí nhà ở (GDS) không vượt quá 39% và hệ số tổng nợ (TDS) không vượt quá 44% thu nhập gộp của gia đình.
- Minh bạch nguồn tiền trả trước (Down Payment): Chuẩn bị sao kê chứng minh nguồn tiền đã nằm trong tài khoản ngân hàng Canada tối thiểu 90 ngày theo luật chống rửa tiền.
So sánh lãi suất, điều khoản và chi phí giữa các bên cho vay
Đừng chỉ so sánh các con số lãi suất quảng cáo trên biểu phí. Bạn cần xem xét kỹ các điều khoản đi kèm:
- Quyền trả nợ trước hạn (Prepayment Privileges): Kiểm tra tỷ lệ trả thêm nợ gốc hàng năm không bị phạt (thường từ 10% đến 20%).
- Tính năng chuyển giao (Portability): Khả năng chuyển hợp đồng thế chấp hiện tại sang căn nhà mới khi bạn thay đổi nơi ở.
- Điều khoản ràng buộc bán nhà (Bona Fide Sales Clause): Tránh các gói vay giá rẻ nhưng cấm tái tài trợ (refinance) trừ khi bạn thực sự bán đứt căn nhà.
Sử dụng công cụ tính mortgage để dự trù ngân sách
Việc lập mô hình tài chính giúp bạn tránh rơi vào thế bị động khi đàm phán hợp đồng. Người mua có thể sử dụng các công cụ tính toán tài chính trực tuyến tại CanadaHomeHub.Ca để chủ động mô phỏng khoản trả nợ. Hệ thống hỗ trợ tính toán chi tiết số tiền đóng hàng tháng theo từng chu kỳ, kiểm tra hạn mức Stress Test và so sánh mức chênh lệch giữa các mức lãi suất mortgage Canada một cách trực quan.
Khi nào nên tìm đến Mortgage Broker?
Mortgage Broker là chuyên viên tư vấn thế chấp độc lập được cấp phép hành nghề tại các tỉnh bang. Khác với nhân viên ngân hàng chỉ bán sản phẩm nội bộ, broker đại diện cho người vay để tiếp cận mạng lưới hàng chục tổ chức tài chính. Bạn nên làm việc cùng broker khi:
- Bạn là người mới định cư (Newcomer) chưa có lịch sử tín dụng lâu năm tại Canada.
- Bạn làm việc tự do (Self-employed) có nguồn thu nhập kinh doanh cần hồ sơ thẩm định riêng biệt.
- Bạn muốn tiếp cận mức lãi suất bán buôn (Wholesale Rates) chiết khấu sâu hơn mức niêm yết tại quầy giao dịch.
- Bạn cần chuyên gia hỗ trợ đàm phán các điều khoản hợp đồng linh hoạt.
Người mua nhà có thể tra cứu và kết nối trực tiếp với mạng lưới chuyên viên tư vấn uy tín thông qua hệ thống danh bạ chuyên gia của CanadaHomeHub để chọn phương án tối ưu nhất.
FAQs: Những câu hỏi thường gặp
1. Mortgage cố định hay biến đổi có lợi hơn?
Không có hình thức nào luôn có lợi hơn trong mọi giai đoạn. Gói cố định phù hợp cho người cần sự an tâm và ngân sách ổn định. Gói biến đổi mang lại lợi ích tài chính lớn hơn khi thị trường bước vào chu kỳ cắt giảm lãi suất hoặc khi bạn có dự định bán nhà sớm.
2. Bank of Canada tăng lãi suất có ảnh hưởng đến mortgage không?
Có. Khi BoC tăng lãi suất, Prime Rate của các ngân hàng thương mại lập tức tăng theo, khiến lãi suất của các hợp đồng biến đổi tăng lên ngay lập tức. Các hợp đồng cố định đang trong kỳ hạn sẽ không chịu bất kỳ tác động nào.
3. Mortgage biến đổi có thể chuyển sang cố định không?
Có. Đa số các ngân hàng tại Canada cho phép người vay chuyển từ gói biến đổi sang gói cố định mà không phải chịu phí phạt phá hợp đồng. Tuy nhiên, mức lãi suất cố định nhận được sẽ căn cứ theo biểu phí hiện hành tại thời điểm chuyển đổi.
4. Lãi suất mortgage Canada có thay đổi trong thời gian hợp đồng không?
Với hợp đồng cố định, mức lãi suất được khóa chặt 100% trong toàn bộ kỳ hạn (ví dụ trọn vẹn 5 năm). Với hợp đồng biến đổi, mức lãi suất sẽ tăng hoặc giảm mỗi khi ngân hàng điều chỉnh Prime Rate theo thị trường.
5. Điểm tín dụng có ảnh hưởng đến lãi suất vay mua nhà Canada không?
Ảnh hưởng rất lớn. Điểm tín dụng từ 680 trở lên giúp bạn tiếp cận mức lãi suất vay mua nhà Canada ưu đãi nhất từ các ngân hàng lớn. Điểm tín dụng thấp buộc bạn phải vay qua các tổ chức B-Lender với lãi suất và phí hồ sơ cao hơn.
6. Khi gia hạn mortgage, tôi có thể đổi từ lãi suất cố định sang biến đổi không?
Hoàn toàn được. Khi kết thúc kỳ hạn hợp đồng (Renew), toàn bộ cam kết cũ hết hiệu lực. Bạn có quyền chọn lại giữa cố định và biến đổi, thay đổi thời gian khấu hao, hoặc chuyển khoản vay sang một tổ chức tài chính khác.
Quyết định lựa chọn giữa mortgage cố định hay mortgage biến đổi cần dựa trên năng lực tài chính thực tế và mục tiêu dài hạn của gia đình bạn. Hãy chủ động rà soát điểm tín dụng, tận dụng các công cụ tính toán chi phí và tham khảo ý kiến chuyên môn để tìm kiếm gói lãi suất mortgage Canada phù hợp nhất cho tổ ấm tương lai.
Cảm ơn bạn đã theo dõi bài viết