Sở hữu một ngôi nhà tại Canada là ước mơ và cũng là mốc mốc quan trọng của nhiều gia đình Việt Nam khi sang định cư. Tuy nhiên, quy trình tài chính thế chấp tại đây phức tạp hơn rất nhiều so với Việt Nam. Trước hàng loạt quy định chặt chẽ như quy tắc kiểm tra khả năng chịu đựng rủi ro lãi suất (Stress Test), lãi suất biến động và yêu cầu khắt khe về lịch sử tín dụng, việc lựa chọn đúng người đồng hành tài chính là bước đi mang tính quyết định.
Khi chuẩn bị vay tiền mua nhà ở Canada, bạn thường đứng trước hai lựa chọn chính: đến gặp trực tiếp ngân hàng hoặc làm việc thông qua một mortgage broker Canada - chuyên viên môi giới thế chấp. Vậy môi giới mortgage Canada là gì, họ đóng vai trò như thế nào và làm sao để tìm mortgage broker uy tín, phù hợp với hoàn cảnh tài chính của bạn? Hãy cùng tìm hiểu chi tiết trong hướng dẫn dưới đây.
Mortgage Broker ở Canada là gì và hoạt động như thế nào?
Tìm hiểu rõ hơn về Mortgage Broker Canada
Khái niệm về Mortgage Broker (Nhân viên môi giới thế chấp)
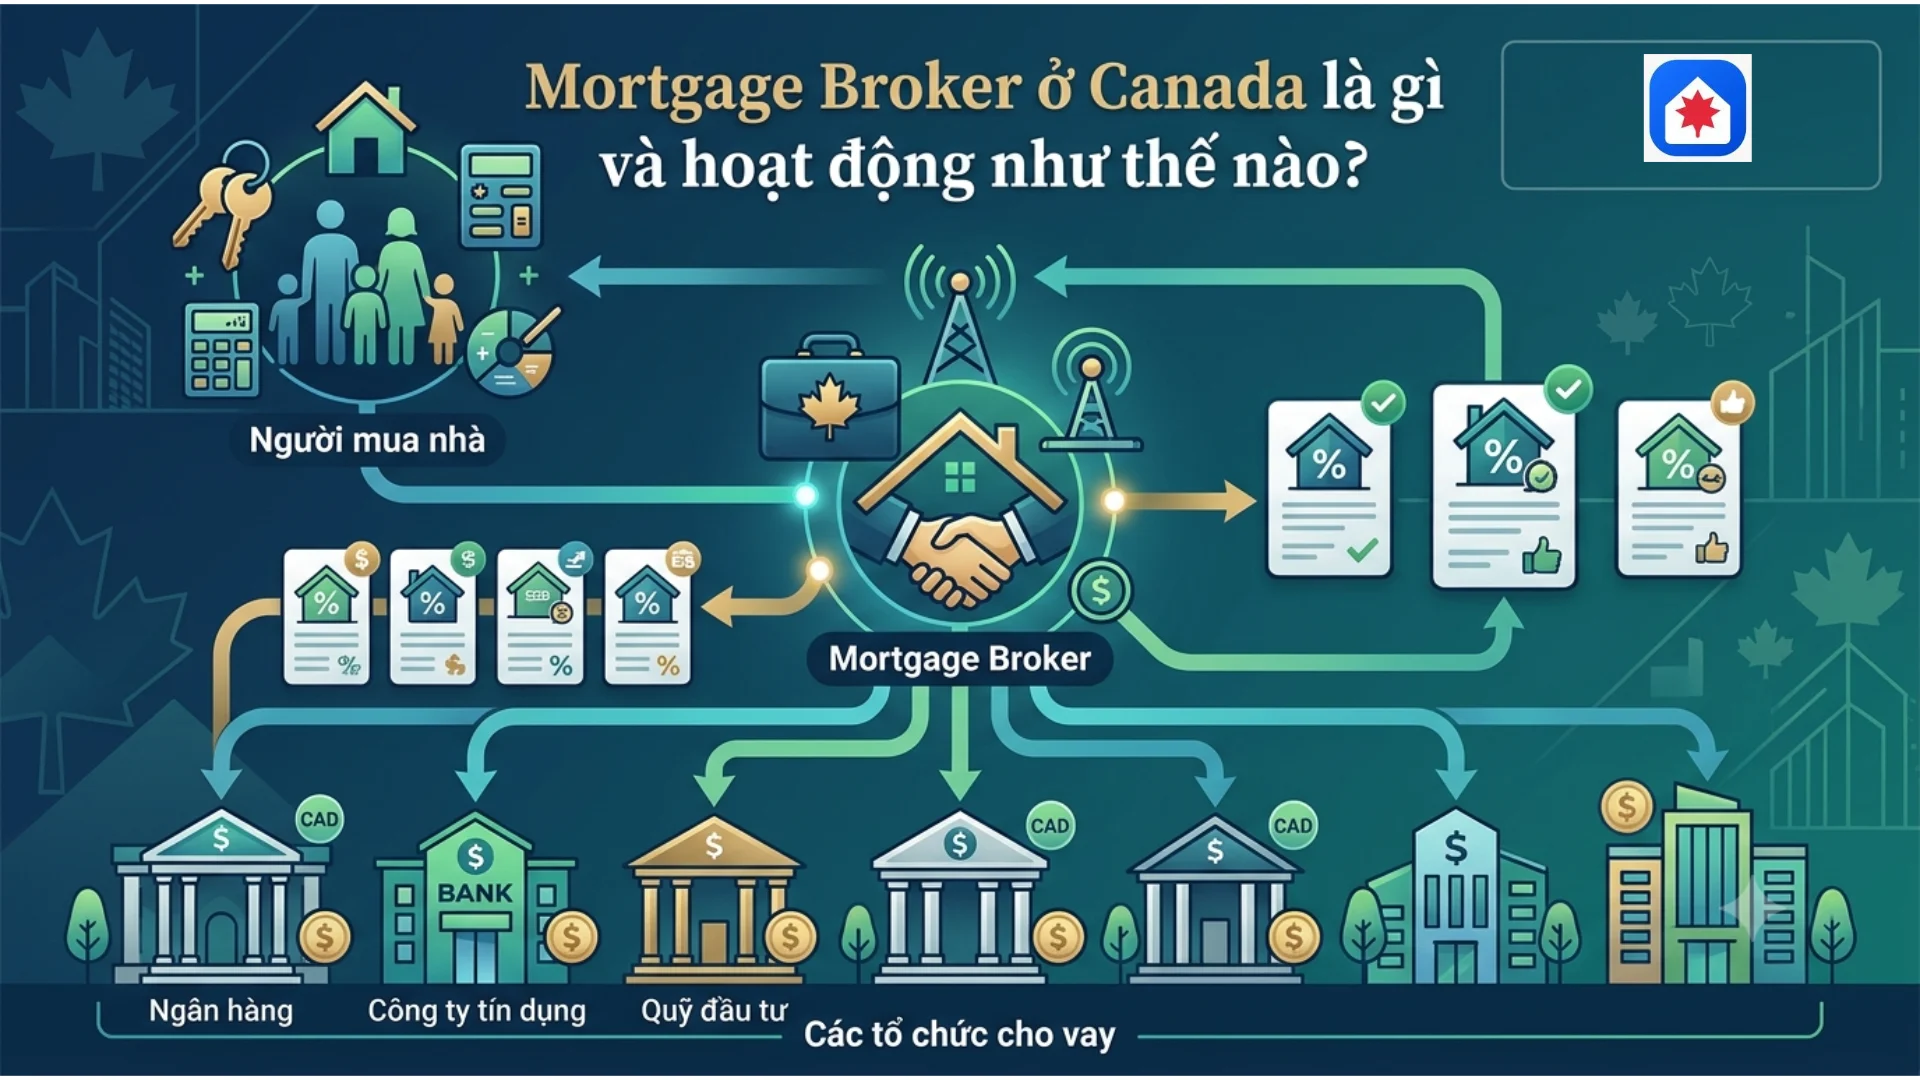
Mortgage Broker là một chuyên gia tài chính độc lập được cấp phép chính thức tại các tỉnh bang Canada. Họ đóng vai trò là cầu nối trung gian giữa bạn (người vay tiền mua nhà) và các tổ chức cho vay (lenders) - bao gồm ngân hàng lớn (Big 5 Banks), quỹ tín dụng (Credit Unions), tổ chức cho vay tư nhân (Private Lenders) và các công ty tài chính моно-line.
Khác với nhân viên tín dụng làm việc cố định cho một ngân hàng cụ thể, một mortgage broker Canada độc lập không bán sản phẩm độc quyền của bất kỳ tổ chức nào.
Vai trò chuyên môn và trách nhiệm với người mua nhà
Khi bạn sử dụng dịch vụ mortgage broker, họ sẽ đại diện cho lợi ích tài chính của bạn để thực hiện các công việc:
- Đánh giá sức khỏe tài chính: Xem xét thu nhập, điểm tín dụng (credit score), nợ hiện tại và khả năng trả tiền trước (down payment).
- Nộp hồ sơ cho nhiều bên: Đưa hồ sơ của bạn tiếp cận hàng chục tổ chức cho vay khác nhau để so sánh điều khoản.
- Đàm phán lãi suất và điều kiện: Tìm kiếm mức lãi suất cạnh tranh nhất cùng các điều khoản vay linh hoạt (như đặc quyền trả nợ trước hạn mà không bị phạt nặng).
- Đồng hành đến khi giải ngân: Hỗ trợ xử lý giấy tờ, phối hợp cùng luật sư bất động sản (Real Estate Lawyer) và đại lý bất động sản (Realtor) cho đến ngày hoàn tất giao dịch (Closing Day).
Chi phí dịch vụ: Ai là người trả tiền cho Mortgage Broker?
Trong phần lớn các trường hợp thông thường (gói vay prime/hồ sơ chuẩn tại các ngân hàng hoặc quỹ tín dụng A-Lender), bạn không phải trả bất kỳ khoản phí dịch vụ nào cho Mortgage Broker.
Tổ chức cho vay sẽ chi trả tiền hoa hồng (commission) cho Broker sau khi hợp đồng vay thế chấp được hoàn tất và giải ngân. Khoản hoa hồng này thường được tính theo tỷ lệ phần trăm của tổng giá trị khoản thế chấp.
Lưu ý: Nếu hồ sơ tài chính của bạn thuộc nhóm rủi ro cao (ví dụ: tín dụng quá xấu, từng phá sản) và phải tìm đến các bên cho vay tư nhân (B-Lender hoặc Private Lender), Broker có thể sẽ thỏa thuận trước một khoản phí môi giới (broker fee) với bạn. Khoản phí này luôn phải được minh bạch và đồng ý bằng văn bản trước khi thực hiện.
So sánh Mortgage Broker và Ngân hàng trực tiếp (Big Banks)
Để hiểu rõ sự khác biệt giữa mortgage broker và ngân hàng, hãy xem xét cách thức hoạt động của từng bên dưới đây.
[ Người Vay Mua Nhà ]
│
┌─────────────┴─────────────┐
▼ ▼
[ Ngân Hàng Trực Tiếp ] [ Mortgage Broker ]
│ │
├─► Chỉ cung cấp gói vay ├─► Tiếp cận 30+ Lenders
│ của chính ngân hàng đó │ (Banks, Credit Unions, B-Lenders)
└─► Phù hợp hồ sơ đẹp, └─► Đại diện khách hàng đàm phán
thu nhập cố định lãi suất & giải pháp tối ưu
Khả năng tiếp cận gói vay và sự đa dạng sản phẩm
Nhân viên tín dụng tại ngân hàng (Mortgage Specialist) chỉ có thể giới thiệu các sản phẩm và khung lãi suất mà ngân hàng mình cung cấp. Nếu hồ sơ của bạn bị ngân hàng từ chối, họ không thể chuyển hồ sơ của bạn sang một đơn vị khác.
Ngược lại, một mortgage broker Canada sở hữu mạng lưới liên kết rộng lớn với hàng chục tổ chức cho vay khác nhau. Họ giúp bạn so sánh toàn diện thị trường chỉ qua một lần nộp hồ sơ.
Sự linh hoạt đối với hồ sơ khó (Người mới đến, Freelancer)
Các ngân hàng thương mại lớn tại Canada thường áp dụng khung tiêu chuẩn rất cứng nhắc. Nếu bạn thuộc các trường hợp sau, ngân hàng truyền thống có thể sẽ từ chối hoặc áp mức lãi suất rất cao:
- Người mới định cư (Newcomers) chưa xây dựng đủ lịch sử tín dụng tại Canada.
- Người làm việc tự do (Self-employed), chủ doanh nghiệp nhỏ, Freelancer có báo cáo thu nhập thuế (NOA) không phản ánh hết dòng tiền thực tế.
- Người mua bất động sản thứ hai hoặc nhà đầu tư cho thuê.
Mortgage Broker có kinh nghiệm làm việc với các quỹ tín dụng local và B-Lenders - nơi có chính sách thẩm định linh hoạt hơn đối với các nguồn thu nhập thay thế.
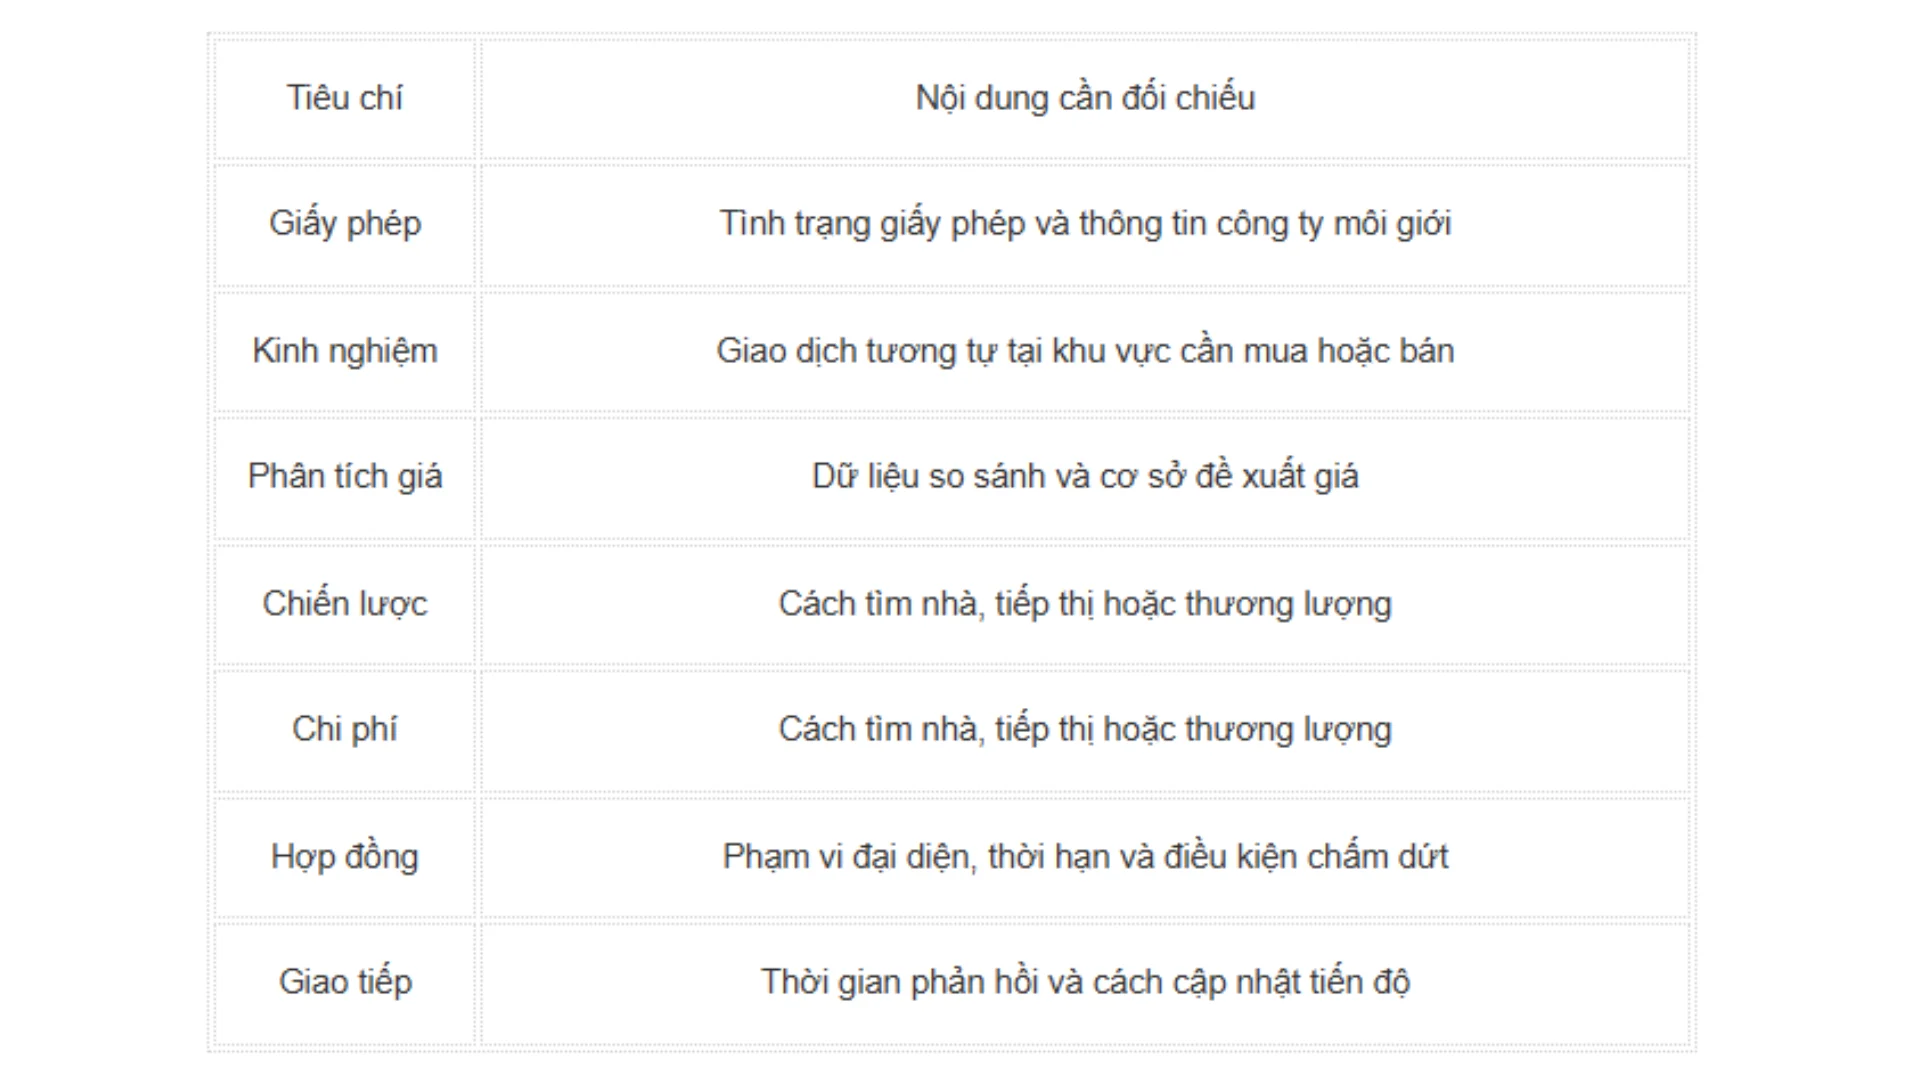
Bảng so sánh tổng quan giữa Mortgage Broker và Ngân hàng
Lợi ích khi làm việc với Mortgage Broker tại Canada
Lợi ích khi làm việc với Mortgage Broker
Sử dụng dịch vụ mortgage broker mang lại nhiều lợi thế thiết thực cho hành trình mua nhà của bạn:
- Tiết kiệm thời gian và công sức: Thay vì phải đặt lịch hẹn và nộp hồ sơ riêng biệt tại từng ngân hàng RBC, TD, Scotiabank hay BMO, bạn chỉ cần chuẩn bị một bộ hồ sơ duy nhất cho Broker.
- Tối ưu hóa điểm tín dụng: Mỗi lần ngân hàng tra cứu điểm tín dụng sâu (hard credit check), điểm tín dụng của bạn có thể bị giảm nhẹ. Mortgage Broker chỉ tra cứu tín dụng một lần và dùng bản báo cáo đó gửi đến nhiều nhà cho vay.
- Hiểu rõ điều khoản phạt hợp đồng (Prepayment Penalty): Lãi suất thấp chưa phải là tất cả. Nếu bạn cần bán nhà hoặc chuyển nhượng thế chấp trước thời hạn, mức phạt phá hợp đồng của một số ngân hàng lớn có thể lên tới hàng chục ngàn CAD. Broker sẽ giúp bạn đọc kỹ điều khoản nhỏ (fine print) để tránh bẫy chi phí phát sinh.
- Hỗ trợ tư vấn bằng ngôn ngữ mẹ đẻ: Việc trao đổi các thuật ngữ tài chính phức tạp bằng tiếng Anh đôi khi gây rào cản cho người Việt. Nhiều Broker người Việt tại Canada sẵn sàng giải thích chi tiết từng điều khoản bằng tiếng Việt, giúp bạn hoàn toàn yên tâm khi ký kết.
Hướng dẫn các bước tìm Mortgage Broker phù hợp cho người Việt tại Canada
Cách tìm Mortgage Broker Canada phù hợp
Việc tìm mortgage broker có tâm và có tầm là yếu tố then chốt giúp giao dịch bất động sản của bạn diễn ra suôn sẻ. Hãy áp dụng các bước quy chuẩn sau:
Bước 1: Tìm kiếm Mortgage Broker uy tín tại các kênh đáng tin cậy
Bạn có thể bắt đầu tìm kiếm danh sách các nhà môi giới thế chấp qua các nguồn sau:
- Các cơ quan quản lý tỉnh bang: Tra cứu trực tiếp danh sách Broker được cấp phép công khai trên website của FSRA (Ontario), BCFSA (British Columbia) hoặc RECA (Alberta).
- Hiệp hội Thế chấp Canada (MPC): Tìm kiếm chuyên gia theo khu vực hoặc thành phố bạn sinh sống.
- Người thân và cộng đồng người Việt: Hỏi xin giới thiệu từ bạn bè, Realtor hoặc luật sư mua nhà đã từng làm việc với các Broker mát tay.
- Website chuyên ngành: Tra cứu trên danh mục chuyên gia tài chính bất động sản của CanadaHomeHub.Ca
Bước 2: Kiểm tra chứng chỉ hành nghề (Licensing)
Mortgage Broker tại Canada bắt buộc phải được cấp phép bởi cơ quan quản lý tài chính của tỉnh bang nơi họ hoạt động (ví dụ: FSRA tại Ontario, BCFSA tại British Columbia, RECA tại Alberta). Hãy yêu cầu xem số giấy phép (License Number) của họ trước khi bắt đầu làm việc.
Bước 3: Đánh giá kinh nghiệm với hồ sơ tương tự hoàn cảnh của bạn
Mỗi Broker có một thế mạnh riêng. Nếu bạn là người mới sang Canada theo diện du học/làm việc rồi lên PR, hãy tìm một Broker chuyên xử lý hồ sơ Newcomer. Nếu bạn là chủ shop, làm nhà hàng hay làm tự do, hãy chọn chuyên gia có thế mạnh về hồ sơ Self-employed.
Bước 4: Đặt các câu hỏi phỏng vấn then chốt
Khi gặp gỡ hoặc trao đổi với Mortgage Broker, đừng ngần ngại đặt ra các câu hỏi:
- "Anh/chị đang liên kết với bao nhiêu tổ chức cho vay tại tỉnh bang này?"
- "Chi phí dịch vụ của anh/chị được tính như thế nào? Có phát sinh chi phí ẩn nào không?"
- "Với mức thu nhập và tiền down payment hiện tại của tôi, anh/chị đề xuất phương án thế chấp nào?"
- "Anh/chị xử lý ra sao nếu hồ sơ của tôi gặp khó khăn khi làm thủ tục Stress Test?"
Để tiết kiệm thời gian tìm kiếm và hạn chế rủi ro gặp phải các bên không uy tín, bạn có thể tham khảo danh mục chuyên gia trên CanadaHomeHub.Ca
CanadaHomeHub.Ca cung cấp danh sách các Mortgage Broker, Realtor và Luật sư đã được xác thực giấy phép hành nghề. Bên cạnh đó, bạn cũng có thể sử dụng các công cụ tính toán khoản vay thế chấp (Mortgage Calculator) và kiểm tra khả năng chi trả (Affordability Calculator) ngay trên website để chủ động chuẩn bị tài chính trước khi làm việc với chuyên gia.
Những sai lầm cần tránh khi chọn dịch vụ Mortgage Broker
Những sai lầm cần tránh khi tìm Mortgage Broker Canada
-
Chỉ tập trung vào lãi suất thấp nhất: Lãi suất rất quan trọng, nhưng một gói vay có lãi suất cực thấp có thể đi kèm với các điều kiện thắt chặt như: không cho phép trả nợ trước hạn, phí phạt phá hợp đồng cực cao, hoặc không thể chuyển nhượng gói vay sang căn nhà mới (non-portable).
- Không đọc kỹ hợp đồng đại diện: Hãy đảm bảo bạn hiểu rõ các thỏa thuận Cam kết Dịch vụ (Service Agreement) trước khi ký.
- Che giấu thông tin tài chính: Hãy thành thật về các khoản nợ thẻ tín dụng, nợ mua xe hoặc nghĩa vụ tài chính khác. Mortgage Broker cần thông tin chính xác để xây dựng phương án giải trình hồ sơ tốt nhất với bên cho vay.
Các câu hỏi thường gặp (FAQ)
FAQ 1: Mortgage Broker ở Canada có tính phí người vay không?
Trong 90% trường hợp thông thường với các khoản vay thế chấp chuẩn (A-Lender), người vay được sử dụng dịch vụ hoàn toàn miễn phí. Mortgage Broker sẽ nhận hoa hồng trực tiếp từ ngân hàng hoặc tổ chức cho vay. Phí môi giới chỉ phát sinh khi hồ sơ của bạn phải vay qua các bên tư nhân (B/C-Lender) và khoản phí này luôn phải được thông báo công khai trước.
FAQ 2: Khi nào tôi nên làm việc trực tiếp với ngân hàng thay vì qua Broker?
Bạn nên cân nhắc làm việc trực tiếp với ngân hàng nếu bạn đã là khách hàng lâu năm có điểm tín dụng cực cao, thu nhập W-2 cố định ổn định, và ngân hàng hiện tại đang có chương trình ưu đãi nội bộ đặc biệt (chẳng hạn như gói ưu đãi nhân viên hoặc bundle dịch vụ) mà Broker không thể khớp giá.
FAQ 3: Mortgage Broker có thể giúp tôi vượt qua Stress Test của Canada không?
Chuyên viên môi giới không thể bỏ qua quy định pháp lý của chính phủ, nhưng họ có thể giúp bạn tối ưu hóa hồ sơ. Ví dụ: tái cơ cấu các khoản nợ ngắn hạn, hướng dẫn chứng minh thu nhập bổ sung, hoặc chuyển hướng hồ sơ sang các Credit Unions thuộc thẩm quyền tỉnh bang — nơi đôi khi có quy định Stress Test linh hoạt hơn các ngân hàng liên bang.
FAQ 4: Người mới sang Canada (Newcomer) chưa có lịch sử tín dụng có tìm Mortgage Broker được không?
Có. Nhiều mortgage broker Canada chuyên làm việc với các chương trình Newcomer Mortgage của các ngân hàng. Họ sẽ hướng dẫn bạn dùng các giấy tờ thay thế (như lịch sử trả tiền thuê nhà, hóa đơn điện nước, hoặc xác nhận công việc) để chứng minh uy tín tài chính.
FAQ 5: Tôi nên bắt đầu tìm Mortgage Broker vào thời điểm nào?
Bạn nên liên hệ với Mortgage Broker trước khi bắt đầu đi xem nhà từ 1 đến 3 tháng. Họ sẽ hỗ trợ bạn làm thủ tục Pre-approval (Duyệt trước khoản vay), giúp bạn biết chính xác hạn mức ngân sách có thể mua và giữ cố định mức lãi suất ưu đãi trong vòng 90 - 120 ngày.
Việc lựa chọn giữa ngân hàng truyền thống và mortgage broker Canada phụ thuộc vào hoàn cảnh tài chính riêng của mỗi gia đình. Tuy nhiên, đối với phần lớn người mua nhà - đặc biệt là người Việt mới định cư hoặc người có nguồn thu nhập đa dạng - việc đồng hành cùng một môi giới mortgage Canada chuyên nghiệp sẽ giúp tiết kiệm đáng kể thời gian, công sức và tiền bạc.
Hãy bắt đầu hành trình mua nhà của bạn bằng cách trang bị đầy đủ kiến thức, tính toán kĩ lưỡng ngân sách và lựa chọn một đối tác tư vấn đáng tin cậy.
Cảm ơn bạn đã theo dõi bài viế