Mua nhà ở Canada là quyết định tài chính lớn, đòi hỏi người mua tìm hiểu kỹ về quy trình, khả năng thanh toán và các khoản chi phí liên quan. Ngoài giá căn nhà, bạn cần dự trù tiền trả trước, thuế chuyển nhượng, phí pháp lý và chi phí bảo trì sau khi nhận nhà. Nếu vay ngân hàng, lãi suất và bảo hiểm khoản vay cũng ảnh hưởng đến tổng ngân sách.
Bài viết dưới đây hướng dẫn các bước mua nhà ở Canada, đồng thời phân tích những khoản tiền cần chuẩn bị khi thanh toán bằng tiền sẵn có hoặc sử dụng khoản vay thế chấp.
Những điều cần biết trước khi mua nhà ở Canada
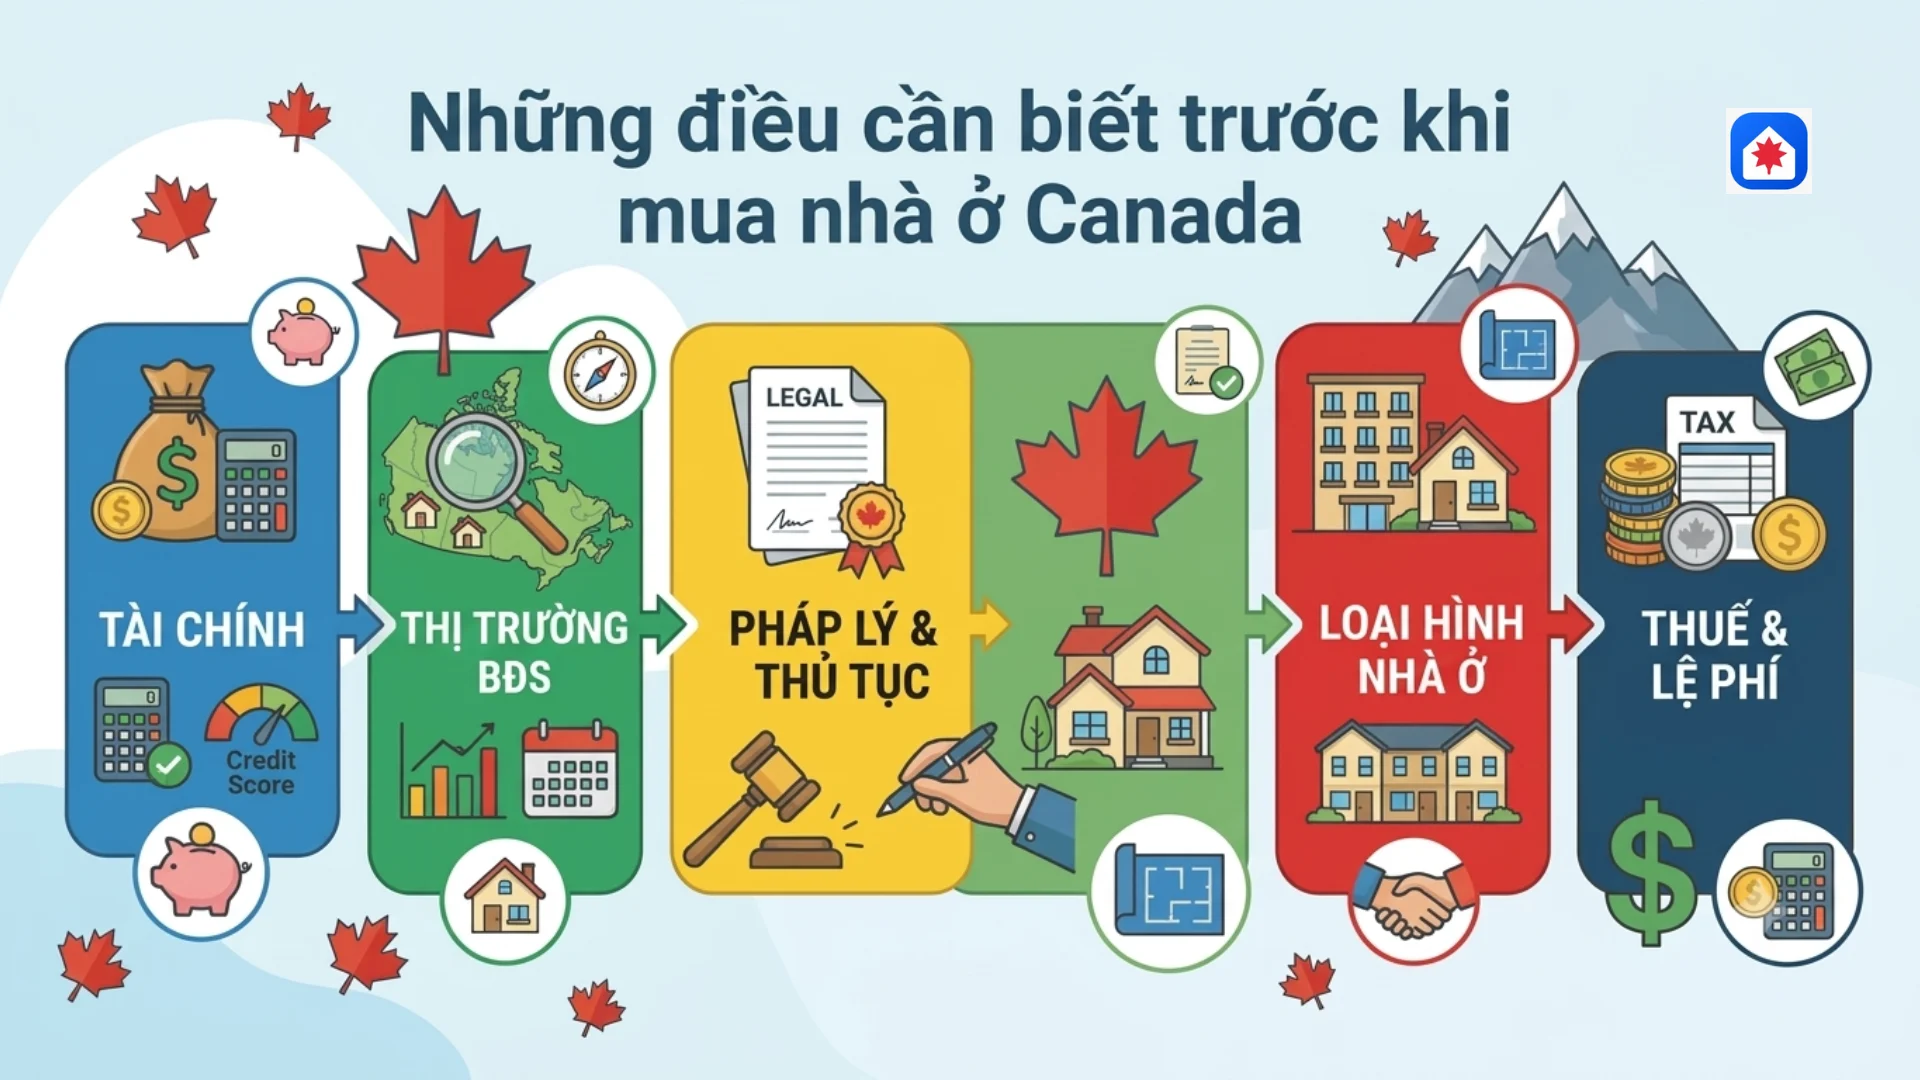
Những thông tin cần biết trước khi mua nhà ở Canada
Trước khi tìm nhà, bạn nên xác định mục đích mua, ngân sách và điều kiện pháp lý của bản thân. Đây là những yếu tố ảnh hưởng trực tiếp đến loại bất động sản có thể mua, khả năng vay vốn và tổng chi phí cần chuẩn bị.
Quy định hạn chế người nước ngoài mua nhà:
Canada áp dụng lệnh cấm đối với một số giao dịch mua bất động sản nhà ở của người không phải công dân hoặc thường trú nhân (PR), theo phạm vi và điều kiện quy định. Một số trường hợp được miễn trừ, bao gồm những nhóm người lao động hoặc du học sinh đáp ứng điều kiện cụ thể. Người mua cần kiểm tra quy định hiện hành trước khi giao dịch, thay vì mặc định rằng mình đủ điều kiện sở hữu nhà.
Mua nhà không đồng nghĩa với được cấp PR:
Quyền sở hữu bất động sản và chính sách nhập cư là hai vấn đề độc lập. Việc mua nhà tại Canada không tự động giúp người mua được cấp thẻ thường trú hoặc quốc tịch.
Xác định loại bất động sản:
Thị trường Canada có nhiều loại nhà, như nhà riêng biệt (detached house), nhà liền kề (townhouse), căn hộ chung cư (condominium) và nhà song lập (semi-detached house). Mỗi loại có mức giá, chi phí bảo trì và nghĩa vụ quản lý khác nhau. Chẳng hạn, người mua căn hộ chung cư thường phải trả phí quản lý định kỳ (condo fees).
Tìm hiểu quy định tại từng địa phương:
Ontario, British Columbia, Alberta và Quebec có thể áp dụng các mức thuế chuyển nhượng, chi phí giao dịch và quy định bất động sản khác nhau. Vì vậy, bạn nên tìm hiểu chính sách của tỉnh bang và thành phố nơi dự định mua nhà.
Quy trình mua nhà ở Canada gồm những bước nào?
Quy trình mua nhà ở Canada
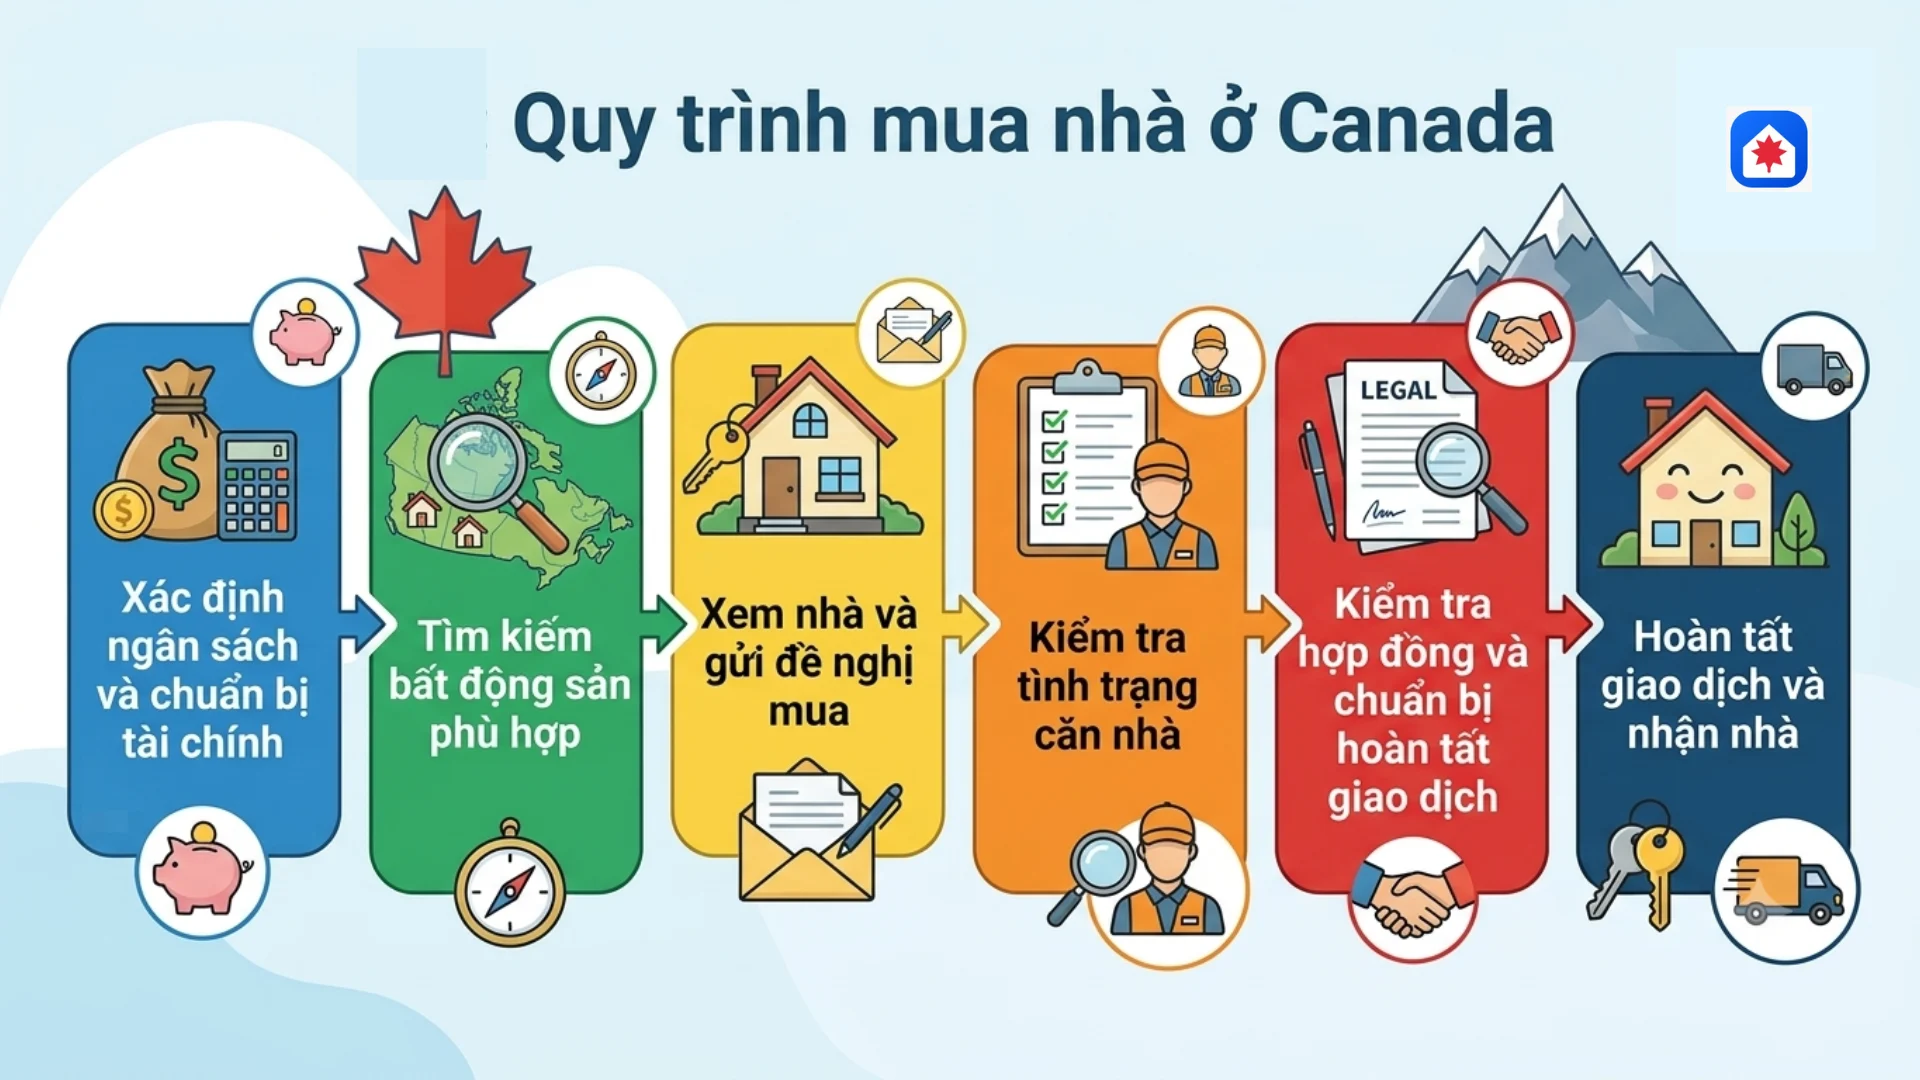
Quy trình mua nhà thường gồm sáu bước, từ chuẩn bị tài chính đến hoàn tất thủ tục chuyển quyền sở hữu. Trình tự cụ thể có thể thay đổi tùy tỉnh bang, loại bất động sản và thỏa thuận giữa người mua với người bán.
Xác định ngân sách và chuẩn bị tài chính
Trước khi tìm nhà, hãy xác định số tiền có thể sử dụng mà không ảnh hưởng đến sinh hoạt và kế hoạch tài chính dài hạn. Ngân sách cần bao gồm giá mua, chi phí giao dịch và khoản dự phòng cho sửa chữa hoặc tình huống phát sinh. Nếu thanh toán bằng tiền sẵn có, bạn cần xác định nguồn tiền và thời điểm chuyển tiền. Nếu vay thế chấp, hãy trao đổi với ngân hàng hoặc chuyên viên môi giới khoản vay để ước tính số tiền được vay, lãi suất và khoản thanh toán định kỳ.
Ngân hàng thường xem xét thu nhập, lịch sử tín dụng, các khoản nợ và khả năng trả nợ. Người vay cũng cần chuẩn bị giấy tờ chứng minh thu nhập, tài sản và khoản tiền trả trước. Ngoài ra, những khoản vay thuộc phạm vi áp dụng quy định liên bang thường phải đáp ứng bài kiểm tra khả năng chi trả (mortgage stress test).
Tìm kiếm bất động sản phù hợp
Bạn có thể tìm nhà qua các trang đăng tin bất động sản, đơn vị môi giới hoặc mạng lưới cá nhân. Các tiêu chí như giá, vị trí, loại nhà và số phòng giúp thu hẹp danh sách lựa chọn. Khi so sánh bất động sản, đừng chỉ nhìn vào giá niêm yết. Hãy xem xét tuổi đời công trình, tình trạng mái nhà, hệ thống sưởi, điện nước và các khoản phí định kỳ. Với căn hộ chung cư, cần tìm hiểu phí quản lý, quy định của ban quản lý và những khoản thu bổ sung có thể phát sinh.
Bạn cũng nên khảo sát khu vực để đánh giá giao thông, tiếng ồn và khả năng tiếp cận tiện ích. Nếu sử dụng môi giới bất động sản, hãy thống nhất rõ vai trò, phạm vi dịch vụ và các điều khoản liên quan trước khi làm việc.
Xem nhà và gửi đề nghị mua
Sau khi chọn được căn nhà phù hợp, bạn nên trực tiếp tham quan để kiểm tra tình trạng thực tế. Hãy chú ý đến vết nứt, dấu hiệu thấm nước, mùi ẩm mốc, cửa sổ và hệ thống sưởi. Những vấn đề khó nhận biết cần được kiểm tra chuyên sâu hơn.
Nếu muốn mua, bạn có thể gửi đề nghị mua (offer to purchase), trong đó nêu giá đề xuất, tiền đặt cọc, ngày hoàn tất giao dịch và thời điểm nhận nhà. Tùy trường hợp, đề nghị có thể kèm điều kiện được duyệt khoản vay hoặc kết quả kiểm tra nhà. Các điều kiện cần được soạn thảo rõ ràng vì đề nghị được chấp nhận có thể tạo ra nghĩa vụ pháp lý. Không nên bỏ qua những điều kiện bảo vệ quyền lợi chỉ để tăng khả năng được chọn mua.
Kiểm tra tình trạng căn nhà
Việc tham quan ban đầu không thay thế được kiểm tra chuyên môn. Nếu điều kiện giao dịch cho phép, hãy thuê đơn vị kiểm tra nhà (home inspector) có kinh nghiệm để đánh giá các bộ phận quan trọng. Nội dung kiểm tra có thể gồm mái nhà, nền móng, kết cấu dễ quan sát, hệ thống điện, đường ống và hệ thống sưởi, thông gió. Báo cáo giúp bạn nhận biết hư hỏng, ước tính chi phí sửa chữa và cân nhắc tiếp tục giao dịch hoặc thương lượng lại.
Tuy nhiên, kiểm tra nhà không bảo đảm phát hiện mọi lỗi. Một số hạng mục có thể cần chuyên gia riêng, chẳng hạn kiểm tra radon, côn trùng gây hại hoặc hệ thống giếng và bể tự hoại, tùy đặc điểm bất động sản.
Rà soát hợp đồng và chuẩn bị hoàn tất giao dịch
Sau khi đề nghị mua được chấp nhận và các điều kiện liên quan được xử lý, bạn nên thuê luật sư bất động sản hoặc công chứng viên phù hợp với quy định địa phương để rà soát hồ sơ.
Người phụ trách pháp lý có thể kiểm tra hợp đồng, quyền sở hữu, các khoản phải thanh toán và những vấn đề liên quan đến bất động sản. Nếu vay thế chấp, bạn cần hoàn tất hồ sơ theo yêu cầu của bên cho vay và xác nhận các điều kiện giải ngân. Ở giai đoạn này, hãy yêu cầu bảng kê chi phí hoàn tất giao dịch. Ngoài khoản trả trước hoặc tiền vay, bạn cần chuẩn bị thuế, phí pháp lý và các khoản điều chỉnh tại ngày hoàn tất.
Hoàn tất giao dịch và nhận nhà
Vào ngày hoàn tất giao dịch (closing day), người mua chuyển số tiền còn phải thanh toán theo hướng dẫn của luật sư hoặc công chứng viên. Nếu vay thế chấp, bên cho vay sẽ giải ngân theo quy trình đã thỏa thuận.
Sau khi các điều kiện cần thiết được đáp ứng, thủ tục thanh toán và đăng ký chuyển quyền sở hữu sẽ được xử lý theo quy định. Người mua nhận chìa khóa theo thời điểm bàn giao đã thống nhất.
Sau khi nhận nhà, bạn nên kiểm tra tình trạng căn nhà, ghi nhận chỉ số đồng hồ nếu cần, chuyển các dịch vụ tiện ích sang tên, cập nhật địa chỉ nhận thư và lưu giữ hồ sơ giao dịch.
Nếu bạn muốn tìm kiếm chuyên gia môi giới bất động sản và luật sư uy tín để hỗ trợ trong việc mua nhà ở Canada, có thể liên hệ với Canadahomehub.
Mua nhà ở Canada cần bao nhiêu tiền? Các khoản chi phí cần dự trù
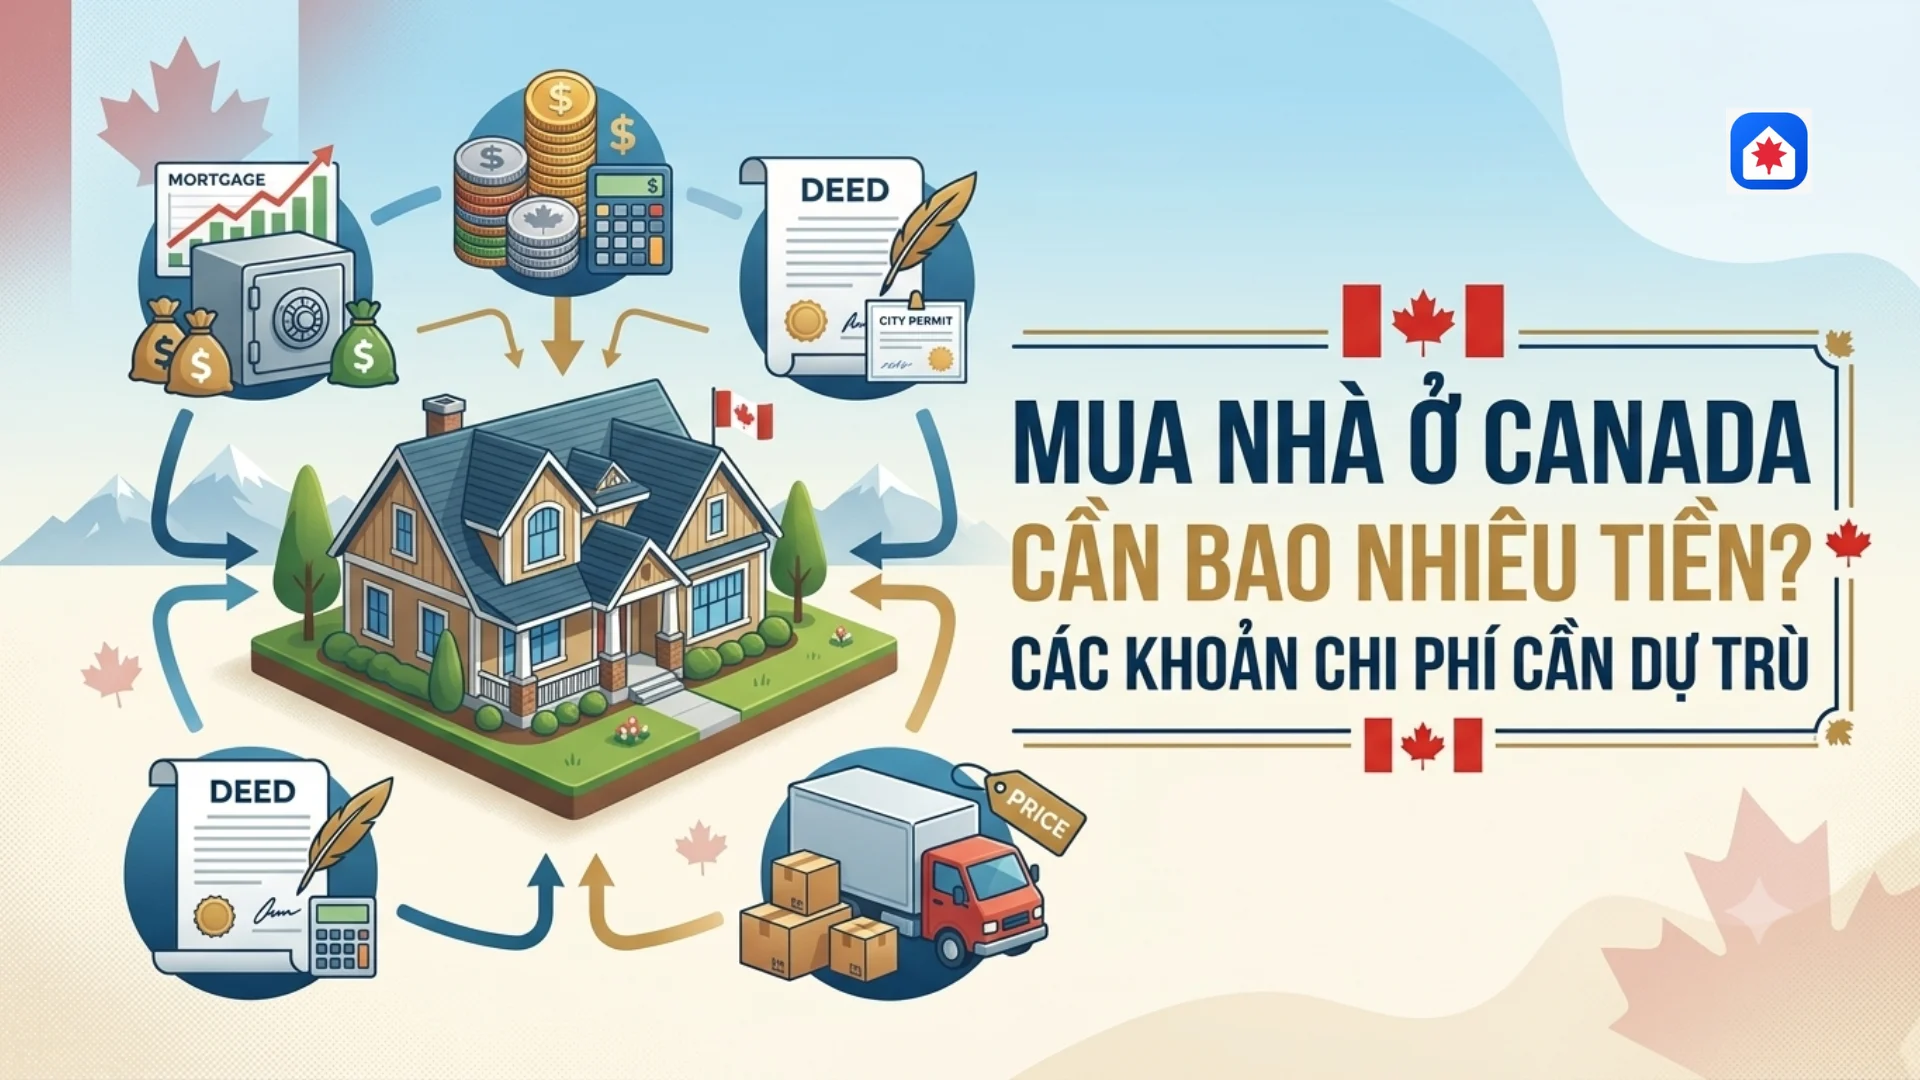
Các khoản chi phí khi mua nhà ở Canada
Tổng số tiền cần chuẩn bị phụ thuộc vào giá nhà, hình thức thanh toán, địa phương và điều kiện của người mua. Theo mức tham khảo của Cơ quan Quản lý Nhà ở và Thế chấp Canada (CMHC), chi phí hoàn tất giao dịch có thể vào khoảng 1,5%–4% giá mua nhà. Đây là mức ước tính, không phải tỷ lệ cố định cho mọi giao dịch.
Giá nhà và khoản tiền cần chuẩn bị ban đầu
Giá mua nhà thường là khoản chi lớn nhất. Tuy nhiên, số tiền cần có ban đầu khác nhau tùy việc bạn thanh toán toàn bộ bằng tiền sẵn có hay vay thế chấp.
Trường hợp 1: Thanh toán toàn bộ bằng tiền sẵn có
Nếu không vay thế chấp, bạn cần chuẩn bị đủ giá mua theo hợp đồng. Chẳng hạn, căn nhà trị giá 600.000 CAD đòi hỏi 600.000 CAD để thanh toán giá mua, chưa bao gồm thuế và các chi phí giao dịch.
Hình thức này giúp bạn không phải trả lãi vay thế chấp. Tuy nhiên, không nên sử dụng toàn bộ tiền tiết kiệm mà không giữ lại quỹ dự phòng cho sinh hoạt, sửa chữa và những tình huống bất ngờ.
Trường hợp 2: Vay thế chấp với khoản trả trước dưới 20%
Người mua trả trước một phần giá trị căn nhà (down payment) và vay ngân hàng phần còn lại. Với khoản trả trước dưới 20%, khoản vay thường phải có bảo hiểm khoản vay thế chấp nếu đáp ứng điều kiện áp dụng.
Bảo hiểm này bảo vệ bên cho vay trước rủi ro người vay không trả được nợ, không phải bảo hiểm bảo vệ căn nhà hoặc tài sản của người mua. Vì vậy, bạn cần tính khoản phí liên quan vào tổng ngân sách.
Trường hợp 3: Vay thế chấp với khoản trả trước từ 20% trở lên
Khoản trả trước từ 20% trở lên thường giúp người mua tránh bảo hiểm khoản vay thế chấp bắt buộc. Đồng thời, trả trước nhiều hơn giúp giảm số tiền vay và thường làm giảm tổng lãi phải trả nếu các điều kiện khác tương đương.
Dù vậy, bạn vẫn cần đáp ứng yêu cầu xét duyệt của bên cho vay. Hãy cân đối giữa khoản trả trước, số tiền thanh toán hằng tháng và khả năng duy trì quỹ dự phòng.
Thuế và phí khi hoàn tất giao dịch
Ngoài giá nhà và khoản trả trước, người mua cần dự trù các khoản phí chuyển quyền sở hữu. Mức phí cụ thể phụ thuộc vào tỉnh bang, thành phố, loại bất động sản và điều kiện giao dịch.
Những khoản thường cần kiểm tra gồm:
- Thuế chuyển nhượng bất động sản (land transfer tax): Mức thu và cách tính tùy địa phương. Một số thành phố có thuế riêng bên cạnh thuế của tỉnh bang.
- Phí luật sư hoặc công chứng viên: Chi trả cho việc rà soát hợp đồng, kiểm tra hồ sơ và đăng ký chuyển quyền sở hữu.
- Bảo hiểm quyền sở hữu (title insurance): Bảo vệ trước một số rủi ro liên quan đến quyền sở hữu theo phạm vi hợp đồng.
- Phí kiểm tra nhà: Phát sinh khi thuê chuyên gia đánh giá tình trạng bất động sản.
- Các khoản điều chỉnh tại ngày hoàn tất: Chẳng hạn, thuế bất động sản hoặc chi phí dịch vụ được phân bổ giữa người mua và người bán.
- Thuế đối với nhà mới: Một số giao dịch có thể phát sinh GST/HST. Việc được giảm hoặc hoàn thuế phụ thuộc vào loại bất động sản và điều kiện của người mua.
Bạn nên yêu cầu luật sư hoặc đơn vị phụ trách giao dịch lập bảng kê chi phí cụ thể trước ngày hoàn tất. Một số trường hợp có thể phát sinh chi phí cao hơn mức ước tính thông thường.
Chi phí duy trì nhà ở sau khi mua
Sau khi nhận nhà, bạn vẫn cần ngân sách để duy trì bất động sản. Những khoản này nên được tính vào khả năng chi trả dài hạn.
- Thuế bất động sản hằng năm (property tax): Phụ thuộc vào địa phương và giá trị được dùng để tính thuế.
- Bảo hiểm nhà ở (home insurance): Thay đổi theo loại nhà, vị trí và phạm vi bảo hiểm.
- Điện, nước, sưởi ấm và tiện ích: Phụ thuộc vào diện tích, thời tiết và thói quen sử dụng.
- Phí quản lý chung cư (condo fees): Áp dụng với một số căn hộ, dùng để vận hành và bảo trì khu vực chung.
- Sửa chữa, bảo trì và chuyển nhà: Có thể gồm sửa mái, xử lý thấm nước, bảo dưỡng hệ thống sưởi, mua nội thất hoặc hoàn thiện không gian.
Mức chi thực tế phụ thuộc vào căn nhà và nhu cầu sinh hoạt. Vì vậy, hãy tính các khoản này cùng tiền vay, thay vì chỉ dựa vào giá mua để đánh giá khả năng tài chính.
Kinh nghiệm mua nhà ở Canada an toàn và tiết kiệm chi phí
Kinh nghiệm giúp mua nhà ở Canada an toàn và tiết kiệm chi phí
Xác định ngân sách tổng thể
Giá niêm yết không phản ánh toàn bộ số tiền cần có. Hãy lập ngân sách gồm giá nhà, khoản trả trước, thuế, phí giao dịch, chi phí chuyển nhà và khoản dự phòng sửa chữa.
Nếu vay thế chấp, bạn nên tính khoản thanh toán định kỳ và khả năng chi trả khi lãi suất thay đổi vào thời điểm gia hạn. Số tiền ngân hàng đồng ý cho vay không nhất thiết là số tiền bạn có thể thoải mái thanh toán trong dài hạn.
Tìm hiểu quy định và thuế tại địa phương
Thuế chuyển nhượng, các khoản thu bổ sung và ưu đãi dành cho người mua nhà lần đầu có thể khác nhau theo tỉnh bang và thành phố. Trước khi đặt cọc hoặc ký hợp đồng, hãy kiểm tra thông tin từ cơ quan chính quyền và trao đổi với luật sư bất động sản.
Nếu mua nhà mới, bạn cần xác minh nghĩa vụ GST/HST và điều kiện áp dụng chương trình hoàn thuế nếu có. Người không phải công dân hoặc thường trú nhân Canada cũng cần kiểm tra riêng điều kiện được phép mua nhà.
So sánh các phương án thanh toán và khoản vay
Nếu có đủ tiền mua nhà, bạn có thể cân nhắc thanh toán toàn bộ để tránh lãi vay. Tuy nhiên, hãy so sánh lợi ích này với việc giữ lại tiền mặt cho sinh hoạt và những nhu cầu tài chính khác.
Nếu vay thế chấp, hãy so sánh lãi suất cố định và biến đổi, thời hạn vay, thời gian khấu hao, khoản thanh toán định kỳ và điều kiện trả nợ trước hạn. Đừng chỉ nhìn vào số tiền phải trả hằng tháng, bởi thời gian khấu hao dài có thể làm tăng tổng lãi nếu các điều kiện khác tương đương.
Kiểm tra kỹ hợp đồng và tình trạng căn nhà
Trước khi cam kết mua, hãy kiểm tra chất lượng bất động sản và hồ sơ pháp lý. Nếu phù hợp, bạn nên đưa điều kiện kiểm tra nhà hoặc điều kiện tài chính vào đề nghị mua để giảm rủi ro. Hãy nhờ chuyên gia kiểm tra nhà và luật sư hoặc công chứng viên rà soát quyền sở hữu, điều khoản hợp đồng, nghĩa vụ thanh toán và những hạn chế liên quan. Với căn hộ chung cư, cần xem xét phí quản lý và các khoản thu đặc biệt có thể ảnh hưởng đến ngân sách.
Đặc biệt, đừng chuyển tiền chỉ dựa trên email hoặc thông tin thanh toán mới nhận được mà chưa xác minh. Hãy xác nhận hướng dẫn chuyển tiền trực tiếp với luật sư hoặc đơn vị phụ trách qua kênh liên hệ đáng tin cậy. Chuẩn bị tài chính đầy đủ, hiểu rõ quy định địa phương và kiểm tra kỹ hồ sơ sẽ giúp bạn hạn chế rủi ro khi mua nhà ở Canada. Quan trọng nhất, hãy đánh giá tổng chi phí và khả năng chi trả dài hạn trước khi đưa ra quyết định.
Cảm ơn bạn đã theo dõi bài viết.