Mua nhà ở Canada là mục tiêu lớn của nhiều gia đình Việt định cư cũng như các nhà đầu tư. Khi bắt đầu hành trình tìm kiếm nơi an cư, câu hỏi thực tế và cấp thiết nhất luôn là: Mỗi tháng gia đình bạn sẽ phải chi trả bao nhiêu tiền cho khoản vay mua nhà?
Nhiều người thường chỉ chú ý đến giá bán niêm yết hoặc mức lãi suất quảng cáo từ các ngân hàng thương mại. Tuy nhiên, cơ chế tài chính thế chấp tại Canada có những quy định đặc thù về tiền trả trước, bảo hiểm bắt buộc và phương thức ghép lãi. Việc sử dụng một máy tính mortgage Canada chuẩn xác sẽ giúp bạn nhanh chóng giải mã các con số phức tạp, chủ động cân đối ngân sách và tự tin khi làm việc với chuyên viên tín dụng.
Máy tính mortgage Canada là gì và giúp ích như thế nào khi mua nhà?
Tìm hiểu về máy tính mortgage Canada
Khái niệm Mortgage Calculator Canada
Mortgage Calculator Canada là công cụ tài chính trực tuyến được xây dựng theo các quy chuẩn ngân hàng tại Canada, hỗ trợ người mua nhà mô phỏng chi tiết các nghĩa vụ tài chính định kỳ khi vay thế chấp bất động sản. Thay vì phải tự áp dụng các công thức toán học tài chính phức tạp, bạn chỉ cần nhập vài thông số cơ bản để hệ thống tính toán tự động số tiền phải trả mỗi kỳ.
Vai trò của công cụ trong quá trình lập kế hoạch mua nhà
Thay vì phỏng đoán mơ hồ, máy tính mortgage Canada mang lại 3 giá trị thiết thực cho người mua:
- Minh bạch dòng tiền: Cho phép bạn nhìn thấy ngay số tiền thực tế phải trích ra từ thu nhập hàng tháng để trả nợ.
- Thử nghiệm đa kịch bản: Bạn có thể kiểm tra xem nếu lãi suất biến động hoặc bạn gom thêm được 5% tiền trả trước thì số tiền nợ gốc và lãi thay đổi ra sao.
- Tiết kiệm thời gian đàm phán: Giúp bạn nắm chắc năng lực tài chính của mình trước khi chính thức nộp hồ sơ xin phê duyệt trước (Pre-approval) tại các tổ chức tín dụng.
Phân biệt công cụ tính khoản thanh toán mortgage với công cụ đánh giá khả năng vay
Hai công cụ này thường bị nhầm lẫn nhưng thực tế giải quyết hai bài toán hoàn toàn khác nhau:
- Công cụ tính khoản thanh toán mortgage (Mortgage Payment Calculator): Tập trung trả lời câu hỏi: "Với khoản vay cụ thể này và mức lãi suất hiện tại, số tiền tôi phải nộp mỗi kỳ là bao nhiêu?". Đây là trọng tâm mà chúng ta đang tìm hiểu.
- Công cụ đánh giá khả năng vay (Mortgage Affordability Calculator): Giải quyết câu hỏi: "Dựa trên thu nhập gộp, nợ thẻ tín dụng, tiền góp xe và chi phí sinh hoạt của gia đình, ngân hàng sẽ cho phép tôi vay tối đa bao nhiêu tiền?".
Những thông tin cần chuẩn bị khi sử dụng máy tính mortgage Canada
Những thông tin cần chuẩn bị khi sử dụng máy tính mortgage Canada
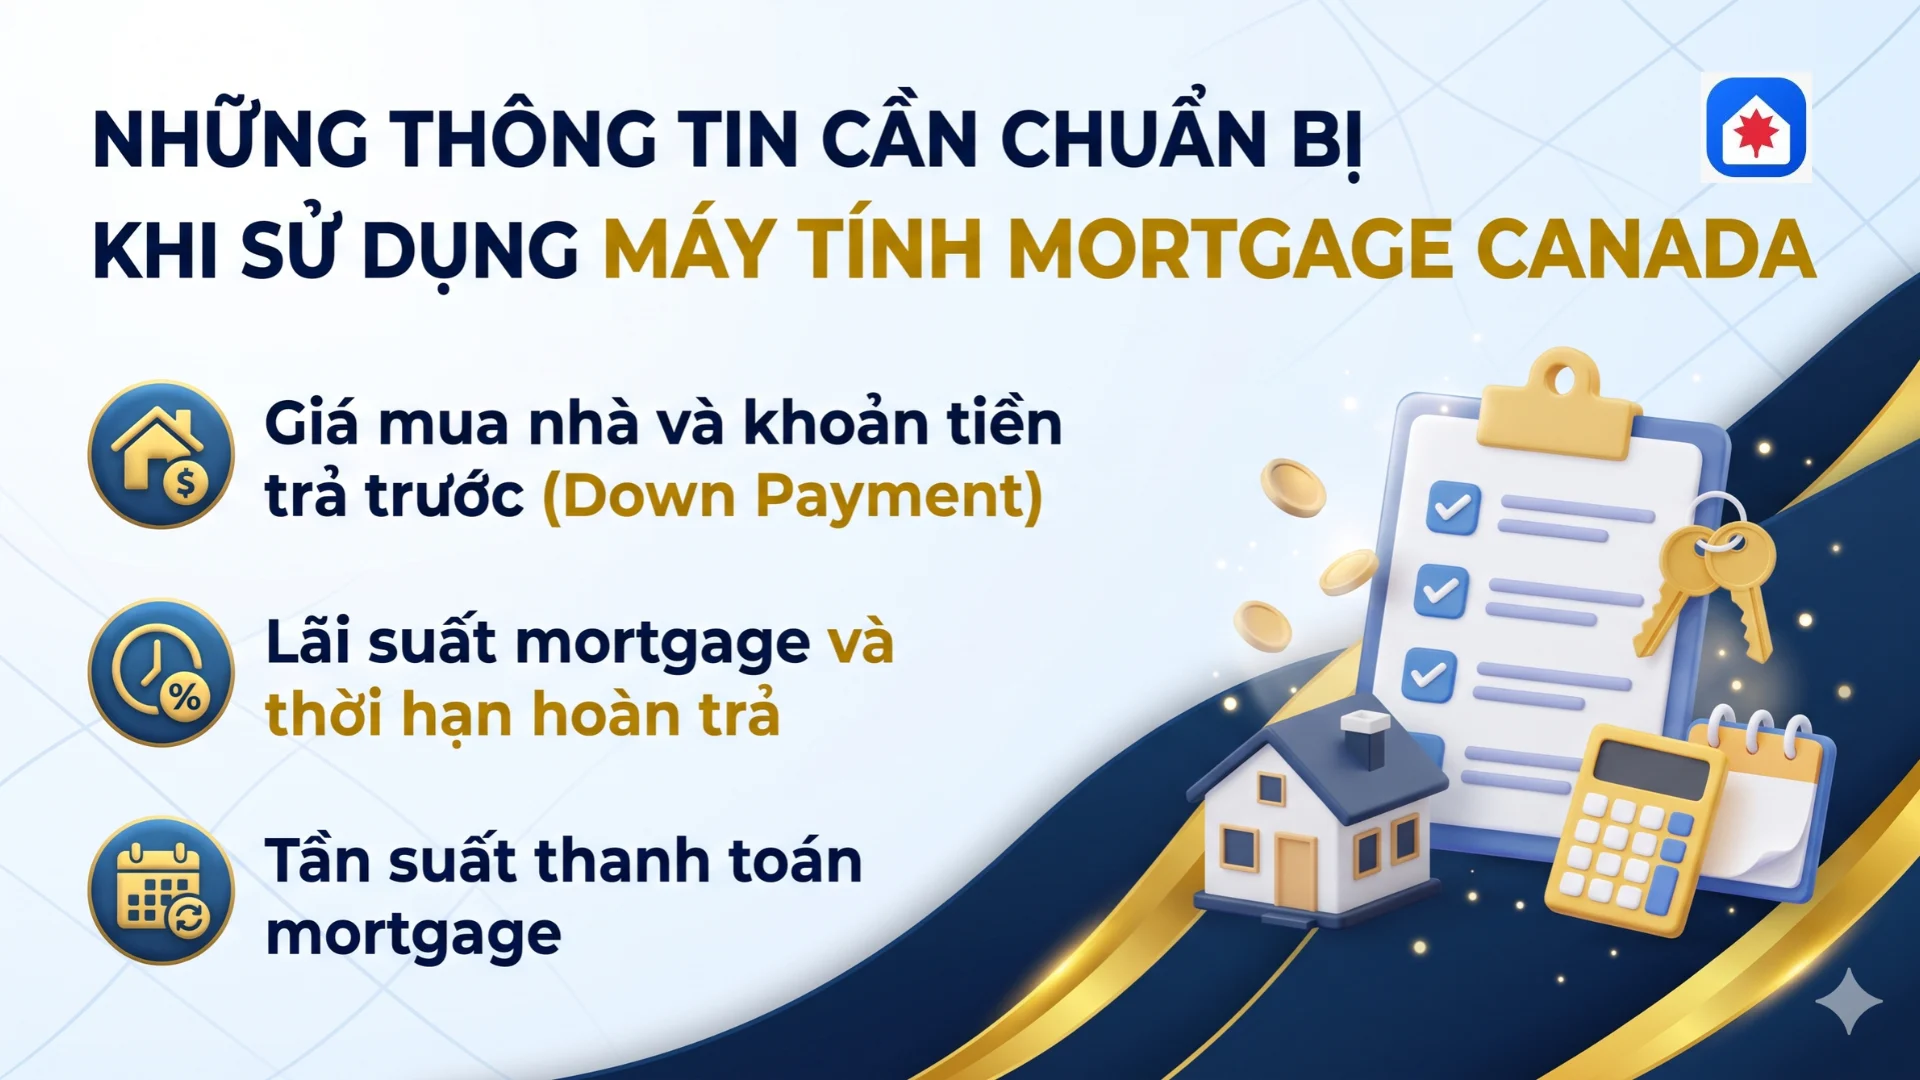
Để nhận được kết quả chính xác nhất khi thao tác trên máy tính mortgage Canada, người mua nhà cần chuẩn bị sẵn 3 nhóm số liệu đầu vào dưới đây.
Giá mua nhà và khoản tiền trả trước (Down Payment)
- Purchase Price (Giá mua nhà): Toàn bộ giá trị căn bất động sản được ghi nhận trên hợp đồng mua bán tính theo đồng đô la Canada (CAD).
- Down Payment (Khoản tiền trả trước): Số tiền mặt tự có bạn thanh toán cho bên bán vào ngày đóng sổ giao dịch. Tại Canada, tỷ lệ trả trước tối thiểu theo luật định được chia thành 3 mốc:
- Dưới $500.000 CAD: Yêu cầu trả trước tối thiểu 5%.
- Từ $500.000 đến $1.499.999 CAD: Tối thiểu 5% cho $500.000 đầu tiên và 10% cho phần vượt trên $500.000.
- Từ $1.500.000 CAD trở lên: Bắt buộc trả trước tối thiểu 20%.
- Mortgage Principal (Số tiền vay thực tế): Khoản chênh lệch lấy giá mua nhà trừ đi khoản tiền trả trước ban đầu.
- Ảnh hưởng của tỷ lệ trả trước đến khoản vay và bảo hiểm mortgage: Nếu bạn trả trước dưới 20% giá trị căn nhà, khoản vay của bạn thuộc diện có bảo hiểm (High-ratio / Insured Mortgage). Bạn bắt buộc phải đóng phí bảo hiểm thế chấp (phổ biến nhất là CMHC, dao động từ 2,8% đến 4,0% giá trị khoản vay). Phí bảo hiểm này sẽ không thu bằng tiền mặt mà được cộng dồn trực tiếp vào số tiền vay thực tế, làm tăng nghĩa vụ nợ hàng tháng.
Lãi suất mortgage và thời hạn hoàn trả
- Interest Rate (Lãi suất thế chấp): Mức lãi suất hàng năm theo gói cố định (Fixed Rate) hoặc thả nổi (Variable Rate). Khác với nhiều quốc gia, các khoản vay cố định tại Canada áp dụng cơ chế ghép lãi bán niên (Semi-annually, not in advance) theo quy định của Đạo luật Lợi tức.
- Mortgage Term (Kỳ hạn hợp đồng): Thời gian thỏa thuận hợp đồng và mức lãi suất cam kết có hiệu lực giữa bạn và bên cho vay (thường từ 1 đến 5 năm, phổ biến nhất là 3 năm hoặc 5 năm).
- Amortization Period (Thời hạn khấu hao toàn phần): Tổng số năm dự kiến để bạn thanh toán hết 100% nợ gốc và nợ lãi (thông thường là 25 năm; với người mua nhà lần đầu mua nhà mới xây hoặc khoản vay không bảo hiểm có thể lên tới 30 năm).
- Sự khác nhau giữa thời hạn hợp đồng và thời gian hoàn trả khoản vay: Amortization Period là cả một hành trình dài hạn (ví dụ 25 năm), trong khi Mortgage Term là những chặng ngắn hạn (3 hay 5 năm). Khi kết thúc mỗi Term, bạn sẽ phải tái thương lượng (Renew) mức lãi suất mới cho phần nợ còn lại cho đến khi trả dứt điểm khoản vay.
Tần suất thanh toán mortgage
Tần suất bạn nộp tiền cho ngân hàng có tác động đáng kể đến tốc độ giảm nợ:
- Monthly Payment (Thanh toán hàng tháng): Đóng 12 lần mỗi năm vào một ngày nhất định.
- Semi-monthly Payment (Thanh toán nửa tháng): Đóng 24 lần mỗi năm (thường vào ngày 1 và ngày 15). Khoản trả bằng tiền tháng chia đôi.
- Bi-weekly Payment (Thanh toán mỗi hai tuần thông thường): Đóng 26 lần mỗi năm. Số tiền mỗi kỳ tính bằng: (Khoản trả tháng x12)/26.
- Accelerated Bi-weekly Payment (Thanh toán mỗi hai tuần gia tốc): Lấy khoản trả hàng tháng chia làm đôi và đóng 26 kỳ trong năm.
- Accelerated Weekly Payment (Hằng tuần gia tốc): Lấy khoản trả hàng tháng chia cho 4 và đóng 52 kỳ trong năm.
- Ảnh hưởng của tần suất thanh toán đến tổng tiền lãi: Với hình thức Accelerated Bi-weekly, mỗi năm bạn đóng thêm tương đương 1 tháng tiền nhà trọn vẹn. Khoản dôi dư này đi thẳng vào khấu trừ nợ gốc, giúp rút ngắn thời gian vay từ 25 năm xuống còn khoảng 22 năm và tiết kiệm hàng chục nghìn CAD tiền lãi.
Cách sử dụng Mortgage Calculator Canada để tính khoản trả hàng tháng
Cách sử dụng Mortgage Calculator Canada để tính khoản thanh toán hàng tháng
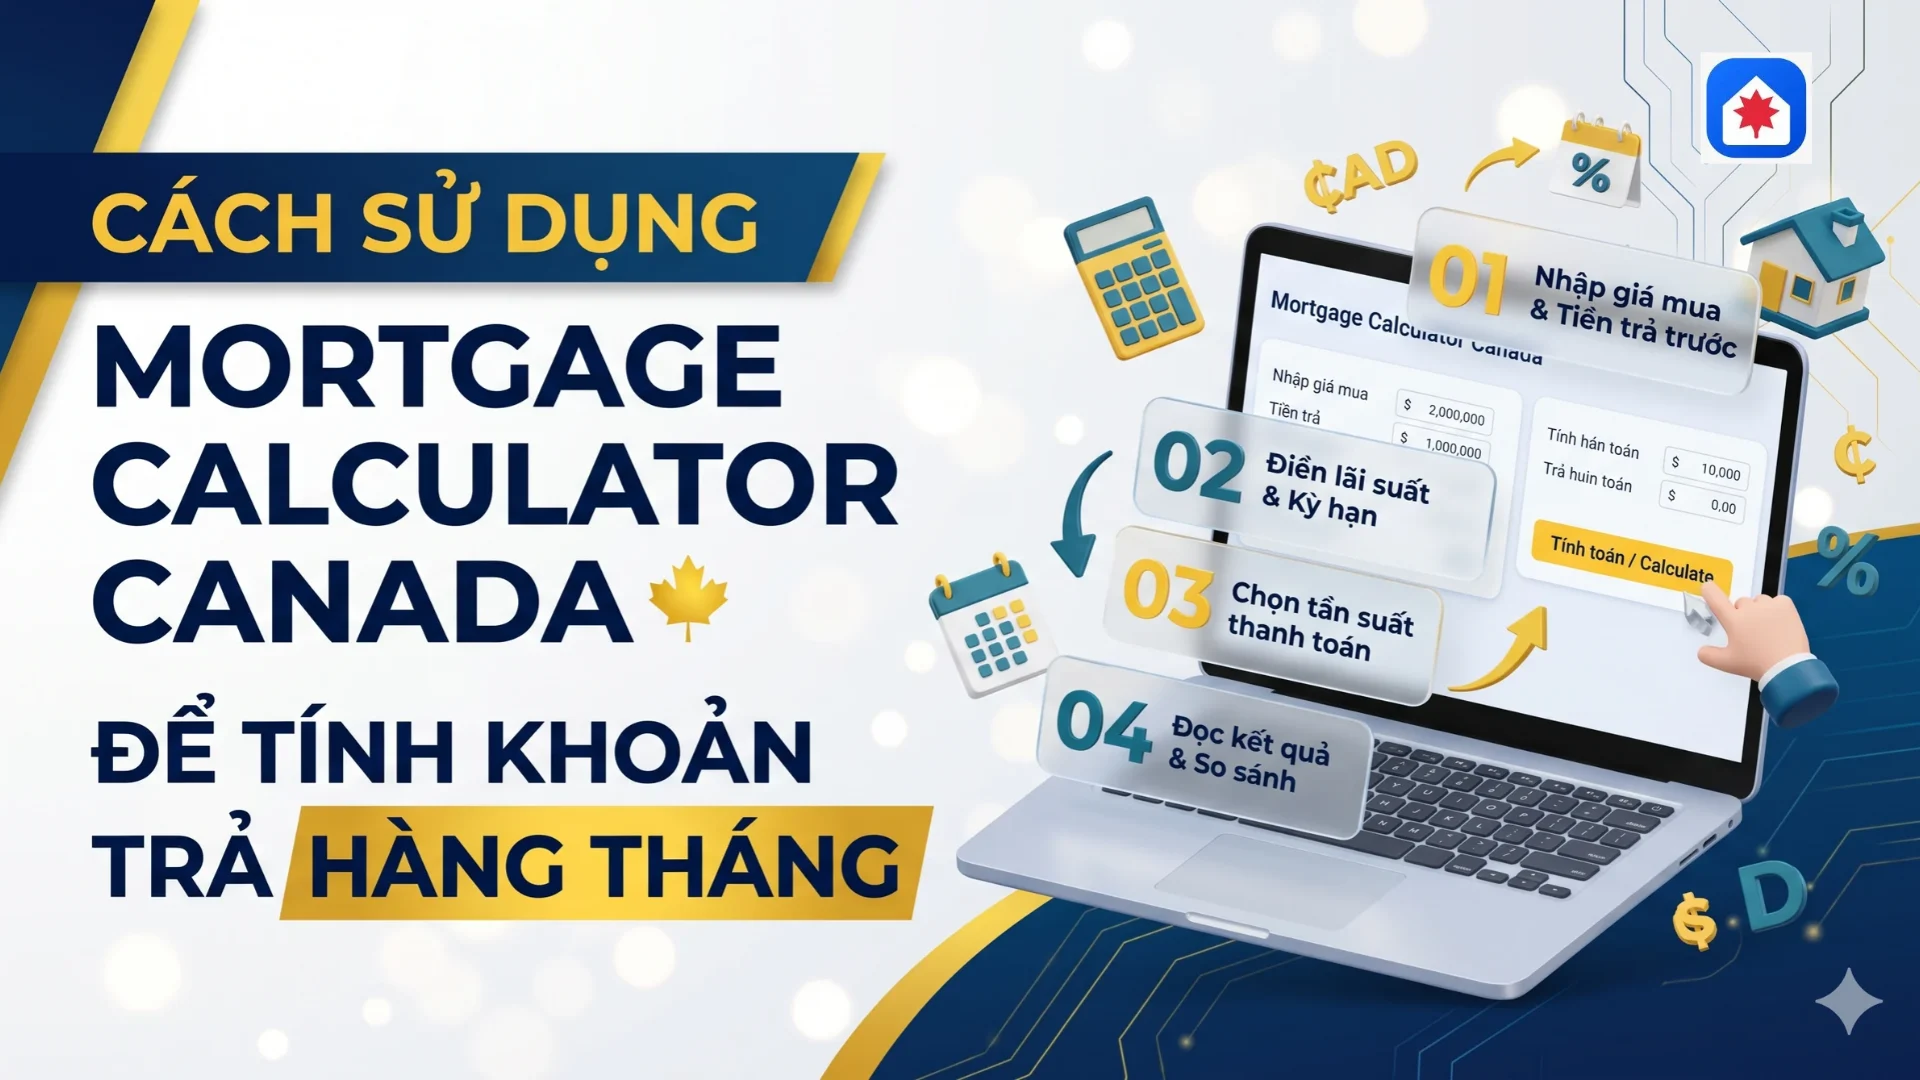
Quy trình thao tác tính toán được tối ưu qua 4 bước đơn giản:
Bước 1 – Nhập giá mua nhà và khoản tiền trả trước
Điền mức giá chào bán của căn nhà vào ô Purchase Price và số tiền Down Payment dự kiến. Hệ thống sẽ tự động xác định xem bạn có phải chịu phí bảo hiểm CMHC hay không.
Bước 2 – Điền lãi suất và thời hạn mortgage
Nhập mức lãi suất dự kiến của gói vay mà bạn đang cân nhắc. Sau đó chọn Amortization Period (mặc định là 25 năm) và Mortgage Term (thường là 5 năm).
Bước 3 – Chọn tần suất thanh toán
Lựa chọn phương thức thanh toán phù hợp với chu kỳ dòng tiền của bạn, chẳng hạn như Monthly hoặc Accelerated Bi-weekly. Đây cũng là bước hỗ trợ bạn tính khoản trả mortgage theo sát ngày nhận lương thực tế từ cơ quan.
Bước 4 – Đọc kết quả và so sánh các phương án vay
Sau khi hệ thống xử lý, bạn cần quan sát 5 chỉ số then chốt trên bảng kết quả:
- Khoản thanh toán mỗi kỳ: Số tiền định kỳ ngân hàng sẽ tự động trích nợ từ tài khoản của bạn.
- Tổng tiền gốc: Số tiền bạn đã chi trả thực tế để giảm trừ vào giá trị ngôi nhà.
- Tổng tiền lãi: Chi phí tài chính bạn phải nộp cho ngân hàng trong suốt kỳ hạn hoặc đời khoản vay.
- Dư nợ còn lại: Số tiền nợ còn lại khi kết thúc kỳ hạn 3 hoặc 5 năm mà bạn cần tái cấp vốn.
- Lịch trình thanh toán (Amortization Schedule): Bảng phân tách tỷ lệ gốc và lãi qua từng năm, giúp bạn thấy rõ giai đoạn đầu tiền lãi chiếm tỷ trọng rất cao.
Ví dụ tính khoản thanh toán mortgage tại Canada
Hãy cùng xem xét bài toán thực tế cho một căn nhà tại ngoại ô có giá $700.000 CAD, lãi suất cố định 4,79%/năm, thời hạn khấu hao 25 năm:
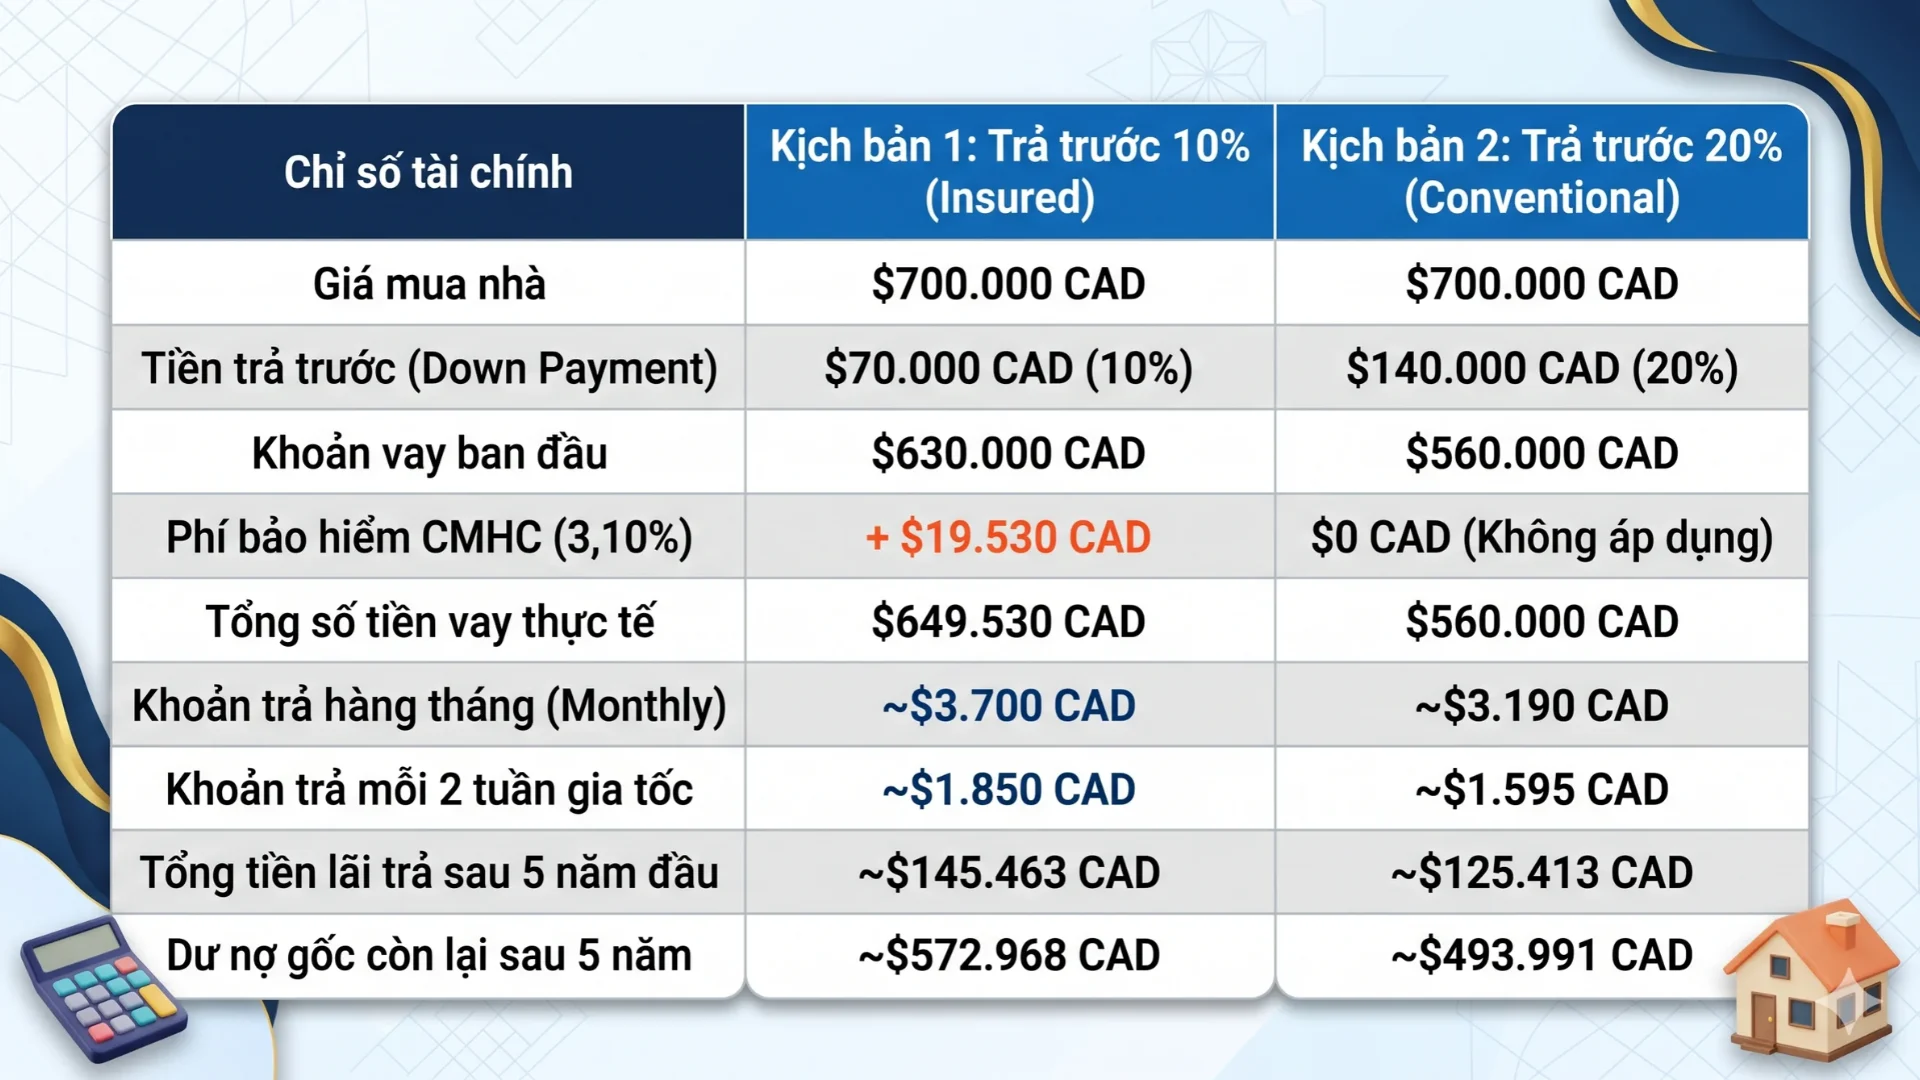
Con số từ bảng tính cho thấy, nếu tích lũy đủ 20% tiền trả trước, bạn không chỉ tiết kiệm được $510 CAD tiền trả mỗi tháng mà còn giảm được hơn $20.000 CAD tiền lãi chỉ trong 5 năm đầu.
Những yếu tố ảnh hưởng đến kết quả tính mortgage và khả năng mua nhà
Những yếu tố ảnh hưởng đến kết quả tính mortgage Canada
Khi sử dụng một máy tính mortgage Canada, bạn cần lưu ý rằng kết quả đầu ra có thể biến động lớn bởi các yếu tố thực tế sau:
Lãi suất thay đổi làm tăng hoặc giảm khoản thanh toán
Lãi suất là đòn bẩy nhạy cảm nhất. Với khoản vay $600.000 CAD trong 25 năm, nếu lãi suất tăng từ 4,5% lên 5,5%, khoản thanh toán hàng tháng sẽ tăng thêm hơn $340 CAD. Nhập nhiều mức lãi suất khác nhau vào công cụ sẽ giúp bạn chủ động đối phó với rủi ro thị trường.
Down Payment và bảo hiểm khoản vay mortgage
Tỷ lệ trả trước trực tiếp quyết định quy mô nợ gốc. Vượt qua mốc 20% Down Payment giúp bạn loại trừ hoàn toàn phí bảo hiểm thế chấp, tạo sự nhẹ nhõm đáng kể cho dòng tiền hàng tháng.
Amortization Period ảnh hưởng đến tổng chi phí vay
Việc kéo dài thời gian khấu hao từ 25 năm lên 30 năm giúp giảm số tiền phải đóng mỗi tháng, tạo điều kiện thuận lợi cho người có ngân sách eo hẹp. Tuy nhiên, cái giá phải trả là tổng số tiền lãi nộp cho bên cho vay trong toàn bộ thời gian vay sẽ đội lên rất nhiều.
Thu nhập, khoản nợ và Mortgage Stress Test
Dù bạn tính toán khoản trả hàng tháng rất vừa sức, ngân hàng vẫn yêu cầu bạn vượt qua bài kiểm tra Stress Test do Văn phòng Giám sát các Định chế Tài chính (OSFI) ban hành. Bạn phải chứng minh đủ khả năng thanh toán ở mức lãi suất hợp đồng cộng thêm 2% (hoặc mức sàn tối thiểu 5,25%). Đây là rào cản khiến khả năng vay thực tế thường thấp hơn so với mức tối đa bạn tự nhẩm tính.
Sử dụng công cụ tính mortgage Canada trên CanadaHomeHub
Để hỗ trợ người mua nhà tính toán chuẩn xác mà không cần cài đặt các phần mềm phức tạp, CanadaHomeHub.Ca đã xây dựng công cụ tính khoản vay thế chấp chính xác, phù hợp cho cộng đồng người Việt tại Canada.
Giới thiệu công cụ Mortgage Payment Calculator
Thay vì phải dùng các công cụ phức tạp, giao diện máy tính mortgage Canada trên nền tảng được bản địa hóa trực quan, cập nhật liên tục thuật toán ghép lãi bán niên và các khung biểu phí bảo hiểm CMHC mới nhất theo quy định liên bang.
Cách tiếp cận và sử dụng công cụ
Để tính khoản thanh toán hàng tháng, người dùng chỉ cần truy cập vào CanadaHomeHub.Ca, chọn Tools và chọn Mortgage payment calculator, sau đó nhập các thông tin cần thiết như: giá mua, số tiền trả trước, lãi suất hàng năm, thời gian khấu hao, tần suất thanh. Kết quả sẽ hiển thị tức thì với biểu đồ trực quan thông qua những thao tác đơn giản.
Những thông tin người mua nhà có thể tham khảo từ kết quả
Từ bảng kết quả phân tích trên hệ sinh thái, người mua có thể:
- Theo dõi tường tận số tiền cần thanh toán theo từng chu kỳ.
- Xem biểu đồ phân bổ gốc và lãi qua từng năm trong suốt kỳ hạn thế chấp.
- Đánh giá ngay số tiền tiết kiệm được khi chuyển sang chế độ thanh toán gia tốc (Accelerated).
Kết hợp công cụ tính mortgage với các công cụ hỗ trợ lập kế hoạch tài chính và mua nhà khác
Không dừng lại ở việc tính tiền gốc và lãi, một người mua nhà thông minh cần phối hợp linh hoạt máy tính khoản vay mua nhà với các tài nguyên bổ trợ trên website: từ bảng dự toán chi phí đóng sổ (Closing Costs), biểu thuế chuyển nhượng đất đai (Land Transfer Tax) của từng tỉnh bang, cho đến cẩm nang kết nối với các Realtor uy tín. Sự kết hợp này mang lại cho bạn cái nhìn toàn diện trước khi đưa ra quyết định đặt bút ký hợp đồng mua bất động sản.
Các câu hỏi thường gặp về mortgage và tính khoản trả tại Canada (FAQ)
1. Máy tính mortgage Canada tính khoản thanh toán hàng tháng như thế nào?
Hệ thống sử dụng công thức toán học tài chính dựa trên: Dư nợ gốc (giá mua trừ tiền trả trước và cộng phí bảo hiểm nếu có), mức lãi suất danh nghĩa tính theo phương pháp ghép lãi bán niên và tổng số kỳ thanh toán trong suốt thời hạn khấu hao để cho ra số tiền cố định mỗi kỳ.
2. Mortgage 500.000 CAD phải trả bao nhiêu mỗi tháng?
Với số tiền nợ thế chấp thực tế là $500.000 CAD trong thời hạn khấu hao 25 năm:
- Lãi suất 4,5%: Khoản trả hàng tháng khoảng $2.767 CAD.
- Lãi suất 4,79%: Khoản trả hàng tháng khoảng $2.849 CAD.
- Lãi suất 5,0%: Khoản trả hàng tháng khoảng $2.908 CAD.
3. Down Payment có ảnh hưởng đến khoản thanh toán mortgage không?
Chắc chắn có. Down Payment càng lớn thì số tiền vay nợ gốc càng thấp, từ đó giảm áp lực trả nợ định kỳ. Đặc biệt, đạt mốc 20% giúp bạn hoàn toàn không phải gánh thêm chi phí bảo hiểm CMHC vào khoản nợ hàng tháng.
4. Mortgage Term và Amortization Period khác nhau như thế nào?
Amortization Period là tổng thời gian dự kiến để bạn hoàn trả dứt điểm toàn bộ khoản nợ (thường là 25 năm). Mortgage Term là khoảng thời gian thỏa thuận lãi suất có hiệu lực (thường từ 3 đến 5 năm). Khi hết Term, bạn sẽ phải ký tiếp hợp đồng mới cho số nợ còn lại.
5. Nên chọn thanh toán mortgage hàng tháng hay hai tuần một lần?
Nếu thu nhập của bạn nhận theo chu kỳ mỗi hai tuần, lựa chọn hình thức Accelerated Bi-weekly là tối ưu nhất. Phương thức này giúp bạn đóng thêm tương đương 1 tháng tiền nhà mỗi năm, triệt tiêu nợ gốc nhanh hơn và rút ngắn thời hạn vay từ 2 đến 3 năm mà không gây xáo trộn chi tiêu hàng ngày.
6. Mortgage Calculator có tính thuế bất động sản và bảo hiểm nhà không?
Đa số các công cụ tính mortgage cơ bản chỉ tính tiền gốc và tiền lãi (P&I). Khi lập kế hoạch ngân sách sống thực tế, bạn cần dự trù thêm thuế tài sản hàng năm (khoảng 0,5% – 1% giá trị nhà), bảo hiểm nhà ở ($80 – $200 CAD/tháng) và phí quản lý chung cư nếu có.
7. Kết quả từ Mortgage Calculator có đảm bảo được ngân hàng duyệt khoản vay không?
Không. Kết quả từ máy tính mang tính chất tham khảo kỹ thuật. Ngân hàng thực tế sẽ thẩm định hồ sơ thông qua bài kiểm tra Stress Test, rà soát lịch sử tín dụng, xác minh tài sản và kiểm tra tính hợp lệ của nguồn tiền Down Payment trước khi ra quyết định phê duyệt cuối cùng.
Việc chủ động sử dụng máy tính mortgage Canada ngay từ giai đoạn đầu của kế hoạch mua nhà sẽ giúp bạn làm chủ bức tranh tài chính, tránh được tình trạng quá tải nợ và tự tin lựa chọn bất động sản phù hợp. Hãy luôn kết hợp việc tính toán số liệu trên máy tính mortgage Canada với việc tham khảo ý kiến của các chuyên gia tư vấn thế chấp để có được phương án vay an toàn và tối ưu nhất cho gia đình bạn.
Cảm ơn bạn đã theo dõi bài viết.