Tìm được một mortgage broker Toronto uy tín là bước đi quyết định khi bạn lên kế hoạch mua bất động sản tại thành phố lớn nhất Canada. Với mặt bằng giá nhà cao và quy định thẩm định tín dụng chặt chẽ của tỉnh bang Ontario, quá trình vay mua nhà Toronto đòi hỏi nhiều hơn việc chỉ so sánh vài con số lãi suất niêm yết. Một chuyên gia môi giới phù hợp sẽ giúp bạn tiếp cận nguồn vốn tối ưu và tránh những điều khoản hợp đồng bất lợi.
Dù đang sinh sống tại khu vực Greater Toronto Area (GTA) hay chuẩn bị kế hoạch định cư từ Việt Nam, việc nắm rõ cách chọn người đồng hành sẽ giúp bạn chủ động hoàn toàn. Bài viết dưới đây phân tích vai trò của mortgage broker, 5 tiêu chí đánh giá năng lực, quy trình 4 bước sàng lọc và những sai lầm cần tránh.
Mortgage Broker Tại Toronto Có Vai Trò Gì Trong Quá Trình Vay Mua Nhà?
Vai trò của mortgage broker Toronto trong quá trình vay mua nhà ở thành phố này
Tại Ontario, mortgage broker là chuyên gia trung gian tài chính độc lập được cấp phép hợp pháp, kết nối người đi vay với mạng lưới đa dạng gồm ngân hàng thương mại, liên minh tín dụng (credit unions), tổ chức chuyên cho vay thế chấp (monoline lenders) và các quỹ cho vay thay thế.
Trong suốt quá trình vay vốn, môi giới mortgage Toronto đảm nhận bốn vai trò cốt lõi:
- Đánh giá nhu cầu và sức khỏe tài chính: Phân tích thu nhập, điểm tín dụng (credit score), các khoản nợ hiện có và nguồn tiền trả trước (down payment) để tính tỷ lệ nợ (GDS/TDS) và kiểm tra khả năng vượt qua bài kiểm tra sức chịu đựng lãi suất liên bang (Mortgage Stress Test).
- So sánh sản phẩm từ nhiều đối tác: Sàng lọc hàng chục gói vay khác nhau để tìm ra sự cân bằng tốt nhất giữa lãi suất, thời hạn hợp đồng (term), quyền trả nợ gốc trước hạn và phí phạt tất toán.
- Chuẩn bị và giải trình hồ sơ: Sắp xếp chứng từ thu nhập, sao kê nguồn tiền theo đúng chuẩn của từng bên cho vay và viết bản giải trình trực tiếp cho bộ phận thẩm định (underwriters), giúp tăng tỷ lệ duyệt vay.
- Theo dõi đến ngày hoàn tất giao dịch (Closing Day): Phối hợp với thẩm định viên bất động sản (appraiser) và luật sư bất động sản (real estate lawyer) để đảm bảo giải ngân đúng hạn vào ngày nhận nhà.
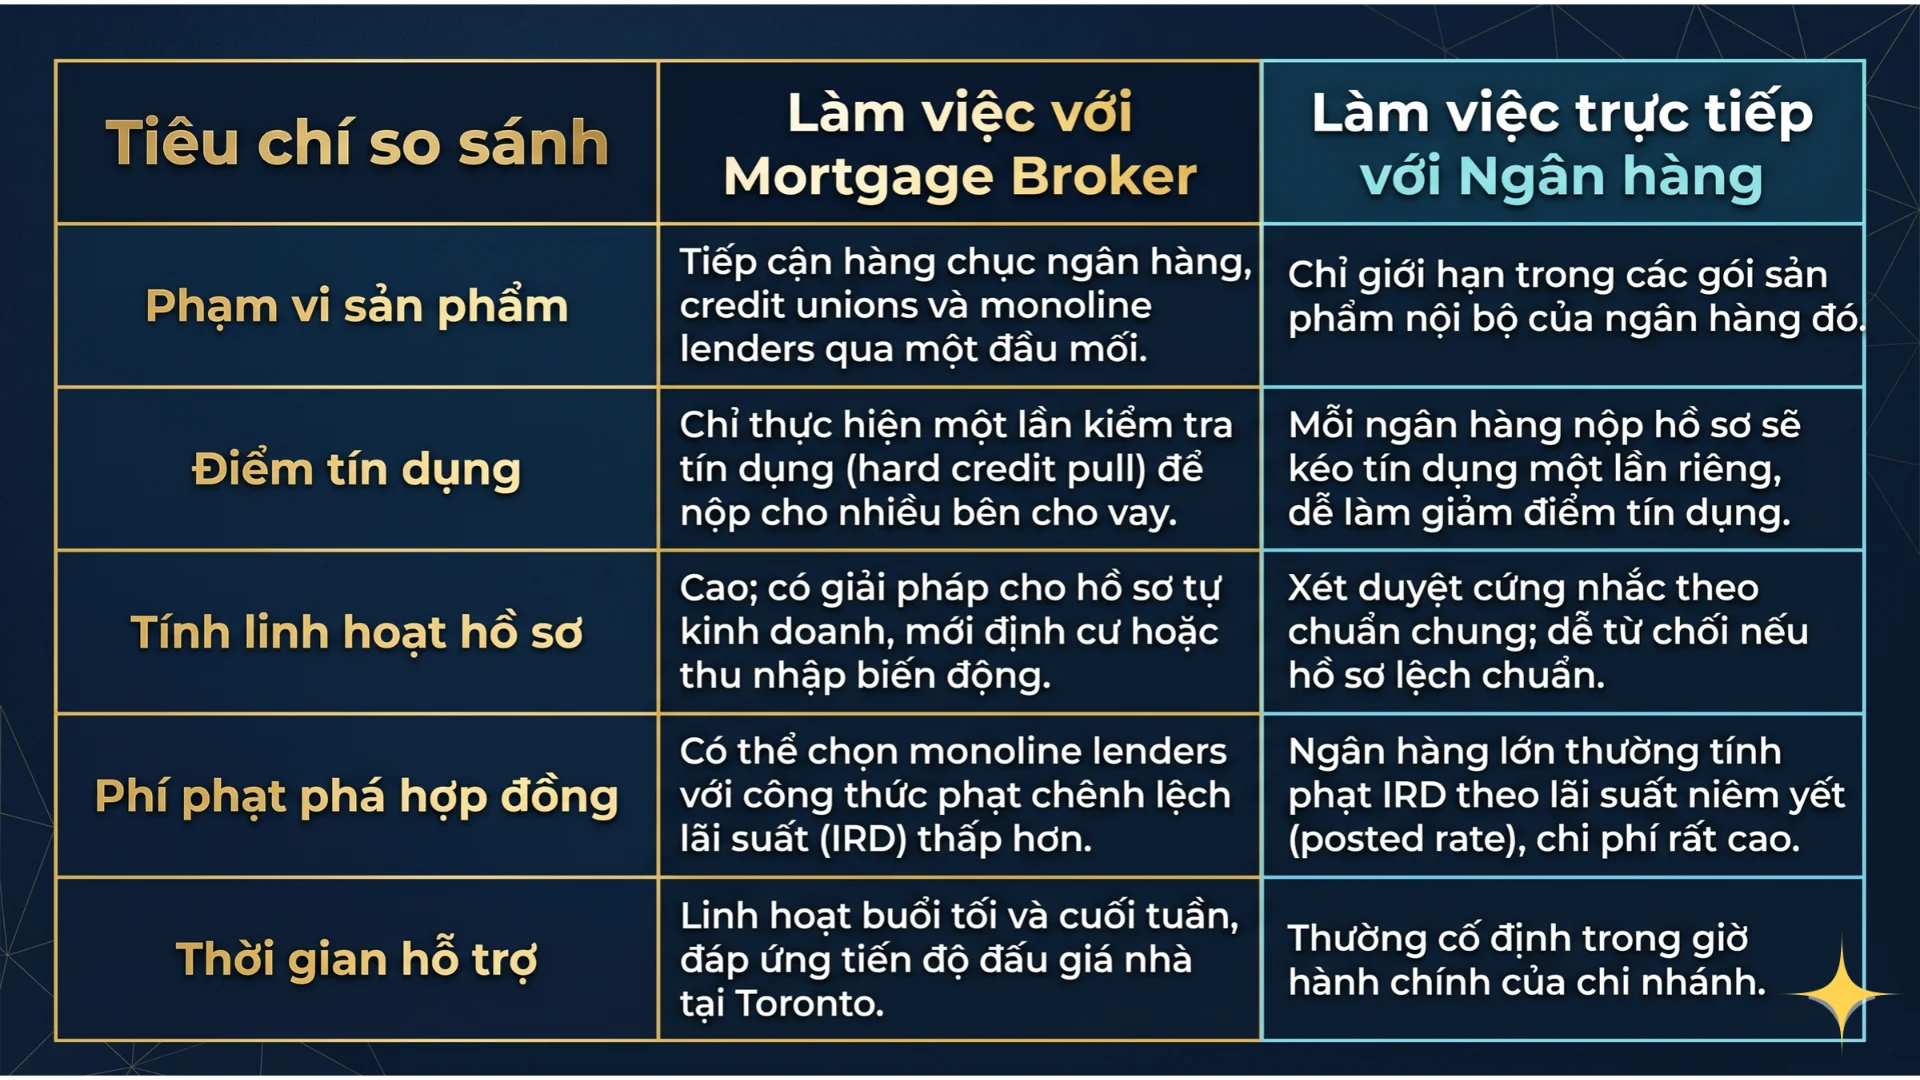
Bảng dưới đây tóm tắt điểm khác biệt chính giữa việc làm việc với mortgage broker và vay trực tiếp tại ngân hàng:
Những Yếu Tố Cần Cân Nhắc Khi Tìm Mortgage Broker Toronto
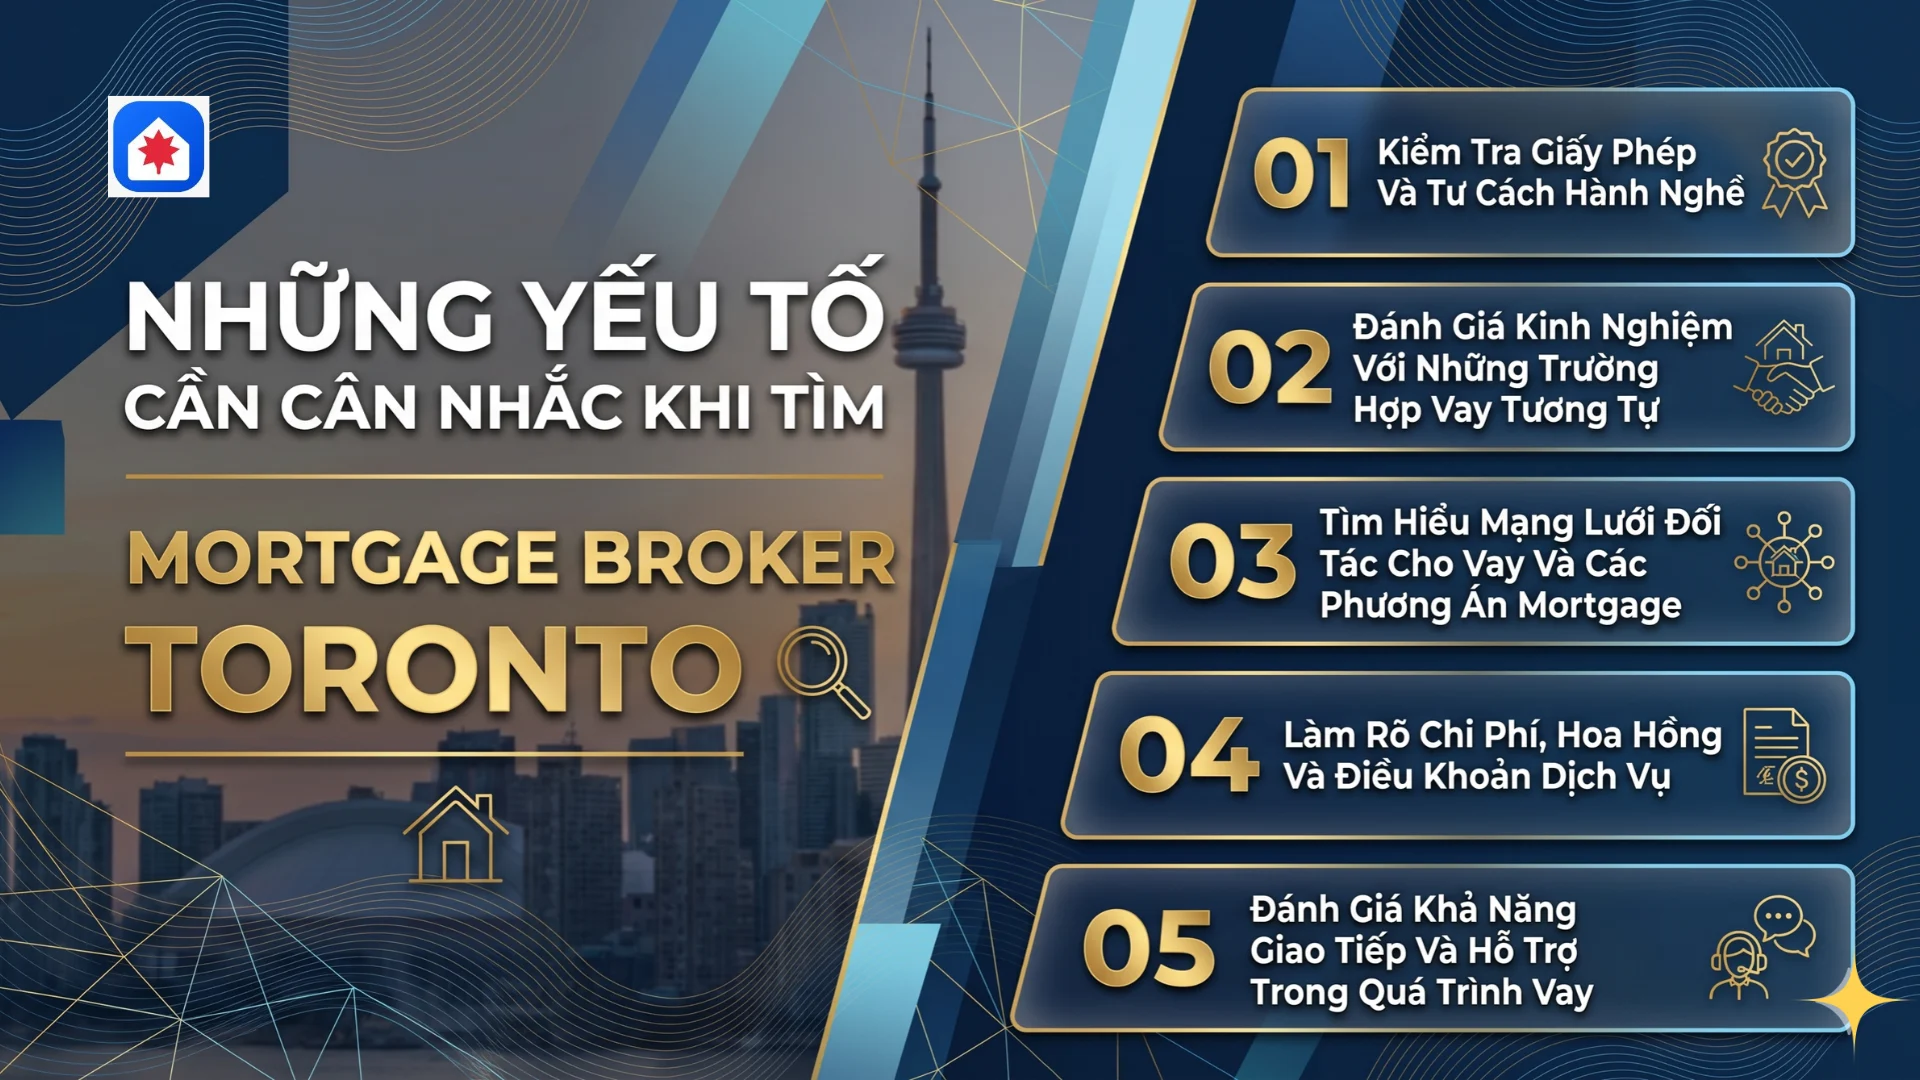
Để chọn đúng chuyên gia đồng hành, bạn nên đánh giá ứng viên dựa trên năm nhóm tiêu chí thực tế sau đây.
Kiểm Tra Giấy Phép Và Tư Cách Hành Nghề
Tại Ontario, hoạt động môi giới thế chấp chịu sự quản lý của Cơ quan Quản lý Dịch vụ Tài chính Ontario (FSRA). Trước khi chia sẻ hồ sơ cá nhân, bạn cần xác minh ba yếu tố:
- Tra cứu trên cổng thông tin FSRA: Nhập họ tên cá nhân hoặc tên công ty vào danh bạ công khai (FSRA Public Registry) để kiểm tra trạng thái giấy phép phải đang hoạt động (Active) và không có lịch sử bị xử phạt vi phạm.
- Phân biệt Mortgage Agent và Mortgage Broker: Mortgage Agent (Cấp độ 1 xử lý vay tiêu chuẩn; Cấp độ 2 có thêm thẩm quyền với nguồn vốn tư nhân) làm việc dưới sự giám sát của một công ty môi giới. Mortgage Broker là cấp bậc cao hơn, có đủ kinh nghiệm thực tế và chứng chỉ quản lý để điều hành văn phòng môi giới.
- Kiểm tra công ty môi giới (Mortgage Brokerage) trực thuộc: Mọi chuyên viên đều phải trực thuộc một Mortgage Brokerage được cấp phép. Các công ty uy tín lâu năm thường có quy trình kiểm soát chặt chẽ và vị thế đàm phán lãi suất tốt hơn với đối tác.
Đánh Giá Kinh Nghiệm Với Những Trường Hợp Vay Tương Tự
Những yếu tố nên quan tâm khi tìm mortgage broker Toronto
Kinh nghiệm thực chiến của broker với những bộ hồ sơ giống hoàn cảnh của bạn là yếu tố quyết định:
- Hỗ trợ người mua nhà lần đầu ở Canada (First-Time Home Buyers): Am hiểu quy định mức trả trước tối thiểu tại Canada (5% cho phần giá đến 500.000 CAD, 10% cho phần từ trên 500.000 CAD đến 1,5 triệu CAD, và tối thiểu 20% với nhà từ 1,5 triệu CAD trở lên), cũng như cách tận dụng tài khoản FHSA, kế hoạch HBP và hoàn thuế chuyển nhượng đất tại Toronto.
- Xử lý hồ sơ tự kinh doanh (Self-Employed): Biết cách làm việc với các tổ chức cho phép cộng lại chi phí khấu hao hợp lý (add-backs) hoặc xét duyệt qua sao kê doanh nghiệp khi thu nhập ròng trên tờ khai thuế (Notice of Assessment) thấp hơn dòng tiền thực tế.
- Am hiểu thị trường nhà ở Toronto: Nắm rõ đặc thù thẩm định từng loại hình như căn hộ condo (kiểm tra báo cáo tài chính ban quản trị Status Certificate), nhà phố (townhouse) hay nhà xây sẵn (pre-construction) để tránh rủi ro định giá thấp (low appraisal).
- Kinh nghiệm với hoàn cảnh cư trú tương đồng: Nếu bạn là người mới định cư (Newcomer), giữ giấy phép lao động (Work Permit) hoặc nhận tiền hỗ trợ từ Việt Nam, hãy chọn broker nắm vững chính sách New to Canada và quy định chống rửa tiền (FINTRAC).
Tìm Hiểu Mạng Lưới Đối Tác Cho Vay Và Các Phương Án Mortgage
Mạng lưới đối tác càng rộng, cơ hội tìm được gói vay tối ưu của bạn càng cao:
- Ba nhóm tổ chức cho vay chính: A-Lenders (ngân hàng lớn, Credit Unions, Monoline Lenders như First National, MCAP) cho lãi suất thấp nhất với hồ sơ chuẩn; B-Lenders (Equitable Bank, Home Trust) phục vụ hồ sơ tự kinh doanh hoặc tín dụng trung bình; và Private Lenders cho vay ngắn hạn dựa trên giá trị tài sản.
- Khả năng so sánh đa chiều: Broker giỏi sẽ đưa ra 2–3 phương án để bạn so sánh đồng thời lãi suất cố định (Fixed) và thả nổi (Variable), thời hạn vay, quyền trả nợ trước hạn và khả năng chuyển khoản vay sang nhà mới (portability).
- Minh bạch về giới hạn tiếp cận: Không có broker nào làm việc với 100% ngân hàng (ví dụ RBC chủ yếu phân phối qua kênh nội bộ). Một chuyên gia uy tín sẽ thẳng thắn chia sẻ phạm vi đối tác của mình ngay từ đầu.
Làm Rõ Chi Phí, Hoa Hồng Và Điều Khoản Dịch Vụ
Cơ chế thu phí môi giới tại Ontario được phân chia rõ ràng theo loại hồ sơ:
- Hồ sơ chuẩn với A-Lenders (Miễn phí cho người vay): Bạn không phải trả phí dịch vụ cho broker. Bên cho vay sẽ trả hoa hồng giới thiệu (finder's fee, thường từ 0,5% đến 1,2% giá trị khoản vay) sau khi giao dịch hoàn tất.
- Hồ sơ đặc thù với B-Lenders hoặc Private Lenders: Do bên cho vay không trả hoa hồng, người vay thường thanh toán phí môi giới (broker fee, khoảng 1%–2%) và phí thiết lập khoản vay (lender fee, khoảng 1%–2%).
- Công bố minh bạch bằng văn bản: Theo luật Ontario, broker bắt buộc phải gửi văn bản công bố thông tin (Disclosure Document) nêu rõ toàn bộ chi phí, hoa hồng và lợi ích liên quan để bạn xác nhận trước khi ký cam kết vay vốn.
Đánh Giá Khả Năng Giao Tiếp Và Hỗ Trợ Trong Quá Trình Vay
- Giải thích thuật ngữ dễ hiểu: Diễn giải rõ tác động của các điều khoản pháp lý như collateral charge (thế chấp mở rộng khó chuyển ngân hàng), bona fide sale clause (chỉ được tất toán sớm khi bán nhà thực sự) hay công thức phạt IRD.
- Tốc độ phản hồi nhanh: Kịp thời hỗ trợ khi bạn cần chốt điều kiện tài chính trong thời gian ngắn.
- Lợi thế giao tiếp tiếng Việt: Lựa chọn một mortgage broker Toronto tiếng Việt giúp bạn trao đổi chính xác mọi điều khoản hợp đồng, đồng thời được hướng dẫn chuẩn bị chứng từ chuyển tiền hoặc thư tặng cho (Gift Letter) từ Việt Nam sang Canada đúng quy định.
- Theo sát xuyên suốt: Chủ động cập nhật tiến độ từ lúc xin duyệt vay trước cho đến ngày luật sư giải ngân.
Quy Trình Tìm Kiếm Và So Sánh Mortgage Broker Tại Toronto
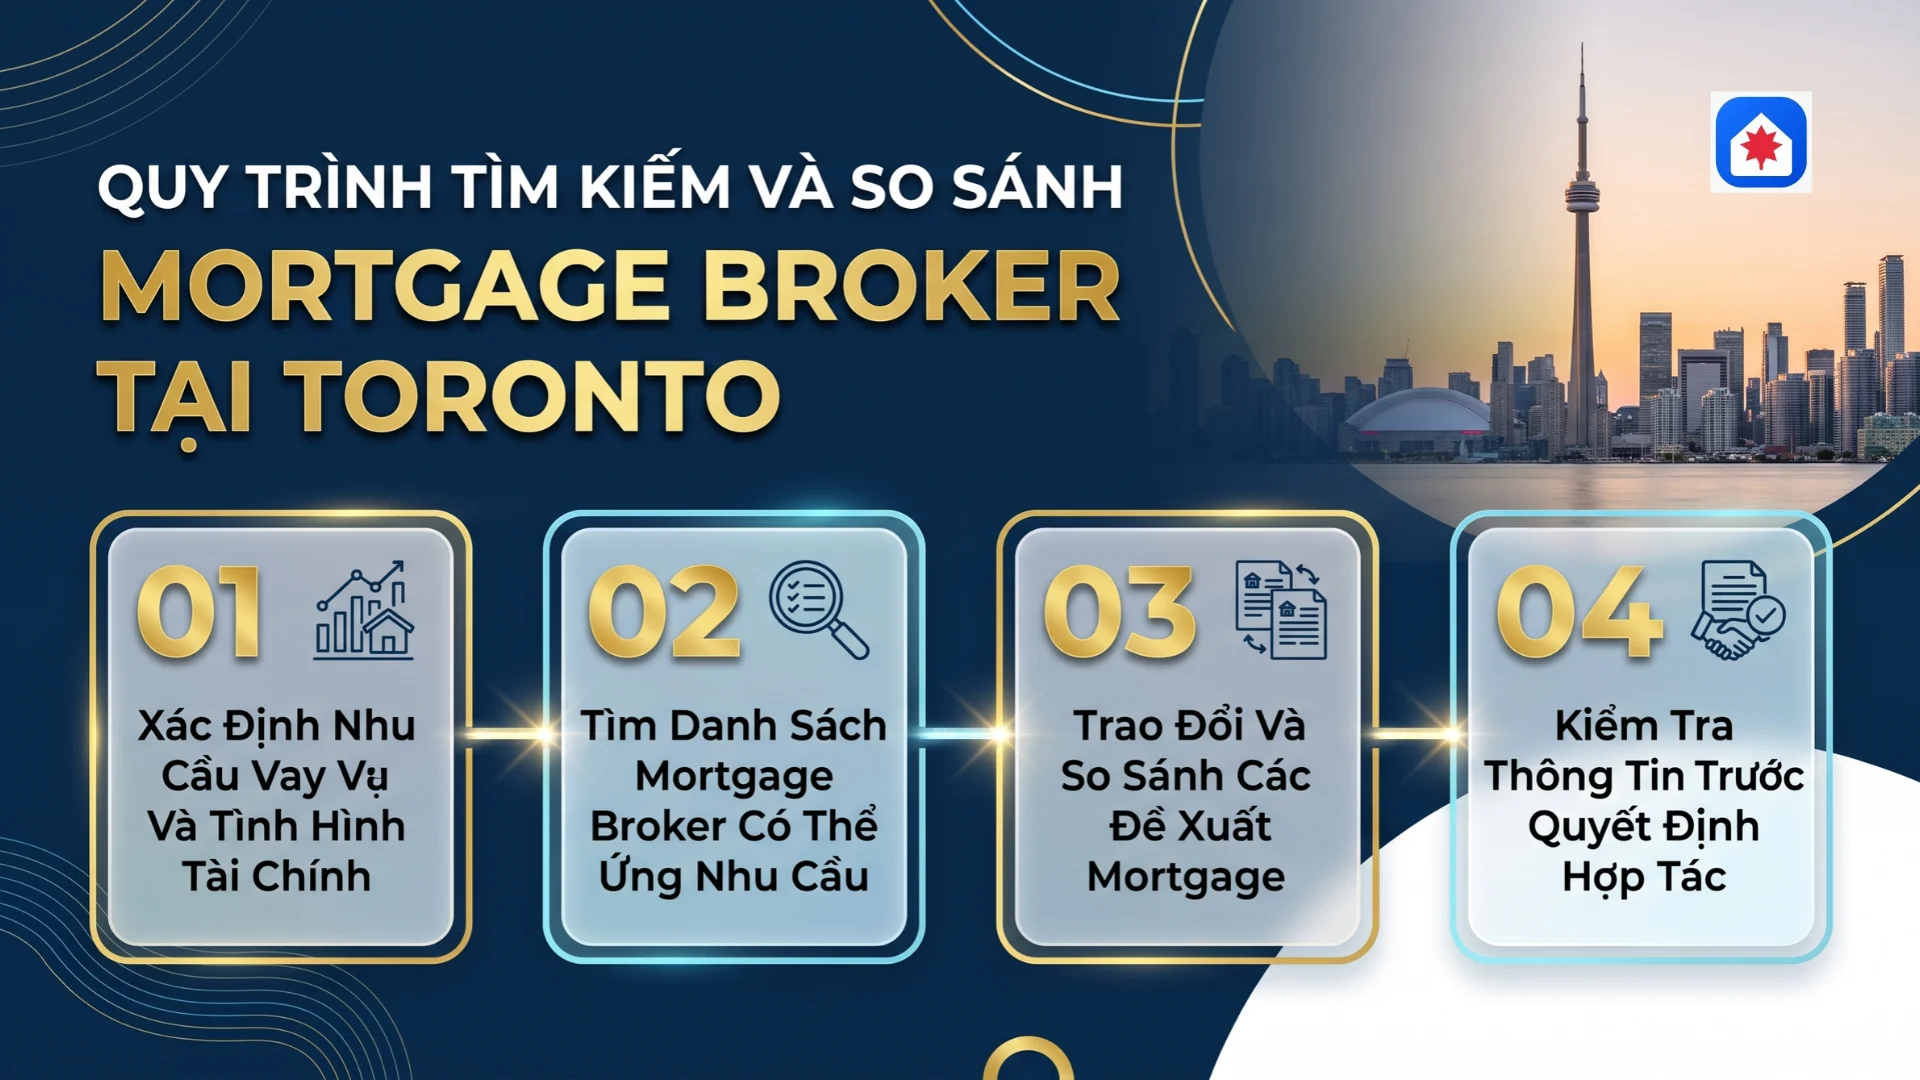
Cách tìm kiếm mortgage broker Toronto
Áp dụng quy trình 4 bước dưới đây giúp bạn sàng lọc và chọn đúng chuyên gia phù hợp:
Xác Định Nhu Cầu Vay Và Tình Hình Tài Chính
- Mục đích vay: Mua nhà ở lần đầu, đổi sang nhà lớn hơn (upsizing), mua đầu tư cho thuê hay tái cấp vốn (refinance).
- Ngân sách và tiền trả trước: Xác định khoản down payment sẵn có cùng quỹ dự phòng chi phí đóng giao dịch (closing costs — chiếm khoảng 1,5%–4% giá trị nhà do Toronto áp dụng cả thuế chuyển nhượng đất của tỉnh bang Ontario và thành phố Toronto).
- Thu nhập, tín dụng và nợ hiện có: Tổng hợp thu nhập trước thuế, điểm tín dụng ước tính và các khoản trả góp hàng tháng (xe hơi, thẻ tín dụng, vay sinh viên).
- Yêu cầu riêng: Xác định nhu cầu về lãi suất cố định hay thả nổi và kế hoạch sở hữu căn nhà trong 3–5 năm tới.
Tìm Danh Sách Mortgage Broker Có Thể Đáp Ứng Nhu Cầu
- Tra cứu nguồn chính thức: Kiểm tra giấy phép hành nghề trên danh bạ công khai của FSRA.
- Tham khảo giới thiệu uy tín: Hỏi ý kiến bạn bè đã mua nhà tại GTA, luật sư bất động sản hoặc chuyên viên môi giới nhà đất (realtor) đáng tin cậy.
- Tìm qua nền tảng thông tin chuyên ngành: Tham khảo hướng dẫn mua nhà và danh bạ chuyên gia tài chính tại các nền tảng uy tín ở Canada như CanadaHomeHub.Ca để mở rộng lựa chọn.
- Lập danh sách rút gọn: Chọn 2–3 ứng viên nổi bật nhất để đặt lịch phỏng vấn trực tiếp.
Trao Đổi Và So Sánh Các Đề Xuất Mortgage
- Hỏi giải pháp cho riêng hồ sơ của bạn: Trình bày bức tranh tài chính và yêu cầu broker phân tích nhóm tổ chức cho vay phù hợp nhất.
- So sánh lãi suất cùng điều kiện đi kèm: Đối chiếu tổng chi phí lãi, thời hạn hợp đồng và tính linh hoạt thay vì chỉ nhìn vào con số phần trăm lãi suất.
- Kiểm tra quyền trả nợ trước hạn và phí phạt: Làm rõ hạn mức được trả thêm nợ gốc miễn phạt mỗi năm (thường 10%–20%) và công thức tính phạt nếu tất toán sớm.
- Đánh giá thái độ tư vấn: Ưu tiên người phân tích khách quan cả ưu và nhược điểm của từng gói vay.
Kiểm Tra Thông Tin Trước Khi Quyết Định Hợp Tác
- Đọc kỹ tài liệu công bố thông tin: Kiểm tra chính xác mọi số liệu trên Disclosure Document và đơn đăng ký vay; tuyệt đối không ký giấy tờ còn để trống.
- Xác nhận chi phí bằng văn bản: Làm rõ khoản phí nào có thể phát sinh (như phí thẩm định giá nhà) và điều kiện hoàn trả.
- Thống nhất quy trình liên lạc: Xác nhận thời gian nhận thư duyệt vay trước (Pre-approval — thường mất 24–72 giờ làm việc) và đầu mối cập nhật tiến độ.
- Không chọn chỉ vì lãi suất thấp nhất: Một gói vay rẻ hơn 0,10% nhưng đi kèm phí phạt tất toán gấp ba lần hoặc cấm chuyển khoản vay có thể gây thiệt hại lớn về sau.
Những Sai Lầm Cần Tránh Khi Lựa Chọn Mortgage Broker Toronto
Một số sai lầm cần tránh khi lựa chọn mortgage broker Toronto
- Chỉ chọn broker dựa trên lãi suất quảng cáo thấp nhất: Các gói vay siêu rẻ (no-frills mortgage) thường đi kèm điều khoản ràng buộc khắt khe về phí phạt và quyền trả nợ trước hạn.
- Không kiểm tra giấy phép hành nghề: Bỏ qua bước tra cứu trên hệ thống FSRA khiến bạn đối mặt với rủi ro giao hồ sơ tài chính nhạy cảm cho người hành nghề trái phép.
- Cho rằng mọi broker đều tiếp cận tất cả ngân hàng: Mỗi công ty môi giới có mạng lưới đối tác và hạng mức ưu tiên riêng; hãy hỏi rõ danh sách tổ chức cho vay ngay từ đầu.
- Bỏ qua phí dịch vụ và điều khoản phạt: Không kiểm tra kỹ phí của gói B-lender hoặc công thức phạt IRD của ngân hàng lớn trước khi ký cam kết.
- Không cung cấp đầy đủ thông tin tài chính: Che giấu các khoản nợ nhỏ hoặc tự ý mở thêm thẻ tín dụng, đổi việc làm trước ngày nhận nhà có thể khiến ngân hàng hủy duyệt vay vào phút chót.
- Không đọc kỹ tài liệu trước khi ký: Bỏ qua các điều kiện tiên quyết (conditions) trong thư cam kết vay vốn (Mortgage Commitment) dễ dẫn đến chậm trễ giải ngân và vi phạm hợp đồng mua bán.
Câu Hỏi Thường Gặp (FAQ) Về Mortgage Broker Tại Toronto
Điểm tín dụng bao nhiêu thì đủ điều kiện vay mua nhà qua mortgage broker tại Toronto?
Để tiếp cận gói vay tiêu chuẩn từ nhóm A-Lenders, điểm tín dụng thường cần đạt từ 680 trở lên (một số nơi xem xét từ 650 nếu thu nhập và tiền trả trước mạnh). Nếu điểm từ 550 đến 650, broker vẫn có thể kết nối bạn với nhóm B-Lenders với mức trả trước tối thiểu từ 20%.
Nên bắt đầu liên hệ với mortgage broker Toronto trước thời điểm mua nhà bao lâu?
Thời điểm lý tưởng là từ 3 đến 6 tháng trước khi đi xem nhà. Khoảng thời gian này đủ để broker kiểm tra báo cáo tín dụng, tối ưu tỷ lệ nợ, hướng dẫn chuẩn bị sao kê nguồn tiền 90 ngày và hoàn tất thư Pre-approval.
Thư duyệt vay trước (Pre-approval) có giá trị bao lâu và có ràng buộc phải vay qua họ không?
Thư Pre-approval thường bảo lưu mức lãi suất và hạn mức vay dự kiến trong 90 đến 120 ngày. Tài liệu này không phải hợp đồng ràng buộc pháp lý cuối cùng, nhưng bạn chỉ nên xin qua một broker uy tín để tránh việc nhiều nơi kéo tín dụng làm giảm điểm số cá nhân.
Người mới định cư (Newcomer) hoặc đang giữ Work Permit có thể vay mua nhà ở Toronto không?
Có. Nhiều ngân hàng tại Canada có chương trình dành riêng cho người mới định cư (New to Canada, thường áp dụng trong 3–5 năm đầu) và người giữ Work Permit. Mortgage broker giàu kinh nghiệm sẽ giúp bạn chọn ngân hàng có điều kiện linh hoạt nhất về thời gian làm việc và lịch sử tín dụng quốc tế.
Tiền quà tặng (Gift Letter) hoặc tiền tiết kiệm chuyển từ Việt Nam sang có được dùng làm khoản đặt cọc không?
Có. Hầu hết tổ chức cho vay tại Toronto chấp nhận tiền quà tặng không hoàn lại từ người thân trực hệ (cha mẹ, ông bà, anh chị em ruột) hoặc tiền tiết kiệm cá nhân chuyển từ Việt Nam sang. Bạn cần cung cấp mẫu Gift Letter hợp lệ, chứng từ chuyển tiền quốc tế và sao kê chứng minh tiền đã nằm trong tài khoản tại Canada (thường từ 15–30 ngày trước ngày đóng giao dịch).
Tìm đúng mortgage broker Toronto giúp bạn tiết kiệm đáng kể chi phí lãi vay, giảm thiểu rủi ro pháp lý và tự tin hơn trên hành trình sở hữu bất động sản tại Ontario. Hãy luôn bám sát ba nguyên tắc: xác minh giấy phép hợp pháp trên hệ thống FSRA, ưu tiên người có kinh nghiệm xử lý hồ sơ tương đồng với bạn, và so sánh toàn diện các điều khoản hợp đồng thay vì chỉ nhìn vào lãi suất.
Trước khi đặt lịch trao đổi với các chuyên gia môi giới, bạn hãy tổng hợp sẵn thông tin thu nhập cá nhân và tham khảo thêm các bài viết hướng dẫn quy trình giao dịch, dự toán chi phí mua nhà cũng như danh bạ chuyên gia uy tín trên CanadaHomeHub.Ca để có sự chuẩn bị vững vàng nhất.
Hy vọng với những thông tin chúng tôi chia sẻ, bạn đã biết cách lựa chọn mortgage broker ở Toronro chuyên nghiệp, uy tín, phù hợp.
Cảm ơn bạn đã theo dõi bài viết.