Sở hữu một ngôi nhà tại xứ sở lá phong là mục tiêu an cư quan trọng của hầu hết người nhập cư, du học sinh chuyển sang đi làm và người lao động quốc tế. Tuy nhiên, thị trường tín dụng bất động sản tại đây được quản lý rất nghiêm ngặt bởi Văn phòng Giám sát các Định chế Tài chính (OSFI) và Ngân hàng Trung ương. Việc nắm vững điều kiện vay mortgage Canada là bước đi tiên quyết giúp bạn chủ động đánh giá năng lực tài chính, tối ưu hóa lãi suất và tránh nguy cơ mất tiền cọc khi giao dịch.
Bài viết này sẽ phân tích chi tiết toàn bộ các tiêu chuẩn thẩm định điều kiện vay mortgage ở Canada, bao gồm quy định tiền trả trước, tỷ lệ an toàn thu nhập, bài kiểm tra sức tải tài chính (Stress Test) và lộ trình chuẩn bị hồ sơ vay hiệu quả nhất.
Tổng Quan Về Thị Trường Và Điều Kiện Vay Mortgage Ở Canada
Tìm hiểu tổng quan về thị trường và điều kiện vay mortgage ở Canada
Quy trình xét duyệt tín dụng bất động sản tại Canada được phân cấp rõ ràng theo mức độ rủi ro của từng bộ hồ sơ. Để biết bản thân phù hợp với tổ chức tín dụng nào, bạn cần hiểu rõ cách các nhóm cho vay (lenders) áp dụng điều kiện vay mortgage Canada:
Phân loại các tổ chức tài chính cho vay
- Nhóm A-Lenders (Ngân hàng lớn Big 5 và Credit Unions): Bao gồm RBC, TD, Scotiabank, BMO, CIBC cùng các liên minh tín dụng lớn. Nhóm này có mức lãi suất tốt nhất thị trường nhưng đặt ra điều kiện vay mortgage Canada khắt khe nhất về tính minh bạch của thu nhập và lịch sử tín dụng.
- Nhóm B-Lenders (Alternative Lenders): Lựa chọn phù hợp cho người làm việc tự do (self-employed), người mới kinh doanh dưới 2 năm hoặc người có điểm tín dụng chưa đạt chuẩn nhóm A. Tiêu chuẩn xét duyệt tại đây linh hoạt hơn, đổi lại lãi suất thường cao hơn từ 1% đến 2% kèm phí xử lý hồ sơ.
- Nhóm Private Lenders (Tư nhân): Cung cấp các khoản vay ngắn hạn (1–2 năm) dựa trên giá trị và tính thanh khoản của bất động sản thế chấp thay vì áp dụng các điều kiện vay mortgage ở Canada truyền thống về bảng lương hay tín dụng.
Đối tượng đáp ứng tư cách pháp lý để vay
- Công dân và Thường trú nhân (PR): Tiếp cận đầy đủ các chương trình vay tiêu chuẩn với mức lãi suất ưu đãi và các gói hỗ trợ của chính phủ dành cho người mua nhà lần đầu.
- Người có giấy phép lao động (Work Permit): Hoàn toàn có thể đáp ứng điều kiện vay mortgage Canada tại các ngân hàng lớn nếu thời hạn Work Permit còn hiệu lực và chứng minh được nguồn thu nhập ổn định tại Canada.
4 Trụ Cột Xét Duyệt Điều Kiện Vay Mortgage Canada
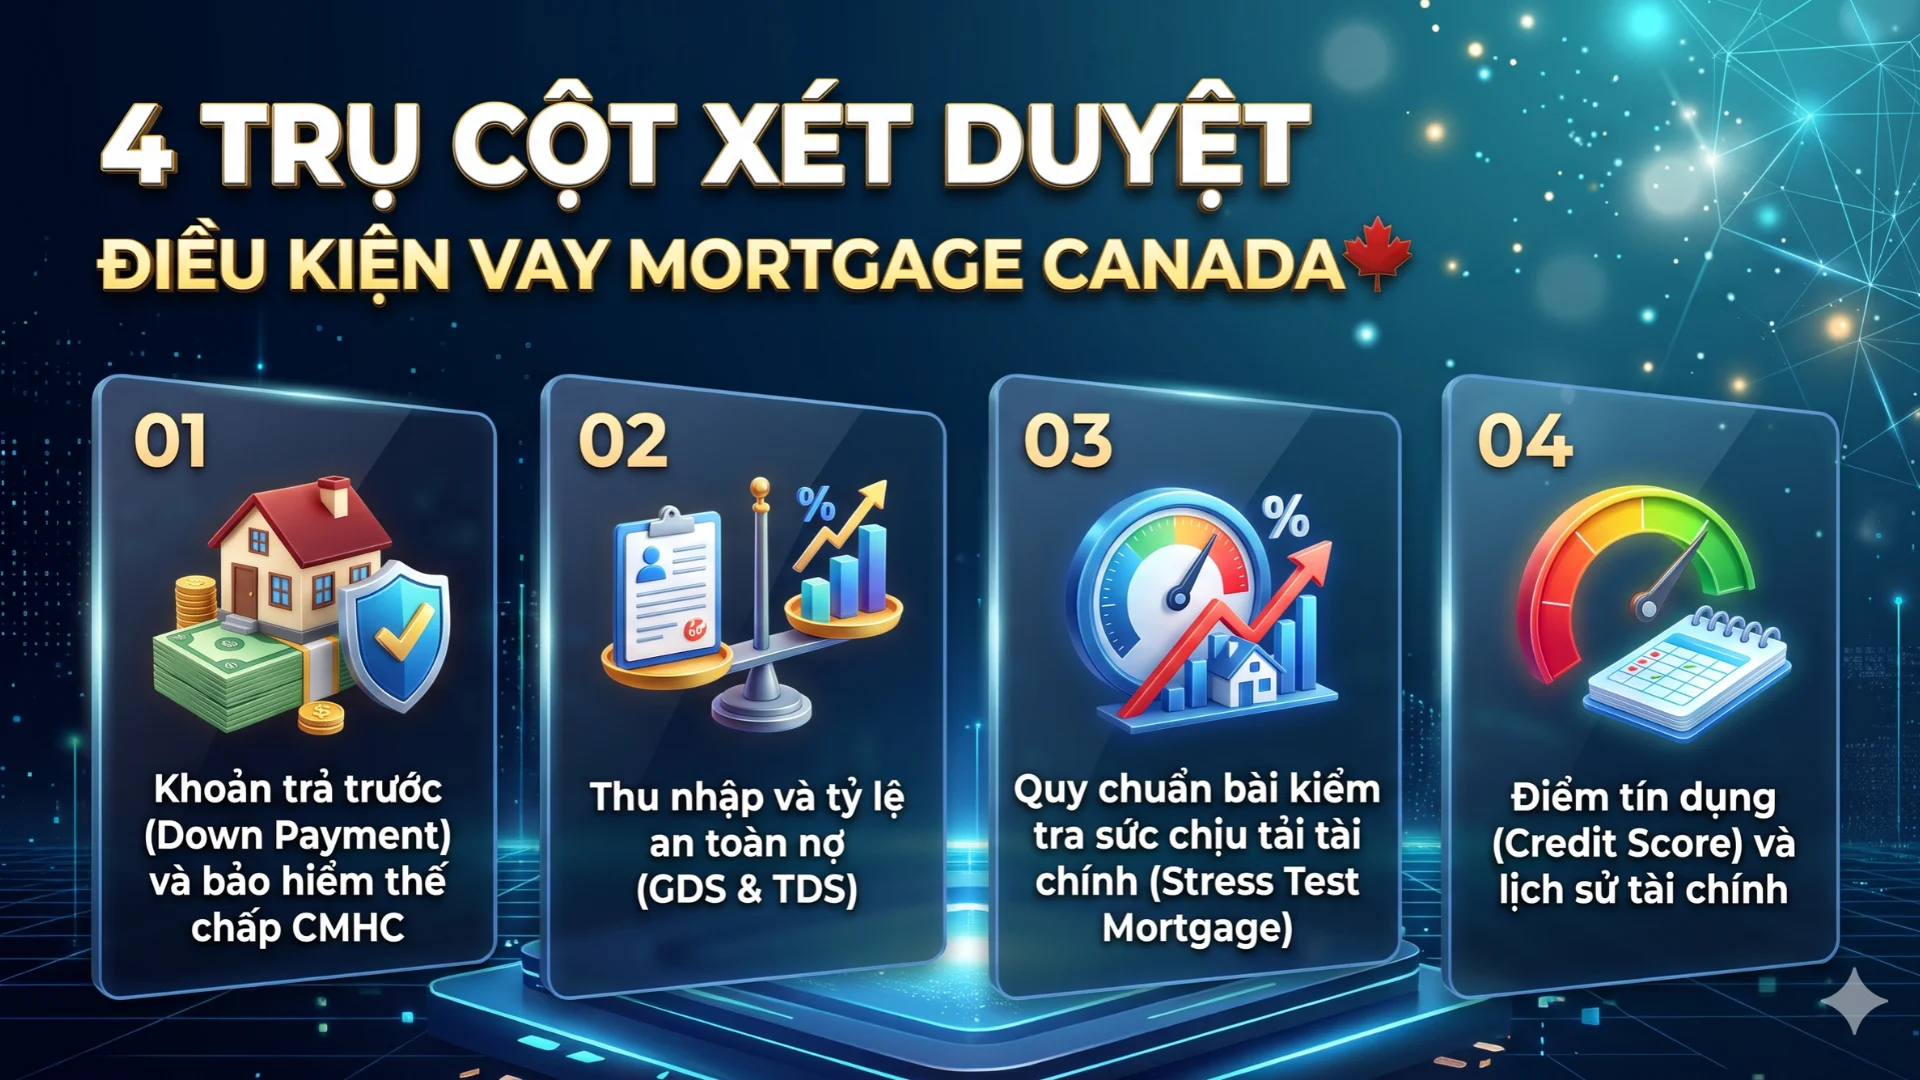
4 điều kiện vay mortgage Canada
Để một bộ hồ sơ được ngân hàng chấp thuận giải ngân, người vay bắt buộc phải vượt qua 4 tiêu chuẩn thẩm định cốt lõi sau:
4 TRỤ CỘT ĐÁNH GIÁ ĐIỀU KIỆN VAY MORTGAGE CANADA
1. Tiền Đặt Cọc (Down Payment) ---> 5% đến 20%+ tùy giá trị nhà 2. Tỷ Lệ Nợ (GDS & TDS Ratios) ---> Tối đa 39% (GDS) & 44% (TDS) 3. Bài Đo Sức Tải (Stress Test) ---> Lãi suất hợp đồng + 2% / 5.25% 4. Điểm Tín Dụng (Credit Score) ---> Tối thiểu 680 cho ngân hàng A Khoản trả trước (Down Payment) và bảo hiểm thế chấp CMHC
Yếu tố đầu tiên cấu thành điều kiện vay mortgage Canada là tỷ lệ tiền trả trước tối thiểu dựa trên giá trị căn nhà:
- Bất động sản dưới $500.000 CAD: Mức trả trước tối thiểu là 5% giá trị nhà.
- Bất động sản từ $500.000 CAD đến dưới $1.500.000 CAD: Cần trả trước 5% cho $500.000 CAD đầu tiên và 10% cho phần giá trị nằm trong khoảng từ $500.000 CAD đến dưới $1.500.000 CAD.
- Bất động sản từ $1.500.000 CAD trở lên: Mức trả trước tối thiểu bắt buộc là 20% vì căn nhà không còn đủ điều kiện tham gia chương trình bảo hiểm thế chấp liên bang.
Quy định về Bảo hiểm Thế chấp (Mortgage Default Insurance): Nếu khoản trả trước của bạn dưới 20% đối với căn nhà có giá dưới $1.500.000 CAD (khoản vay High-ratio Mortgage), bạn bắt buộc phải mua bảo hiểm từ CMHC, Sagen hoặc Canada Guaranty. Phí bảo hiểm được tính theo tỷ lệ phần trăm trên tổng dư nợ gốc:
- Khung phí bắt buộc (khi trả trước dưới 20%):
- Trả trước từ 5,00% đến 9,99% (LTV 90,01% – 95,00%): Phí 4,00%.
- Trả trước từ 10,00% đến 14,99% (LTV 85,01% – 90,00%): Phí 3,10%.
- Trả trước từ 15,00% đến 19,99% (LTV 80,01% – 85,00%): Phí 2,80%.
- Phụ phí khấu hao 30 năm: Cộng thêm +0,20% vào mức phí trên nếu người mua nhà lần đầu hoặc mua nhà mới xây lựa chọn thời hạn trả góp 30 năm (ví dụ: trả trước 5% kỳ hạn 30 năm thì mức phí là 4,20%).
- Khung phí tùy chọn / Danh mục ngân hàng (khi trả trước từ 20% trở lên):
- Trả trước từ 20,00% đến 24,99% (LTV 75,01% – 80,00%): Phí 2,40%.
- Trả trước từ 25,00% đến 34,99% (LTV 65,01% – 75,00%): Phí 1,70%.
- Trả trước từ 35,00% trở lên (LTV $\le$ 65,00%): Phí tối thiểu 0,60%.(Nhóm này thường áp dụng khi ngân hàng mua bảo hiểm danh mục hàng loạt để chứng khoán hóa trái phiếu, hoặc khi người vay chủ động mua thêm bảo hiểm để hưởng mức lãi suất cho vay ưu đãi hơn).
Phương thức thanh toán & Thuế tỉnh bang:
Người vay có thể trả trọn gói phí bảo hiểm bằng tiền mặt lúc hoàn tất thủ tục hoặc cộng gộp trực tiếp vào nợ gốc để trả dần hàng tháng cùng tiền lãi. Tuy nhiên, tại các tỉnh bang như Ontario (thuế 8%), Quebec (thuế 9%) và Saskatchewan (thuế 6%), khoản thuế bán hàng cấp tỉnh (PST) tính trên phí bảo hiểm bắt buộc phải thanh toán bằng tiền mặt ngay tại ngày Closing, không được cộng gộp vào khoản vay.
Thu nhập và tỷ lệ an toàn nợ (GDS & TDS)
Khi thẩm định thu nhập vay mortgage, ngân hàng sẽ tính toán khả năng gánh nợ thông qua hai chỉ số tài chính:
- Tỷ lệ chi phí nhà ở (Gross Debt Service - GDS): Tổng chi phí liên quan trực tiếp đến căn nhà (gồm: nợ gốc, lãi vay thế chấp, thuế bất động sản hàng năm, chi phí sưởi ấm ước tính và 50% phí bảo trì chung cư nếu có) không được vượt quá 39% tổng thu nhập gộp (Gross Income).
- Tỷ lệ tổng nghĩa vụ nợ (Total Debt Service - TDS): Tổng chi phí nhà ở cộng thêm toàn bộ các khoản nợ tài chính cá nhân khác (tiền trả góp xe hơi, khoản thanh toán tối thiểu thẻ tín dụng hàng tháng, nợ vay sinh viên, các khoản thấu chi) không được vượt quá 44% tổng thu nhập gộp.
Nếu hai chỉ số này vượt quá ngưỡng cho phép, người mua sẽ không đáp ứng đủ điều kiện vay mortgage Canada cho mức tiền mong muốn và buộc phải tăng vốn trả trước hoặc tất toán bớt nợ cũ.
Quy chuẩn bài kiểm tra sức chịu tải tài chính (Stress Test Mortgage)
Quy định stress test mortgage là rào cản kỹ thuật quan trọng nhất trong các điều kiện vay ngân hàng Canada. Theo Hướng dẫn B-20 của OSFI, mọi khoản vay thế chấp tại các tổ chức tín dụng do liên bang quản lý đều phải vượt qua bài kiểm tra này.
Ngân hàng không đánh giá khả năng trả nợ của bạn dựa trên mức lãi suất thực tế ghi trong hợp đồng, mà sử dụng mức lãi suất sát hạch:
Lãi suất sát hạch = max(Lãi suất hợp đồng + 2%, lãi suất sàn chuẩn)
Ví dụ: Nếu lãi suất hợp đồng ngân hàng cấp cho bạn là 4,5%/năm, hồ sơ của bạn vẫn phải chứng minh đủ thu nhập để chi trả nếu lãi suất nhảy vọt lên 6,5%/năm (4,5% + 2%). Quy định này giúp bảo vệ cả người vay lẫn hệ thống ngân hàng trước các chu kỳ biến động kinh tế.
Điểm tín dụng (Credit Score) và lịch sử tài chính
Điểm uy tín tài chính là thước đo độ tin cậy khi xét duyệt điều kiện vay mortgage Canada qua hai tổ chức tín dụng lớn là Equifax và TransUnion:
- Từ 680 điểm trở lên: Mức điểm tín dụng mortgage lý tưởng để nộp hồ sơ vào nhóm ngân hàng Big 5 nhằm nhận mức lãi suất tốt nhất.
- Từ 600 đến 679 điểm: Vẫn có thể vay ngân hàng nhưng đòi hỏi chứng minh thu nhập chặt chẽ hơn, hoặc cần chuyển hướng sang nhóm B-Lenders.
- Dưới 600 điểm: Rất khó được các tổ chức cho vay truyền thống phê duyệt. Người mua nhà cần thời gian tích lũy lại lịch sử thanh toán hoặc tìm đến giải pháp tín dụng tư nhân.
Cách Tính Khả Năng Vay Thực Tế: Ví Dụ Minh Họa Cụ Thể
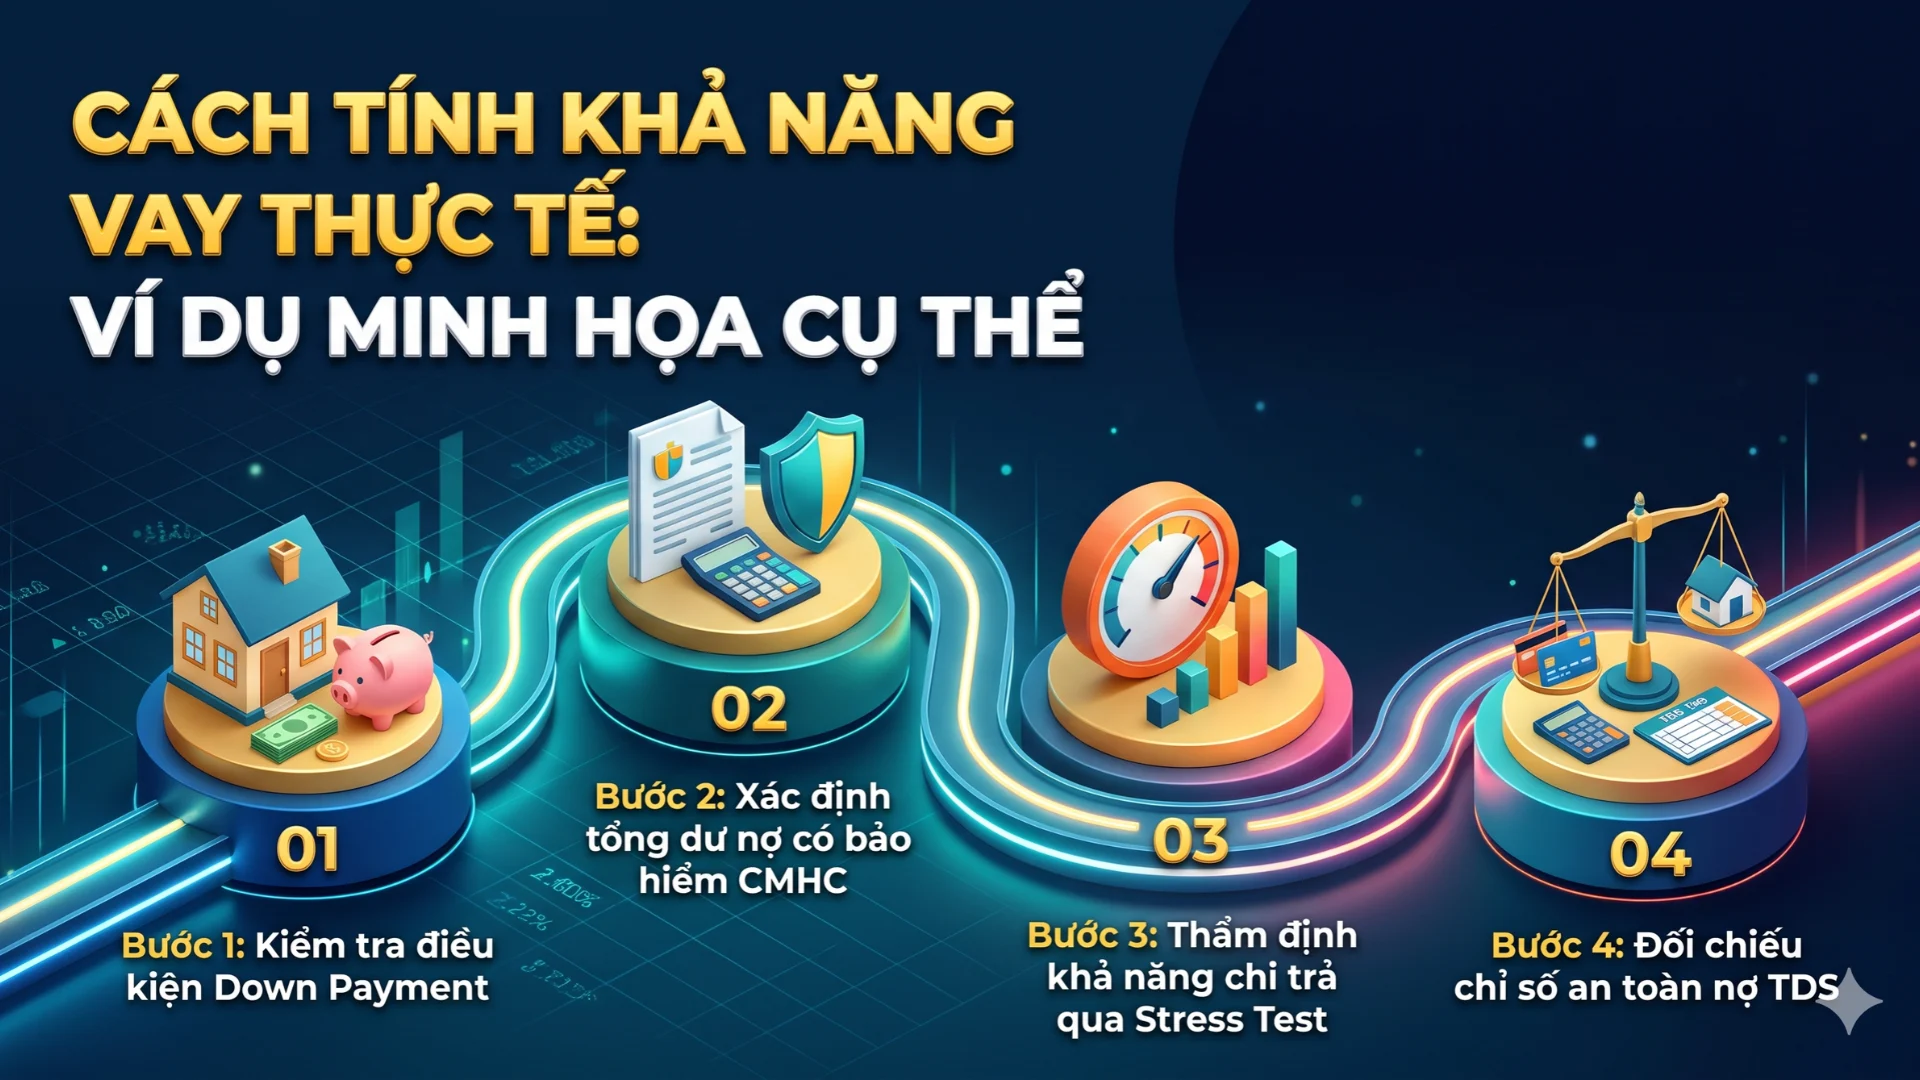
Ví dụ về cách tính khả năng vay mortgage Canada
Để kiểm tra xem năng lực tài chính của mình có thỏa mãn các điều kiện vay mortgage ở Canada hay không, hãy cùng xem xét một ví dụ thực tế dưới đây:
Thông tin hồ sơ:
- Thu nhập gộp của hai vợ chồng: $120.000 CAD/năm ($10.000 CAD/tháng).
- Nghĩa vụ nợ cá nhân: Trả góp xe $400 CAD/tháng, nợ thẻ tín dụng tối thiểu $100 CAD/tháng.
- Căn nhà dự kiến mua: $600.000 CAD tại tỉnh bang Ontario.
- Tiền trả trước chuẩn bị: $60.000 CAD (tương đương 10%).
Bước 1: Kiểm tra điều kiện Down Payment- 5% cho $500.000 đầu tiên = $25.000 CAD- 10% cho $100.000 tiếp theo = $10.000 CAD=> Mức trả trước tối thiểu theo luật = $35.000 CADGia đình có $60.000 CAD => Đạt điều kiện trả trước.Bước 2: Xác định tổng dư nợ có bảo hiểm CMHC- Khoản vay gốc: $600.000 - $60.000 = $540.000 CAD.- Phí bảo hiểm CMHC (Mức trả trước 10% -> phí 3,10%): $540.000 x 3,10% = $16.740 CAD.=> Tổng dư nợ vay thực tế (sau khi cộng gộp): $556.740 CAD.- Thuế PST trên phí bảo hiểm phải trả tiền mặt tại Ontario (8%): $16.740 x 8% = $1.339,20 CAD.Bước 3: Thẩm định khả năng chi trả qua Stress Test- Lãi suất hợp đồng: 4,6%/năm.- Lãi suất kiểm tra Stress Test: 4,6% + 2% = 6,6%/năm.- Thời gian khấu hao: 25 năm.=> Tiền gốc và lãi sát hạch hàng tháng: khoảng $3.770 CAD/tháng.Bước 4: Đối chiếu chỉ số an toàn nợ TDS- Chi phí nhà ở ước tính (gốc + lãi stress test + thuế đất $350 + sưởi $100): $4.220 CAD/tháng.- Tổng nợ cá nhân hiện có: $500 CAD/tháng ($400 xe + $100 thẻ).- Tổng nghĩa vụ nợ = $4.720 CAD/tháng.- Tỷ lệ TDS thực tế: ($4.720 / $10.000) x 100 = 47,2%.Đánh giá thực tế: Với tỷ lệ TDS đạt 47,2% (vượt mức trần 44%), hồ sơ này chưa đáp ứng đủ điều kiện vay mortgage Canada cho mức vay $540.000 CAD. Để được chấp thuận, người mua có thể tất toán khoản nợ mua xe hơi để giảm nợ cá nhân, hoặc chuẩn bị thêm tiền trả trước lên mức $90.000 CAD (15%) nhằm hạ thấp dư nợ vay gốc và giảm mức phí CMHC xuống 2,80%.
Để nắm bắt thêm các biến động lãi suất và sử dụng các công cụ tính toán chi phí sở hữu nhà ở chuẩn xác, bạn có thể tham khảo thêm tại CanadaHomeHub.Ca.
Bảng So Sánh Tiêu Chí Thẩm Định Của Các Nhóm Cho Vay
Bảng so sánh dưới đây giúp bạn định hình rõ điều kiện vay mortgage Canada giữa các kênh tài chính:
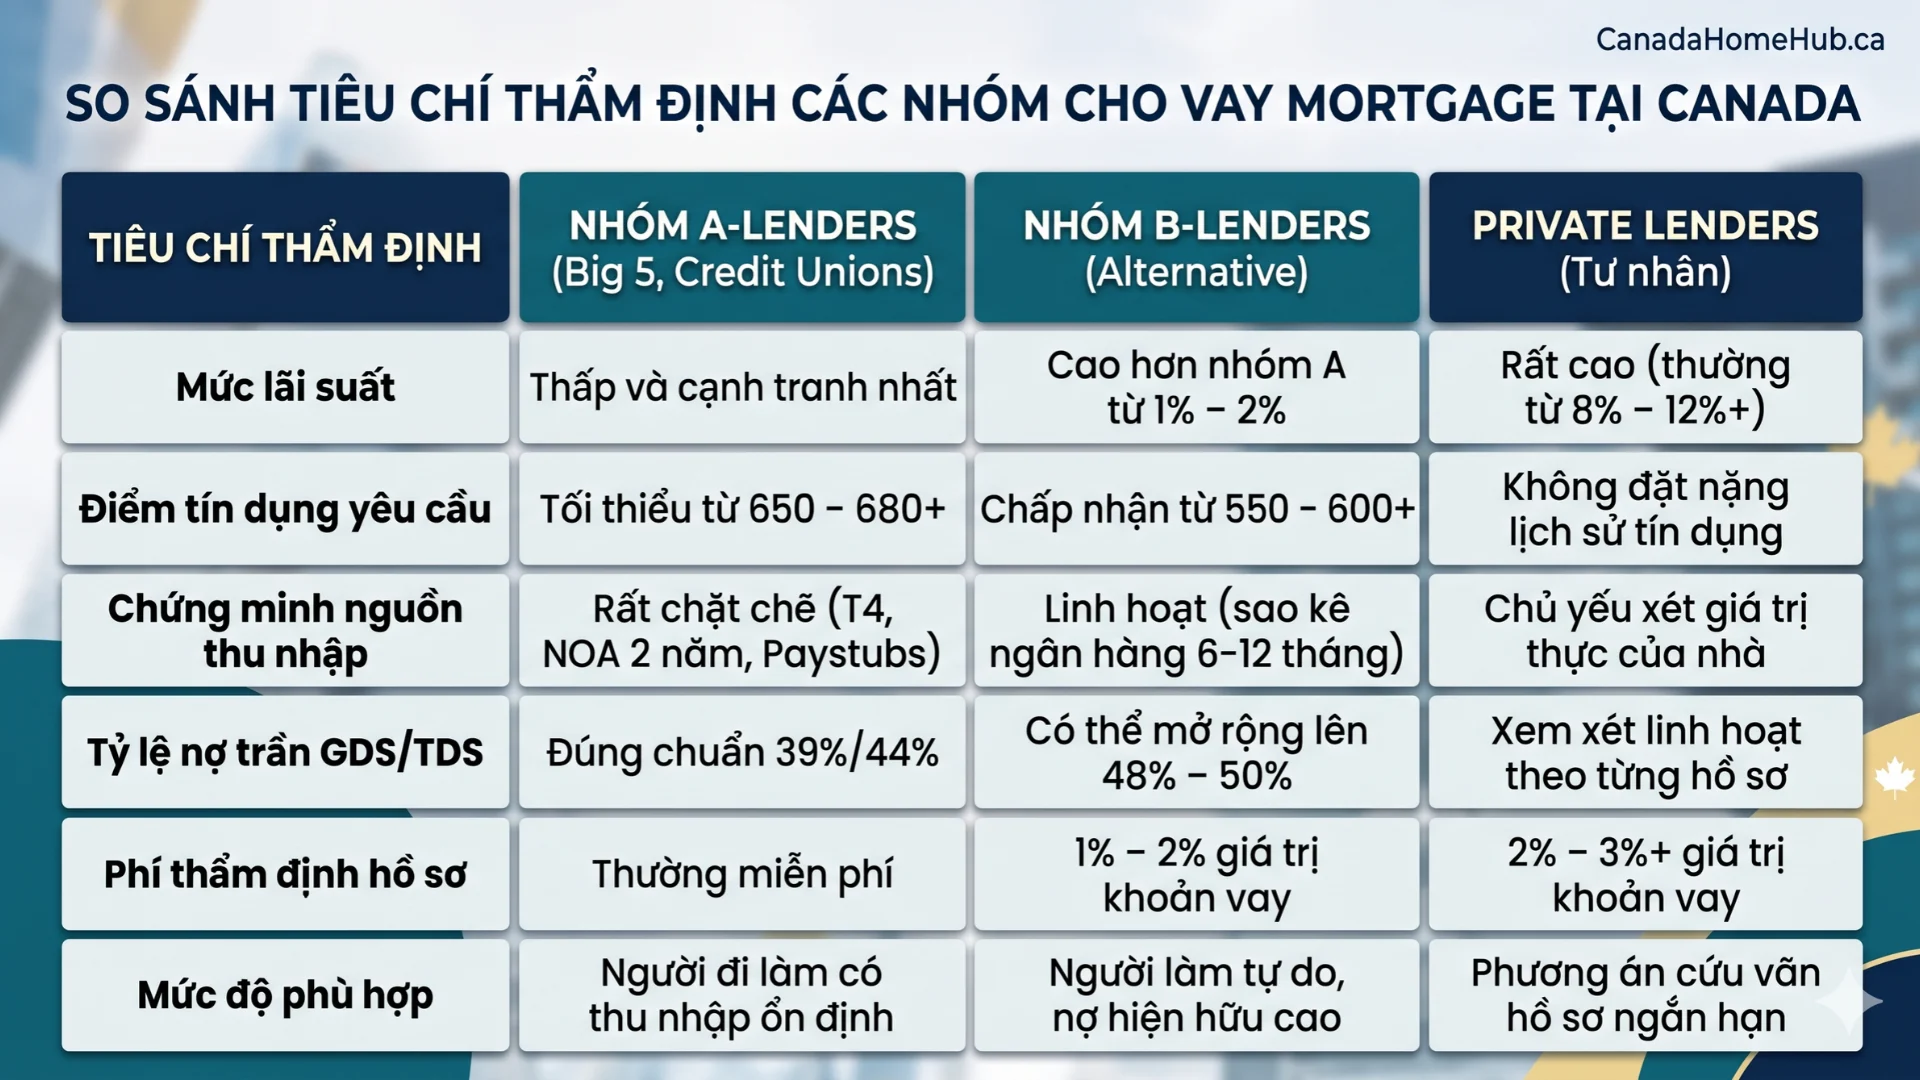
Bảng so sánh tiêu chí thẩm định của các nhóm cho vay mortgage tại Canada
Quy Trình Chuẩn Bị Hồ Sơ Đáp Ứng Điều Kiện Vay Mortgage Canada
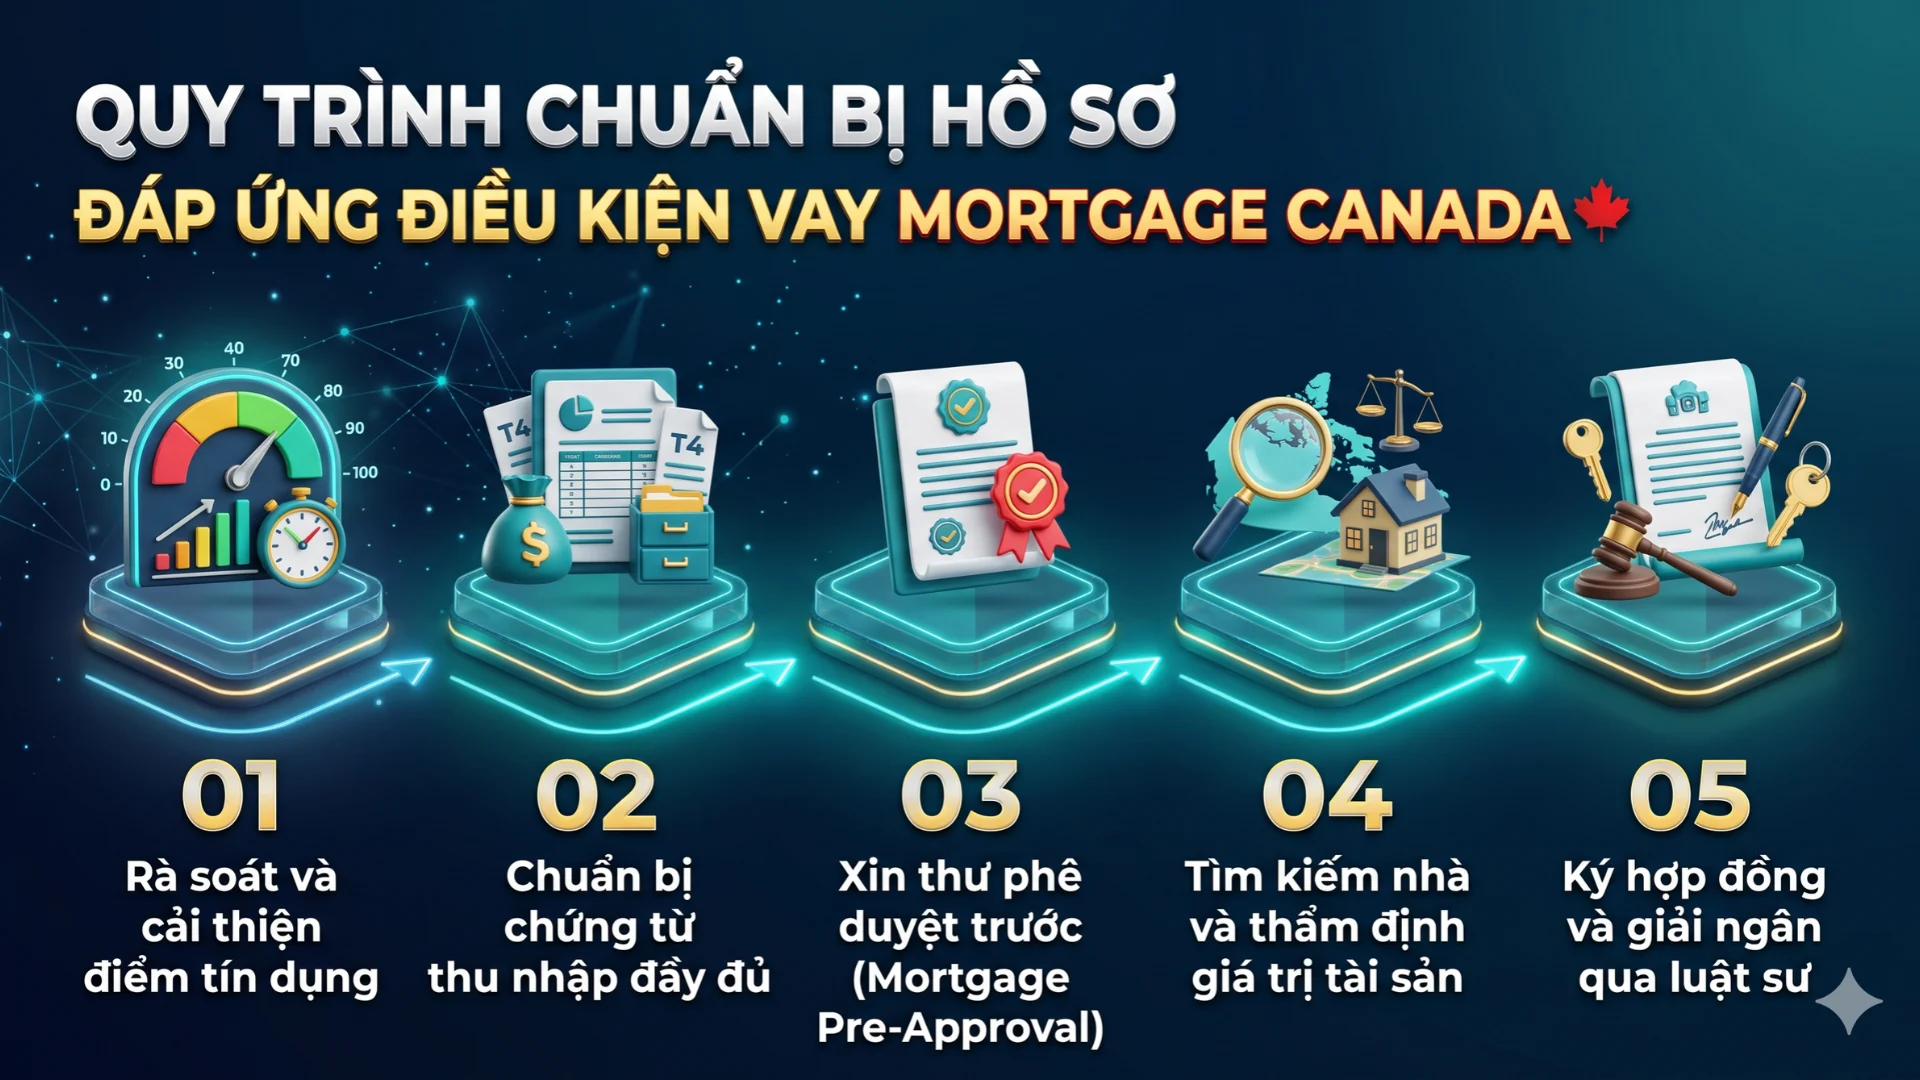
Quy trình chuẩn bị hồ sơ để vay mortgage Canada
Chủ động chuẩn bị chứng từ tài chính từ sớm sẽ giúp bạn nhanh chóng hoàn thiện hồ sơ và nhận được phê duyệt thuận lợi:
1. Kiểm tra điểm tín dụng │ ▼ 2. Chuẩn bị giấy tờ thu nhập │ ▼ 3. Xin phê duyệt sơ bộ (Pre-Approval) │ ▼ 4. Đặt cọc nhà kèm điều kiện tài chính │ ▼ 5. Nhận cam kết cho vay chính thức (Commitment) | ▼ 6. Hoàn tất chuyển nhượng qua luật sư (Closing)Rà soát và cải thiện điểm tín dụng
Trước khi nộp hồ sơ từ 3 đến 6 tháng, hãy kiểm tra hồ sơ tín dụng trên Equifax hoặc TransUnion. Hạn chế mở thêm thẻ tín dụng mới, không mua sắm tài sản lớn trả góp và giữ mức sử dụng hạn mức thẻ dưới 30%.
Chuẩn bị chứng từ thu nhập đầy đủ
- Người nhận lương (Employed): Thư xác nhận việc làm (Job letter) nêu rõ vị trí, mức lương và tình trạng hợp đồng; 2 phiếu lương gần nhất; biểu mẫu T4 và Notice of Assessment (NOA) của Cơ quan Thuế Canada (CRA) trong 2 năm gần nhất.
- Người tự kinh doanh (Self-employed): T1 General và NOA 2 năm gần nhất; giấy phép kinh doanh; báo cáo tài chính và sao kê ngân hàng công ty từ 6 đến 12 tháng gần nhất.
Xin thư phê duyệt trước (Mortgage Pre-Approval)
Pre-Approval xác định chính xác hạn mức vay bạn có thể đạt được và giúp giữ mức lãi suất cố định từ 90 đến 120 ngày, bảo vệ bạn trước nguy cơ tăng lãi suất thị trường trong lúc tìm nhà.
Tìm kiếm nhà và thẩm định giá trị tài sản
Khi đặt mua nhà, bạn nên kèm theo điều kiện tài chính (Financing Condition). Ngân hàng sẽ thẩm định giá trị thực tế của căn nhà để đảm bảo tài sản thế chấp tương xứng với số tiền cho vay.
Ký hợp đồng và giải ngân qua luật sư
Sau khi nhận Thư cam kết cho vay chính thức (Mortgage Commitment), toàn bộ giấy tờ sẽ được chuyển sang luật sư bất động sản để rà soát tính pháp lý, hoàn tất thủ tục đăng ký quyền sở hữu và giải ngân vào ngày Closing.
Những Sai Lầm Phổ Biến Khiến Hồ Sơ Vay Bị Từ Chối
Ngay cả khi đã đáp ứng sơ bộ các điều kiện vay mortgage Canada, người mua nhà vẫn có thể bị hủy cấp vốn nếu mắc phải các sai sót nghiêm trọng sau:
- Chuyển việc trong giai đoạn xét duyệt: Đổi công ty, chuyển ngành hoặc chuyển từ nhân viên chính thức sang làm việc tự do trước ngày giải ngân sẽ khiến ngân hàng lập tức dừng khoản vay.
- Tăng gánh nặng nợ đột ngột: Vay mua xe mới hoặc quẹt thẻ tín dụng mua sắm nội thất giá trị cao trước ngày nhận nhà sẽ làm chỉ số TDS tăng vọt và phá vỡ điều kiện vay ngân hàng Canada.
- Nguồn tiền trả trước không rõ ràng: Tiền tích lũy trả trước cần nằm trong tài khoản ngân hàng Canada ít nhất 90 ngày liên tục. Nếu nhận tiền hỗ trợ từ người thân, bạn bắt buộc phải có Thư tặng tiền (Gift Letter) xác nhận rõ đây là khoản tiền không hoàn lại.
Giải Đáp Thắc Mắc Thường Gặp (FAQs)
Tiền trả trước tối thiểu theo điều kiện vay mortgage ở Canada là bao nhiêu?
Mức trả trước thấp nhất là 5% cho bất động sản dưới $500.000 CAD. Với bất động sản từ $500.000 CAD đến dưới $1.500.000 CAD, bạn cần trả 5% cho $500.000 đầu tiên và 10% cho phần giá trị vượt trên $500.000 CAD. Bất động sản có giá từ $1.500.000 CAD trở lên bắt buộc phải trả trước tối thiểu 20%.
Phí bảo hiểm CMHC được tính như thế nào và mức 0,60% áp dụng khi nào?
Đối với các khoản vay bắt buộc mua bảo hiểm (trả trước dưới 20%), mức phí là 4,00% (cho mức trả trước 5% – 9,99%), 3,10% (cho mức 10% – 14,99%) và 2,80% (cho mức 15% – 19,99%), cộng thêm phụ phí 0,20% nếu chọn khấu hao 30 năm. Mức phí tối thiểu 0,60% nằm trong biểu phí cho các khoản vay có tỷ lệ trả trước từ 35% trở lên (LTV ≤ 65%), thường áp dụng khi ngân hàng mua bảo hiểm danh mục hoặc người vay tự nguyện mua thêm để nhận mức lãi suất ưu đãi.
Người mới sang định cư có đủ điều kiện vay mortgage Canada không?
Có. Hầu hết các ngân hàng lớn tại Canada đều có chương trình dành riêng cho người mới nhập cư (Newcomer Programs). Nếu bạn đã có thẻ PR hoặc Work Permit hợp lệ, cùng khoản tiền trả trước từ 20% đến 35%, ngân hàng có thể nới lỏng yêu cầu về lịch sử tín dụng và thời gian làm việc 2 năm tại bản địa.
Người làm nghề tự do (Self-employed) cần chuẩn bị gì để đáp ứng điều kiện vay mortgage Canada?
Người làm tự do cần nộp bản khai thuế T1 General và Notice of Assessment (NOA) của 2 năm tài chính gần nhất. Ngân hàng sẽ tính thu nhập trung bình 2 năm để xét duyệt. Nếu khoản thu nhập trên giấy tờ khai thuế bị giảm trừ nhiều, bạn nên cân nhắc nộp hồ sơ qua nhóm B-Lenders để được xét duyệt dựa trên doanh thu sao kê ngân hàng thực tế.
Điểm tín dụng tối thiểu để thỏa mãn điều kiện vay ngân hàng Canada là bao nhiêu?
Để vay tại các ngân hàng lớn nhóm Big 5 với lãi suất tốt nhất, bạn cần điểm tín dụng tối thiểu từ 680 trở lên. Điểm số từ 600 đến 679 vẫn có thể được xem xét nhưng điều kiện sẽ khắt khe hơn, trong khi dưới 600 điểm bạn thường phải tìm đến các giải pháp tín dụng nhóm B.
Sự khác nhau giữa Pre-Approval và chấp thuận vay chính thức là gì?
Pre-Approval là bước ước tính hạn mức dựa trên thông tin sơ bộ bạn cung cấp và giúp giữ lãi suất tạm thời. Khoản vay chỉ được phê duyệt chính thức khi bạn đã có hợp đồng mua nhà cụ thể, bất động sản vượt qua khâu thẩm định giá và hồ sơ tài chính đã được bộ phận thẩm định chuyên sâu (underwriter) rà soát hoàn tất.
Lời Khuyên Hoàn Thiện Điều Kiện Vay Mortgage Canada
Thỏa mãn đầy đủ các điều kiện vay mortgage Canada là một quá trình đòi hỏi sự tích lũy và tính toán cẩn trọng từ trước đó 6 đến 12 tháng. Bạn hãy duy trì thói quen chi tiêu lành mạnh, thanh toán đúng hạn thẻ tín dụng và lưu trữ các chứng từ thuế CRA một cách rõ ràng.
Làm việc cùng một chuyên viên môi giới thế chấp (Mortgage Broker) có kinh nghiệm sẽ giúp bạn đối chiếu năng lực tài chính với tiêu chí của nhiều ngân hàng cùng lúc, từ đó lựa chọn gói vay có mức lãi suất tối ưu nhất cho ngôi nhà tương lai của mình. CanadaHomeHub.Ca sẽ giúp bạn kết nối với các chuyên gia môi giới thế chấp đã qua xác minh để hỗ trợ bạn tốt hơn.
Cảm ơn bạn đã theo dõi bài viết.