Chương trình hỗ trợ mua nhà Canada giúp người đủ điều kiện giảm bớt một phần gánh nặng tài chính khi mua bất động sản. Các quyền lợi có thể bao gồm ưu đãi thuế, tài khoản tiết kiệm mua nhà và chính sách thế chấp thuận lợi hơn. Tuy nhiên, mỗi chương trình có điều kiện riêng về lịch sử sở hữu nhà, tình trạng cư trú, giá trị bất động sản và thời điểm giao dịch. Bài viết này tổng hợp những chính sách hỗ trợ người mua nhà Canada đáng chú ý, đồng thời hướng dẫn cách kiểm tra điều kiện và lựa chọn quyền lợi phù hợp với ngân sách.
Vì sao người mua nhà ở Canada cần đến các chương trình hỗ trợ?
Chương trình hỗ trợ mua nhà Canada giúp người mua vượt qua rào cản tài chính
Mua nhà ở Canada là mục tiêu tài chính lớn, đặc biệt với người mua nhà lần đầu hoặc người mới định cư. Giá bất động sản, chi phí sinh hoạt và điều kiện vay thế chấp khiến việc chuẩn bị tài chính trở nên khó khăn.
Một trong những trở ngại lớn nhất là tích lũy tiền đặt cọc (down payment). Người mua cần tiết kiệm một khoản đáng kể, trong khi vẫn phải chi trả tiền thuê nhà và các chi phí sinh hoạt. Bên cạnh đó, lãi suất thế chấp, khả năng trả góp và yêu cầu xét duyệt khoản vay cũng ảnh hưởng đến khả năng sở hữu nhà.
Ngoài giá mua, người mua cần dự trù chi phí hoàn tất giao dịch (closing costs) như phí luật sư, thuế chuyển nhượng và các khoản phí liên quan. Sau khi nhận nhà, thuế bất động sản, bảo hiểm, sửa chữa và bảo trì tiếp tục tạo ra áp lực tài chính. Với người mới định cư, việc tích lũy tiền tiết kiệm, xây dựng hồ sơ tín dụng và tìm hiểu quy định tại tỉnh bang cũng có thể mất nhiều thời gian.
Đây là lý do chương trình hỗ trợ mua nhà Canada trở thành nguồn thông tin hữu ích cho những người có kế hoạch sở hữu nhà. Các chương trình hỗ trợ người mua nhà ở Canada ra đời với mục đích hỗ trợ người mua nhà lần đầu ở Canada vượt qua rào cản tài chính và sớm ổn định chỗ ở. Tùy điều kiện, người mua có thể sử dụng tài khoản tiết kiệm mua nhà ưu đãi thuế, rút tiền từ RRSP theo quy định, nhận tín dụng thuế hoặc hưởng ưu đãi thuế chuyển nhượng tại một số tỉnh bang. Những chính sách này giúp người đủ điều kiện giảm bớt gánh nặng tài chính và chủ động hơn trong kế hoạch mua nhà.
Tuy nhiên, mỗi chương trình có điều kiện riêng về tình trạng cư trú, lịch sử sở hữu nhà, loại bất động sản và thời điểm giao dịch. Vì vậy, người mua nên tìm hiểu kỹ các chương trình hỗ trợ người mua nhà ở Canada trước khi xác định ngân sách và lựa chọn phương án tài chính phù hợp.
Các chương trình hỗ trợ người mua nhà từ Chính phủ Canada
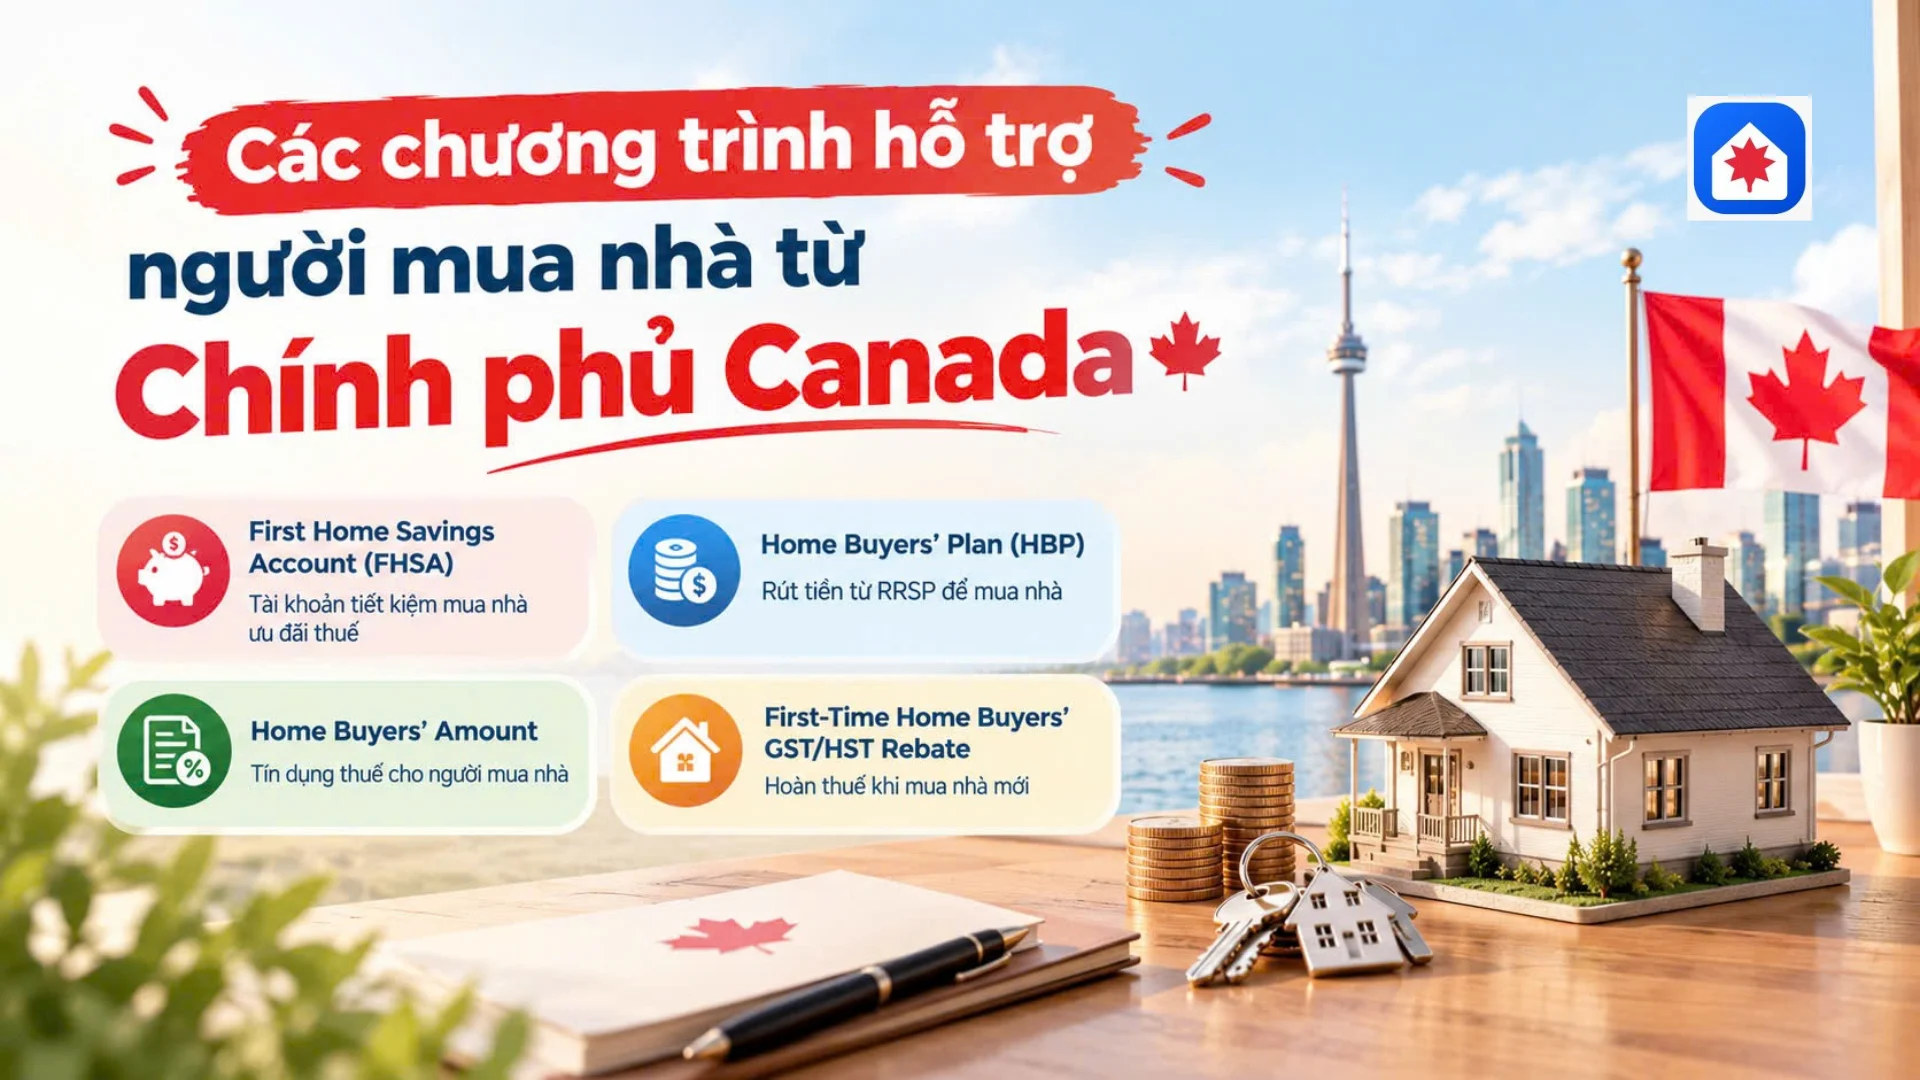
Một số chương trình hỗ trợ người mua nhà ở Canada bạn nên biết
Dưới đây là thông tin tổng quan về các chương trình hỗ trợ người mua nhà ở Canada, bạn có thể tham khảo.
First Home Savings Account (FHSA) – Tài khoản tiết kiệm mua nhà ưu đãi thuế
First Home Savings Account (FHSA) là tài khoản đăng ký giúp người đủ điều kiện tiết kiệm để mua hoặc xây dựng căn nhà đầu tiên. Khoản đóng góp đủ điều kiện thường được khấu trừ thuế, còn khoản rút tiền đáp ứng yêu cầu để mua nhà được miễn thuế.
Theo quy định hiện hành, hạn mức đóng góp là 8.000 CAD mỗi năm và 40.000 CAD trong suốt thời gian tham gia. Hạn mức năm đầu bắt đầu khi người tham gia mở tài khoản FHSA. Vì vậy, việc mở tài khoản sớm có thể giúp chủ động kế hoạch tiết kiệm.
Người mở tài khoản cần đáp ứng các điều kiện về độ tuổi, tình trạng cư trú tại Canada và tiêu chí người mua nhà lần đầu. Việc rút tiền miễn thuế cũng phải đáp ứng yêu cầu về căn nhà và hồ sơ giao dịch.
Ví dụ: Một người đủ điều kiện đóng góp 8.000 CAD vào FHSA có thể khấu trừ khoản này khi tính thuế thu nhập. Khi mua nhà và rút tiền hợp lệ, họ không phải tính khoản tiền rút vào thu nhập chịu thuế.
Home Buyers’ Plan (HBP) – Rút tiền từ RRSP để mua nhà
Home Buyers’ Plan cho phép người đủ điều kiện rút tiền từ Registered Retirement Savings Plan (RRSP) để mua hoặc xây dựng căn nhà đáp ứng quy định. Khoản rút hợp lệ không bị tính ngay vào thu nhập chịu thuế, nhưng người tham gia phải hoàn trả theo lịch trình của chương trình.
Hạn mức rút hiện hành là 60.000 CAD cho mỗi người đủ điều kiện. Thông thường, thời gian hoàn trả là 15 năm. Nếu không hoàn trả đúng yêu cầu, phần tiền thiếu có thể phải tính vào thu nhập chịu thuế của năm tương ứng.
Người tham gia cần kiểm tra điều kiện về tình trạng người mua nhà lần đầu, nơi cư trú, thỏa thuận mua nhà và mục đích sử dụng căn nhà làm nơi cư trú chính.
HBP có thể kết hợp với FHSA nếu đáp ứng điều kiện của cả hai chương trình. Tuy nhiên, cần phân biệt rõ: tiền rút từ HBP phải được hoàn trả, còn khoản rút FHSA hợp lệ không có nghĩa vụ hoàn trả.
Home Buyers’ Amount – Tín dụng thuế cho người mua nhà
Home Buyers’ Amount là khoản tín dụng thuế liên bang không hoàn lại dành cho người mua nhà đủ điều kiện. Quyền lợi này giúp giảm số thuế thu nhập liên bang phải nộp, nhưng không phải khoản tiền mặt được cấp trực tiếp.
Theo hướng dẫn của CRA, người đủ điều kiện có thể khai khoản tín dụng dựa trên mức tối đa 10.000 CAD cho căn nhà đủ tiêu chuẩn. Đây là số tiền dùng để tính tín dụng thuế, không có nghĩa người mua nhận lại 10.000 CAD tiền mặt.
Người mua cần đáp ứng các điều kiện liên quan đến căn nhà tại Canada, mục đích sử dụng làm nơi cư trú chính và tiêu chí của chương trình. Khoản tín dụng được khai trên tờ khai thuế thu nhập cá nhân.
Ví dụ, nếu người mua đủ điều kiện khai Home Buyers’ Amount, khoản tín dụng có thể làm giảm số thuế phải nộp. Giá trị tiết kiệm thực tế phụ thuộc vào quy định tính thuế và tình hình thuế của từng người.
First-Time Home Buyers’ GST/HST Rebate – Hoàn thuế khi mua nhà mới
First-Time Home Buyers’ GST/HST Rebate là chương trình hoàn lại toàn bộ hoặc một phần GST, hoặc phần liên bang của HST, cho người mua nhà lần đầu đủ điều kiện khi mua hoặc xây dựng nhà mới. Một số trường hợp nhà được cải tạo lớn cũng có thể đủ điều kiện theo quy định.
Theo hướng dẫn của CRA, khoản hoàn thuế có thể lên đến 50.000 CAD. Với nhà mới có giá trị đến 1 triệu CAD, người đủ điều kiện có thể được hoàn toàn bộ GST hoặc phần liên bang của HST. Mức hoàn giảm dần với nhà có giá trị trên 1 triệu CAD và dưới 1,5 triệu CAD. Nhà có giá trị từ 1,5 triệu CAD trở lên không đủ điều kiện theo chương trình này.
Người mua cần kiểm tra các điều kiện về lịch sử sở hữu nhà, tình trạng cư trú, mục đích sử dụng, hợp đồng mua bán và thời điểm giao dịch. Không phải mọi căn nhà đã qua sử dụng đều đủ điều kiện.
Ví dụ: Một người mua nhà mới từ chủ đầu tư với giá 800.000 CAD có thể được xem xét hoàn thuế nếu đáp ứng đầy đủ điều kiện. Số tiền thực nhận còn phụ thuộc vào loại thuế đã trả, hồ sơ và quy định áp dụng cho giao dịch.
Các chương trình hỗ trợ người mua nhà theo tỉnh bang tại Canada
Một số chương trình hỗ trợ mua nhà Canada theo tỉnh bang
Ngoài các chính sách liên bang, mỗi tỉnh bang có thể áp dụng quy định riêng về thuế chuyển nhượng hoặc ưu đãi nhà ở. Vì vậy, chương trình mua nhà Canada phù hợp sẽ phụ thuộc một phần vào địa điểm bất động sản.
Ontario – Ưu đãi thuế chuyển nhượng và hỗ trợ mua nhà
Ontario có chương trình hoàn thuế chuyển nhượng đất (Land Transfer Tax Refund) cho người mua nhà lần đầu đủ điều kiện. Khoản hoàn tối đa hiện hành là 4.000 CAD.
Điều kiện có thể bao gồm độ tuổi, lịch sử sở hữu nhà, tình trạng cư trú và mục đích sử dụng căn nhà làm nơi cư trú chính. Người mua cần kiểm tra yêu cầu cụ thể trước khi hoàn tất giao dịch.
Ngoài ra, người mua nhà mới có thể tìm hiểu khoản hoàn thuế GST/HST liên bang và những ưu đãi liên quan của Ontario nếu đủ điều kiện. Đây là các quyền lợi riêng biệt, không nên mặc định rằng một giao dịch sẽ tự động được hưởng tất cả.
British Columbia – Chương trình miễn giảm thuế chuyển nhượng bất động sản
British Columbia có First Time Home Buyers’ Program, cho phép người mua nhà lần đầu đủ điều kiện được miễn hoặc giảm Property Transfer Tax.
Điều kiện có thể bao gồm quốc tịch hoặc tình trạng thường trú nhân, thời gian cư trú tại tỉnh bang, lịch sử sở hữu nơi cư trú chính và giá trị thị trường của bất động sản.
Theo hướng dẫn của tỉnh bang, đối với bất động sản đăng ký từ ngày 1/4/2024, giá trị thị trường không quá 835.000 CAD là một trong những điều kiện quan trọng để xét miễn thuế toàn phần. Một số trường hợp có giá trị cao hơn có thể được xét miễn giảm một phần. Người mua cần kiểm tra các điều kiện còn lại và cách tính khoản miễn giảm trên website chính thức trước khi quyết định.
Québec và các tỉnh bang khác – Chính sách hỗ trợ cần tìm hiểu
Tại Québec và những tỉnh bang khác, chính sách hỗ trợ có thể khác nhau về đối tượng, loại bất động sản, mức thu nhập hoặc nguồn ngân sách địa phương. Một chương trình được áp dụng tại Ontario không có nghĩa sẽ áp dụng tương tự tại Alberta, Manitoba hay Québec.
Người mua nên kiểm tra website chính thức của tỉnh bang và thành phố nơi dự định mua nhà. Cần xác minh chương trình còn tiếp nhận hồ sơ hay không, thời điểm giao dịch có đủ điều kiện không và liệu có thể kết hợp với ưu đãi liên bang.
Không nên đưa một khoản hỗ trợ vào kế hoạch tài chính cho đến khi đã xác nhận điều kiện áp dụng cho trường hợp của mình.
Cách lựa chọn và đăng ký chương trình hỗ trợ mua nhà phù hợp
Cách lựa chọn và đăng ký chương trình hỗ trợ mua nhà Canada
Kiểm tra điều kiện tham gia từng chương trình
Trước tiên, người mua cần xác định tình trạng của mình và đối chiếu với yêu cầu của từng chương trình. Khái niệm “người mua nhà lần đầu” có thể được định nghĩa khác nhau giữa các chính sách.
Hãy kiểm tra các yếu tố sau:
• Lịch sử sở hữu nhà của bản thân và vợ/chồng hoặc người sống chung như vợ chồng.
• Tình trạng cư trú, quốc tịch hoặc thường trú nhân nếu chương trình yêu cầu.
• Giá trị, loại hình và mục đích sử dụng căn nhà.
• Ngày ký hợp đồng, ngày nhận quyền sở hữu và thời hạn nộp hồ sơ.
• Điều kiện thu nhập hoặc tiêu chí bổ sung nếu có.
Người mới định cư nên đặc biệt chú ý đến yêu cầu về thời gian cư trú và tình trạng pháp lý. Việc sinh sống tại Canada không tự động tạo quyền nhận mọi ưu đãi dành cho người mua nhà lần đầu.
Chuẩn bị hồ sơ và thực hiện đăng ký
Hồ sơ cần chuẩn bị tùy thuộc vào chương trình. Thông thường, người mua nên lưu giữ giấy tờ nhận dạng, hồ sơ thuế, chứng từ RRSP hoặc FHSA, hợp đồng mua bán, giấy tờ chuyển quyền sở hữu và chứng từ thuế liên quan.
Xác định đúng nơi tiếp nhận hồ sơ sẽ giúp tránh thiếu giấy tờ hoặc bỏ lỡ thời hạn:
• CRA: Phụ trách các nội dung thuộc phạm vi quản lý như FHSA, HBP, Home Buyers’ Amount và hồ sơ hoàn thuế GST/HST.
• Tổ chức tài chính: Hỗ trợ mở FHSA, thực hiện giao dịch RRSP và trao đổi về điều kiện vay thế chấp.
• Cơ quan tỉnh bang: Tiếp nhận hồ sơ miễn giảm thuế chuyển nhượng theo quy định địa phương.
Hãy đọc kỹ hướng dẫn chính thức và lưu bản sao hồ sơ đã nộp. Với các khoản hoàn thuế, cần kiểm tra thời hạn yêu cầu vì việc nộp muộn có thể ảnh hưởng đến quyền lợi.
Kết hợp các chương trình để tối ưu ngân sách mua nhà
Một số chương trình có thể được sử dụng kết hợp nếu người mua đáp ứng điều kiện của từng chương trình. Chẳng hạn, người đủ điều kiện có thể sử dụng tiền tiết kiệm FHSA và rút tiền từ RRSP theo HBP để chuẩn bị khoản đặt cọc.
Tuy nhiên, cần phân biệt bản chất của từng quyền lợi:
• FHSA: Hỗ trợ tiết kiệm mua nhà với ưu đãi thuế khi đáp ứng điều kiện.
• HBP: Cho phép rút tiền từ RRSP nhưng đi kèm nghĩa vụ hoàn trả.
• Home Buyers’ Amount: Giúp giảm thuế thu nhập liên bang phải nộp.
• Hoàn thuế GST/HST và ưu đãi cấp tỉnh bang: Phụ thuộc vào loại nhà, giao dịch và tiêu chí cụ thể.
Không nên cộng tất cả mức hỗ trợ tối đa để dự đoán số tiền chắc chắn nhận được. Người mua cần kiểm tra khả năng áp dụng đồng thời, giới hạn của từng chương trình và nghĩa vụ hoàn trả nếu có.
Tính toán chi phí và khả năng chi trả trước khi mua nhà
Sau khi xác định những quyền lợi có thể sử dụng, người mua nên lập ngân sách tổng thể. Hãy tính tiền đặt cọc, chi phí hoàn tất giao dịch, khoản vay cần thiết, tiền trả góp hằng tháng và chi phí duy trì nhà ở.
Nhìn chung, chương trình hỗ trợ mua nhà Canada có thể giúp người mua giảm một phần chi phí, nhưng không thay thế việc đánh giá khả năng trả nợ dài hạn. Trước khi quyết định mua, hãy xác minh quy định mới nhất trên website chính thức, so sánh tổng chi phí và chỉ đưa những quyền lợi đã kiểm tra đủ điều kiện vào kế hoạch tài chính.
Cảm ơn bạn đã theo dõi bài viết