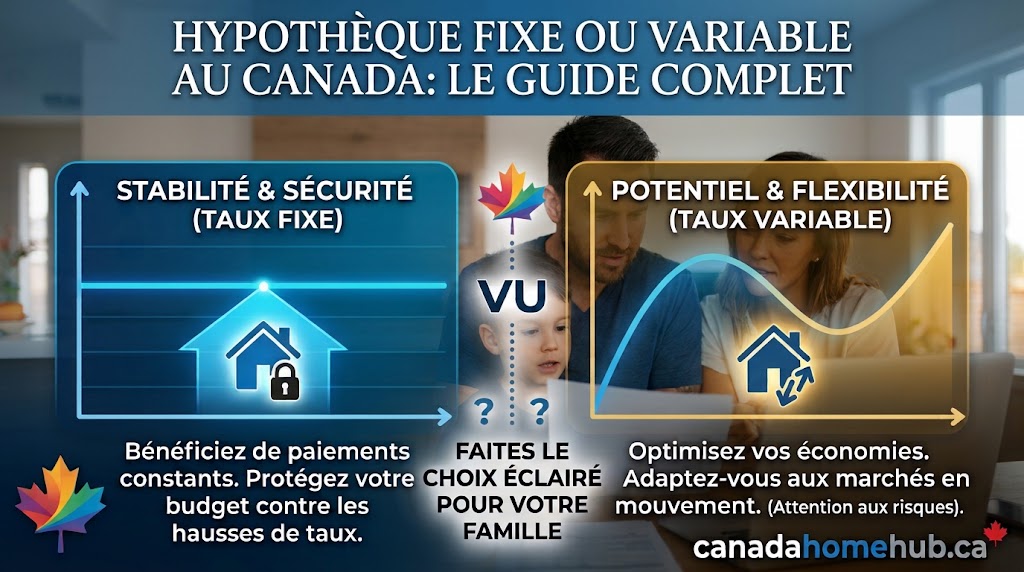
Hypothèque Fixe ou Variable au Canada : Le Guide Comparatif Complet
Lorsqu'il s'agit d'acheter une propriété ou de renouveler son prêt immobilier, le choix entre une hypothèque fixe ou variable au Canada constitue l'une des décisions financières les plus cruciales. Face aux fluctuations économiques et aux ajustements du taux directeur de la Banque du Canada, sélectionner la structure de taux appropriée exige une analyse rigoureuse de votre tolérance au risque et de vos objectifs financiers à long terme.
Que vous soyez un premier acheteur ou un propriétaire chevronné, ce guide vous détaille le fonctionnement, les avantages, les inconvénients et les critères essentiels pour trancher efficacement entre taux fixe et taux variable.
Comprendre les Bases : Différences entre Hypothèque Fixe et Variable
La différence fondamentale entre une hypothèque à taux fixe et une hypothèque à taux variable réside dans la stabilité du taux d'intérêt et des versements pendant la durée de votre terme (généralement de 3 à 5 ans).
Qu'est-ce qu'une hypothèque à taux fixe ?
Avec une hypothèque à taux fixe, le taux d'intérêt demeure inchangé pendant toute la durée du terme contrat. Par conséquent, le montant de vos versements périodiques (mensuels, bihebdomadaires ou hebdomadaires) reste exactement le même du premier au dernier jour de votre contrat.
-
Avantage principal : Prévisibilité budgétaire absolue.
-
Inconvénient principal : Pénalités de remboursement anticipé souvent très élevées en cas de bris de contrat.
Qu'est-ce qu'une hypothèque à taux variable ?
Une hypothèque à taux variable est directement liée au taux préférentiel (Prime rate) de votre institution financière, lequel évolue en fonction du taux directeur fixé par la Banque du Canada. Si le taux directeur baisse, votre taux diminue ; s'il augmente, votre taux grimpe.
Il existe deux types d'hypothèques à taux variable :
-
À versements fixes : Vos paiements restent constants, mais la répartition entre le capital et les intérêts varie en fonction des fluctuations de taux.
-
À versements variables : Vos paiements mensuels augmentent ou diminuent directement lorsque le taux préférentiel change.
Comment la Banque du Canada Influence-t-elle Votre Taux Hypothécaire ?
La Banque du Canada ajuste son taux directeur pour contrôler l'inflation et stimuler ou freiner l'économie.
-
Impact sur le taux variable : La corrélation est directe. Une hausse de 25 points de base du taux directeur entraîne généralement une hausse équivalente du taux préférentiel des banques canadiennes, augmentant immédiatement les frais d'intérêt sur les prêts à taux variable.
-
Impact sur le taux fixe : Les taux fixes dépendent davantage du marché des obligations d'État canadiennes à 5 ans. Les marchés obligataires anticipent les tendances économiques futures, ce qui explique pourquoi les taux fixes peuvent parfois baisser même si la Banque du Canada maintient son taux directeur inchangé.
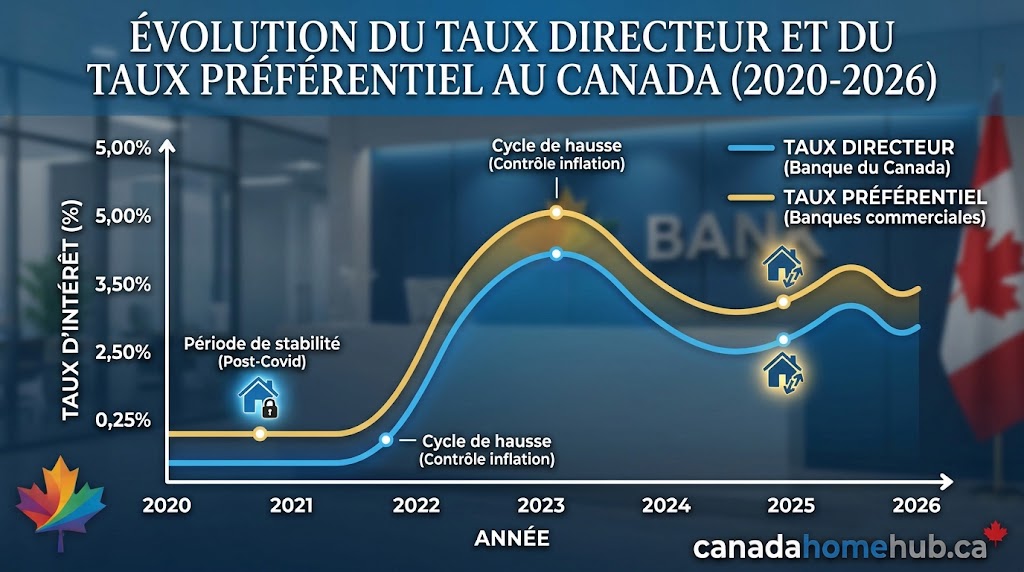
Taux directeur Banque du Canada et impact sur taux hypothécaire.jpg
Pour explorer les options hypothécaires adaptées aux réalités du marché canadien, vous pouvez consulter des ressources spécialisées comme CanadaHomeHub.Ca afin d'évaluer les tendances locales.
Avantages et Inconvénients : Quel Choix pour Votre Profil ?
Les atouts et limites du taux fixe
Avantages :
-
Tranquillité d'esprit : Aucune surprise liée aux fluctuations des marchés financiers.
-
Gestion budgétaire simple : Idéal pour les ménages ayant un budget strict.
Inconvénients :
-
Taux généralement plus élevé au départ : Vous payez une prime pour la garantie de stabilité.
-
Manque de flexibilité : La pénalité pour rompre le contrat prématurément est calculée selon le différentiel de taux d'intérêt (DTI), ce qui peut coûter plusieurs milliers de dollars.
Les atouts et limites du taux variable
Avantages :
-
Économies potentielles : Historiquement, les taux variables ont souvent coûté moins cher que les taux fixes sur le long terme.
-
Pénalités réduites : En cas de résiliation anticipée, la pénalité est généralement limitée à trois mois d'intérêts.
Inconvénients :
-
Incertitude financière : Risque de hausse significative des coûts en cas de hausse marquée des taux.
-
Stress psychologique : Nécessite une grande tolérance à la volatilité économique.
Tableau Comparatif : Hypothèque Fixe vs Variable au Canada
Le tableau ci-dessous résume les caractéristiques clés pour vous aider à comparer rapidement les deux options :
| Critère | Hypothèque à Taux Fixe | Hypothèque à Taux Variable |
| Stabilité des versements | Garantie à 100 % pendant le terme | Variable ou répartition ajustée |
| Pénalité de résiliation | Élevée (DTI ou 3 mois d'intérêts) | Faible (généralement 3 mois d'intérêts) |
| Réaction aux baisses de taux | Aucune (taux bloqué) | Baisse immédiate des coûts d'intérêt |
| Réaction aux hausses de taux | Protection totale pendant le terme | Augmentation des coûts d'intérêt |
| Profil d'emprunteur idéal | Prudent, budget serré | Tolérant au risque, budget flexible |
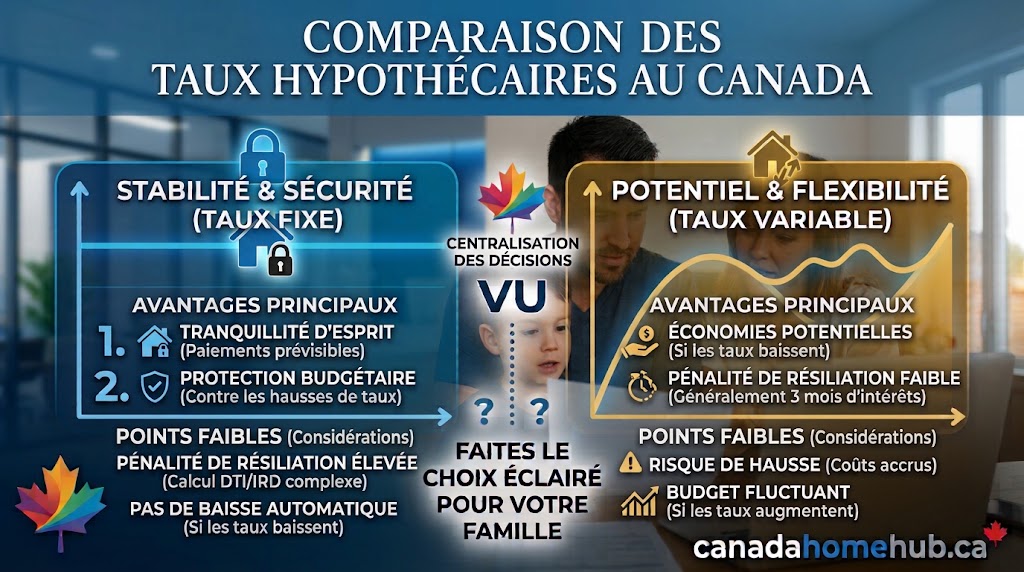
Infographic comparaison hypothèque taux fixe et taux variable Canada.jpg
Étude de Cas Pratique : Impact Financier sur un Prêt Immobilier Canadien
Imaginons un prêt hypothécaire de 500 000 $ amorti sur 25 ans au Canada.
-
Scénario A (Taux fixe à 4.89 %) :
-
Versement mensuel : environ 2 875 $
-
Coût total garanti sur un terme de 5 ans : 172 500 $ (dont la majorité en intérêts au début).
-
-
Scénario B (Taux variable débutant à 4.15 %) :
-
Versement mensuel initial : environ 2 665 $
-
Si la Banque du Canada réduit ses taux de 1.00 % au cours des deux premières années, le montant attribué au capital augmente considérablement, générant des économies significatives sur 5 ans.
-
Cependant, si les taux augmentent de 1.50 %, le versement mensuel peut grimper au-delà de 3 080 $, exigeant une marge de manœuvre financière suffisante.
-
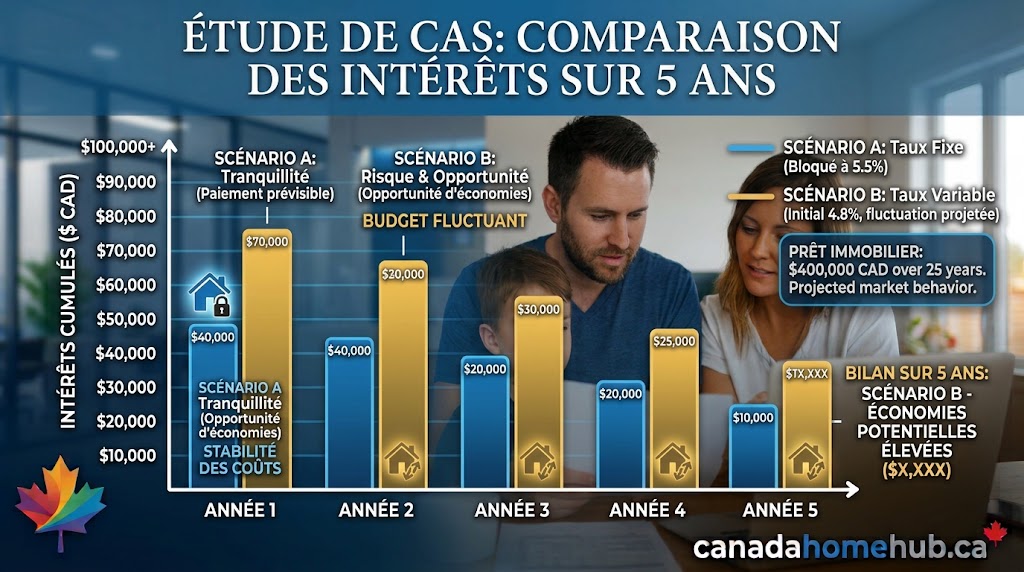
( Graphique étude de cas prêt hypothécaire 500k Canada )
Des plateformes d'information immobilière canadienne telles que CanadaHomeHub.Ca aident les propriétaires à analyser ces scénarios avant de procéder au renouvellement de leur prêt.
Comment Choisir la Bonne Option Selon Votre Situation Financière ?
Posez-vous les questions suivantes avant de signer votre contrat hypothécaire :
-
Quelle est votre capacité à absorber une hausse de versement ? Si une augmentation de 200 $ ou 300 $ par mois met en péril votre budget, privilégiez le taux fixe.
-
Prévoyez-vous de vendre ou de déménager d'ici 3 à 5 ans ? Si oui, la flexibilité du taux variable et sa faible pénalité de rupture sont un net avantage.
-
Dans quelle phase du cycle économique sommes-nous ? En période de hausse des taux, le fixe protège du risque. En période de baisse anticipée des taux directeurs, le variable offre une opportunité intéressante.
Foire Aux Questions (FAQ)
1. Peut-on passer d'un taux variable à un taux fixe en cours de contrat ?
Oui, la plupart des prêteurs canadiens vous permettent de convertir votre hypothèque à taux variable en un taux fixe d'une durée équivalente ou supérieure à la durée restante de votre terme, généralement sans pénalité.
2. Qu'est-ce que le taux préférentiel (Prime rate) au Canada ?
Le taux préférentiel est le taux d'intérêt de base que les grandes institutions financières canadiennes utilisent pour établir les taux d'intérêt des prêts commerciaux et hypothécaires à taux variable. Il est directement influencé par le taux directeur de la Banque du Canada.
3. Quelle option convient le mieux aux premiers acheteurs d'une maison ?
Le taux fixe est très populaire auprès des premiers acheteurs au Canada en raison de la prévisibilité qu'il offre lors de l'adaptation aux nouvelles dépenses d'un propriétaire.
4. La pénalité pour bris d'hypothèque est-elle toujours plus chère en taux fixe ?
Dans la grande majorité des cas, oui. Les banques utilisent le calcul du différentiel de taux d'intérêt (DTI) pour le taux fixe, ce qui peut se traduire par des pénalités bien plus élevées que la règle standard des trois mois d'intérêts appliquée au taux variable.
5. Est-il possible d'avoir une hypothèque hybride (combinaison fixe et variable) ?
Oui, certaines institutions financières canadiennes proposent des hypothèques hybrides, vous permettant de séparer votre prêt en deux portions (par exemple, 50 % à taux fixe et 50 % à taux variable) pour équilibrer risque et sécurité.
Conclusion : Sécurité ou Flexibilité pour Votre Prêt Hypothécaire ?
Il n'y a pas de réponse universelle au dilemme entre hypothèque fixe ou variable au Canada. Le choix idéal dépend de votre situation financière personnelle, de vos projets à court et moyen terme et de votre résistance psychologique à la fluctuation des marchés.
Pour prendre une décision éclairée, évaluez attentivement votre budget, comparez les offres du marché et consultez les ressources pratiques fournies par des guides spécialisés comme CanadaHomeHub.Ca afin de sécuriser le meilleur prêt pour votre propriété.