Guide complet du refinancement hypothécaire au Canada : Fonctionnement, coûts et stratégies
Le marché immobilier canadien évolue constamment, et pour de nombreux propriétaires, la propriété résidentielle représente le principal actif financier. Lorsque vos besoins financiers changent ou que les conditions du marché hypothécaire s'améliorent, restructurer votre prêt immobilier peut s'avérer une décision stratégique cruciale. C'est là qu'intervient le refinancement hypothécaire Canada.
Que vous souhaitiez réduire vos mensualités, dégager de la liquidité pour financer des rénovations ou consolider des dettes à taux d'intérêt élevé, le refinancement offre une flexibilité financière considérable. Cependant, cette démarche comporte des règles strictes, des frais administratifs et des pénalités potentielles établis par les institutions financières et les organismes de réglementation canadiens.
Dans ce guide détaillé, nous analysons le fonctionnement du refinancement hypothécaire au Canada, ses avantages, ses coûts cachés ainsi que les meilleures pratiques pour prendre une décision éclairée.
Qu'est-ce que le refinancement hypothécaire et comment ça fonctionne au Canada ?
Le refinancement hypothécaire consiste me remplacer votre contrat d'hypothèque existant par un nouveau contrat. Contrairement à un simple changement de modalités lors de l'échéance, le refinancement brise le contrat actuel pour renégocier le montant du prêt, le taux d'intérêt, la période d'amortissement ou le type de taux (fixe ou variable).
Différence entre renouvellement et refinancement hypothécaire
Il est fréquent de confondre le renouvellement et le refinancement, mais ces deux opérations répondent à des règles très différentes au Canada :
-
Le renouvellement hypothécaire : Intervient automatiquement à la fin de votre terme (par exemple, au terme d'un contrat de 5 ans). Vous reconduisez le solde restant sans augmenter le montant emprunté.
-
Le refinancement hypothécaire : Peut être effectué à tout moment (avant ou à l'échéance). Il permet de modifier l'encours du prêt, d'extraire de la valeur nette (équité) ou d'allonger la période d'amortissement.
La règle canadienne des 80 % du ratio prêt-valeur (LTV)
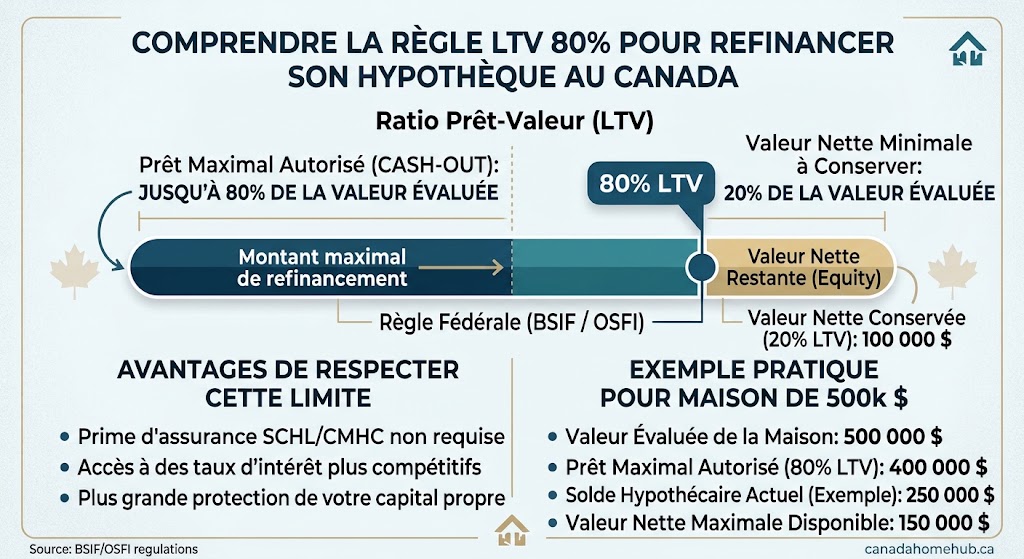
En vertu de la réglementation fédérale supervisée par le Bureau du surintendant des institutions financières (BSIF), vous pouvez refinancer votre propriété résidentielle jusqu'à un maximum de 80 % de sa valeur marchande actuelle, sous déduction du solde hypothécaire restant.
$$\text{Montant maximal de refinancement} = (\text{Valeur évaluée de la propriété} \times 0{,}80) - \text{Solde hypothécaire actuel}$$
Exemple pratique :
Si votre propriété est évaluée à 500 000 $ et que votre solde hypothécaire restant est de 250 000 $ :
-
Valeur maximale empruntable (80 %) = $500\,000 \times 0{,}80 = 400\,000\ \$$.
-
Valeur nette maximale disponible pour extraction = $400\,000 - 250\,000 = 150\,000\ \$$.
Pour explorer les options adaptées à votre situation spécifique et comparer les ressources disponibles sur le marché canadien, vous pouvez consulter des plateformes spécialisées en accompagnement résidentiel telles que CanadaHomeHub.Ca.
Pourquoi refinancer son hypothèque : Les principales raisons
Les propriétaires au Canada optent généralement pour le refinancement pour trois raisons stratégiques majeures.
Obtenir un taux d'intérêt plus avantageux
Si les taux d'intérêt du marché ont nettement chuté depuis la signature de votre contrat initial, refinancer votre prêt peut réduire considérablement le coût total des intérêts sur la durée restante de votre prêt.
Consolider des dettes à taux d'intérêt élevé
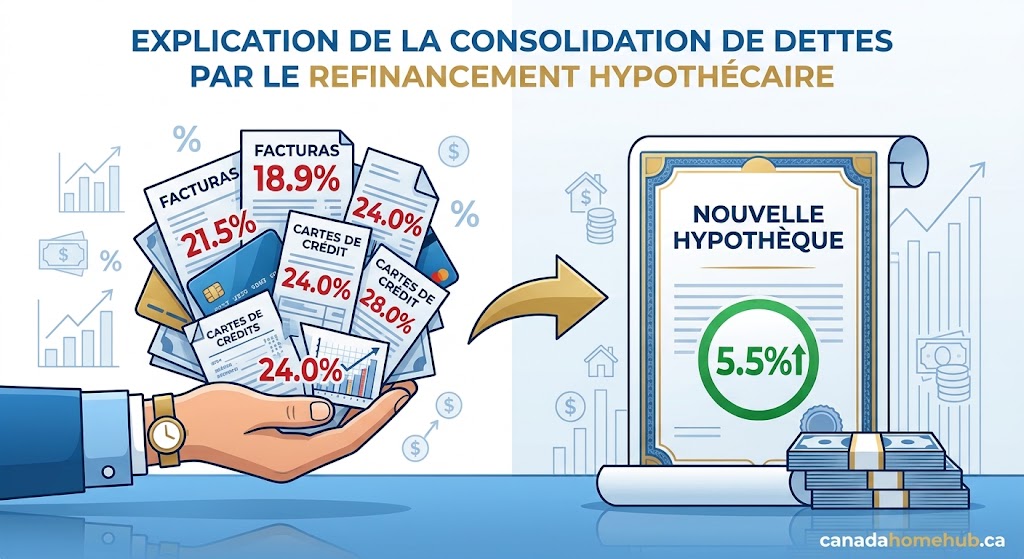
( Illustration de la consolidation de dettes par refinancement hypothécaire au Canada, transformant plusieurs dettes à taux élevé en un prêt hypothécaire unique et avantageux.)
Les cartes de crédit et les prêts personnels affichent souvent des taux d'intérêt variant de 10 % à plus de 20 %. En regroupant ces dettes dans votre hypothèque à un taux généralement beaucoup plus bas, vous pouvez réduire vos paiements mensuels globaux et simplifier votre gestion financière.
Extraire de la valeur nette pour des travaux ou projets
L'accumulation de la valeur nette immobilière permet aux propriétaires de financer des rénovations majeures augmentant la valeur de leur bien, d'investir dans l'éducation de leurs enfants ou d'acquérir une résidence secondaire.
Les étapes clés pour refinancer sa propriété au Canada
Le processus de refinancement exige une préparation minutieuse similaire à celle de l'obtention d'une hypothèque initiale :
-
Évaluation de vos besoins financiers : Déterminez le montant exact dont vous avez besoin et l'objectif visé.
-
Vérification de la valeur marchande : Obtenez une estimation précise de la valeur de votre maison dans le marché actuel.
-
Analyse de votre dossier de crédit : Assurez-vous que votre cote de crédit respecte les exigences des prêteurs institutionnels.
-
Qualification sous le test de résistance (Stress Test) : Validez votre capacité de remboursement au taux de qualification réglementaire.
-
Soumission et approbation : Fournissez les preuves de revenus, les relevés d'actifs et les documents de propriété requis.
-
Signature notariale ou juridique : Finalisez l'enregistrement du nouveau contrat hypothécaire.
Frais et pénalités associés au refinancement hypothécaire
Refinancer avant la fin de votre terme implique des coûts qu'il convient de calculer attentivement afin de garantir la rentabilité financière de l'opération.
La pénalité de remboursement anticipé
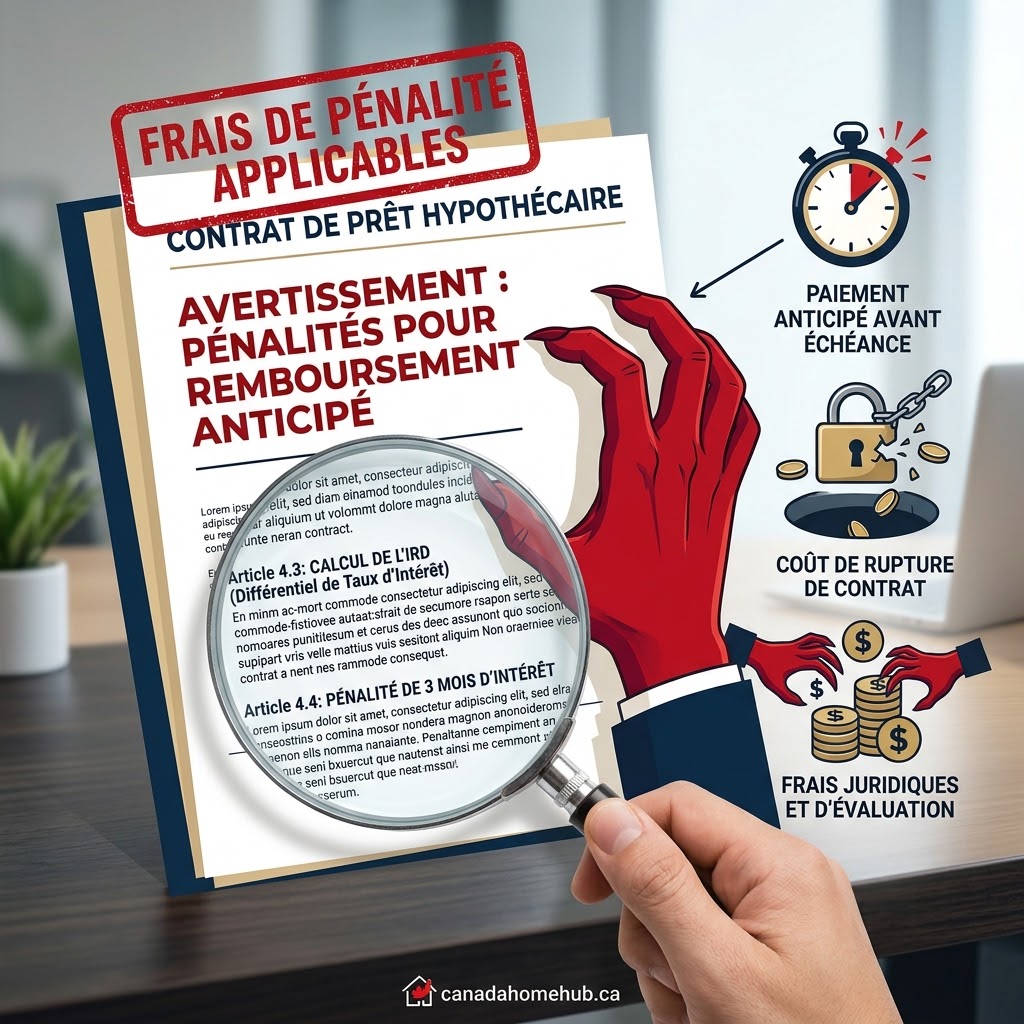
Si vous mettez fin à votre contrat hypothécaire avant son échéance, votre prêteur vous imposera des frais de résiliation. La méthode de calcul varie selon le type de taux :
-
Taux variable : La pénalité équivaut généralement à 3 mois d'intérêts sur le solde restant.
-
Taux fixe : La pénalité est égale au montant le plus élevé entre 3 mois d'intérêts et le différentiel de taux d'intérêt (IRD - Interest Rate Differential). L'IRD peut représenter des milliers de dollars lorsque les taux ont baissé.
Frais juridiques, d'évaluation et de dossier
-
Frais d'évaluation immobilière : Généralement entre 300 $ et 500 $ pour confirmer la valeur marchande de la propriété.
-
Frais juridiques (Notaire ou Avocat) : Entre 800 $ et 1 500 $ pour la radiation de l'ancienne hypothèque et l'enregistrement de la nouvelle.
-
Frais de mainlevée / quittance : Entre 100 $ et 400 $ perçus par le prêteur existant.
Tableau comparatif : Refinancement vs Marge de crédit hypothécaire (HELOC)
Pour accéder à la valeur nette de votre propriété, deux solutions principales s'offrent à vous au Canada : le refinancement classique ou la marge de crédit hypothécaire (HELOC).
| Critères de comparaison | Refinancement hypothécaire traditionnel | Marge de crédit hypothécaire (HELOC) |
| Limite d'emprunt maximale | Jusqu'à 80 % de la valeur de la propriété | Jusqu'à 65 % de la valeur de la propriété |
| Structure de remboursement | Versements fixes réguliers (capital + intérêts) | Intérêts seulement sur le montant utilisé |
| Taux d'intérêt | Généralement plus bas (Fixe ou Variable) | Généralement légèrement supérieur (Taux variable lié au taux préférentiel) |
| Gestion des fonds | Montant forfaitaire versé en une seule fois | Réutilisation flexible des fonds au fur et à mesure du remboursement |
| Pénalité de rupture | Appliquée si l'opération a lieu avant l'échéance | Aucune pénalité de remboursement anticipé |
Comment évaluer si le refinancement est rentable pour vous ?
Pour déterminer si le refinancement hypothécaire Canada est une option avantageuse dans votre situation, appliquez le calcul du point de rentabilité (break-even point) :
$$\text{Période de rentabilité (mois)} = \frac{\text{Total des frais et pénalités de refinancement}}{\text{Économie mensuelle sur le nouveau versement}}$$
Si la période de rentabilité est inférieure à la durée du nouveau terme hypothécaire que vous comptez conserver, le refinancement est théoriquement financièrement bénéfique.
Foire aux questions (FAQ) sur le refinancement hypothécaire au Canada
Quel est le meilleur moment pour refinancer son hypothèque ?
Le moment le plus opportun est soit à l'échéance de votre terme hypothécaire actuel (afin d'éviter totalement les pénalités de remboursement anticipé), soit lorsque l'écart entre votre taux actuel et les taux du marché permet de compenser rapidement les frais de résiliation.
Doit-on repasser le test de résistance (stress test) pour un refinancement ?
Oui. Dès lors que vous modifiez le montant du prêt ou que vous changez d'institution financière lors d'un refinancement, les règles de l'OSFI imposent de vous qualifier au taux le plus élevé entre le taux négocié plus 2 % ou le taux plancher réglementaire.
Quelle est la différence de coût entre une hypothèque à taux fixe et variable lors d'un refinancement ?
La principale différence réside dans le calcul de la pénalité de rupture de contrat. Une hypothèque à taux variable est plafonnée à 3 mois d'intérêts, tandis qu'une hypothèque à taux fixe utilise le calcul de l'IRD, qui peut devenir particulièrement coûteux en période de baisse des taux.
Peut-on refinancer une propriété avec une mauvaise cote de crédit ?
Il est possible de refinancer avec un crédit affaibli, mais les institutions financières traditionnelles (prêteurs A) peuvent refuser le dossier. Il faut alors se tourner vers des prêteurs alternatifs (prêteurs B ou privés), qui proposent des taux d'intérêt et des frais administratifs généralement plus élevés.
Combien de temps prend le processus de refinancement hypothécaire ?
En moyenne, le processus complet prend entre 2 et 4 semaines, selon la rapidité de l'évaluation immobilière, le traitement du dossier par le prêteur et la disponibilité du notaire ou de l'avocat.
Conclusion : Maximiser la valeur de votre patrimoine immobilier
Le refinancement hypothécaire est un levier financier puissant pour optimiser la gestion de vos dettes, financer des projets d'envergure ou ajuster vos charges financières au marché canadien actuel. Toutefois, pour garantir le succès de cette opération, il est essentiel de comptabiliser l'ensemble des frais annexes et des pénalités potentielles.
Avant de vous engager, prenez le temps d'évaluer vos besoins à long terme et d'analyser les offres des différents acteurs du marché. Des outils d'information et des guides spécialisés sur l'écosystème résidentiel comme CanadaHomeHub.Ca vous aident à mieux comprendre les tendances du secteur et à prendre des décisions financières éclairées pour votre foyer.