Tout Savoir sur la Préapprobation Hypothécaire au Canada : Guide Complet
L'achat d'une propriété représente l'un des investissements financiers les plus importants d'une vie. Sur le marché immobilier canadien, particulièrement dynamique et concurrentiel, naviguer entre les prix des maisons, les taux d'intérêt et les exigences bancaires peut rapidement devenir complexe. Avant même de commencer à visiter des propriétés ou de faire une offre d'achat, une étape fondamentale s'impose : l'obtention d'une préapprobation hypothécaire au Canada.
Cette démarche stratégique vous permet non seulement d'établir un budget réaliste, mais aussi de vous positionner comme un acheteur sérieux et préparé. Ce guide détaillé explore le fonctionnement de la préapprobation hypothécaire, ses avantages, les exigences financières au Canada et les étapes clés pour concrétiser votre projet immobilier en toute sérénité.
Qu'est-ce qu'une préapprobation hypothécaire ?
Une préapprobation hypothécaire est une entente préliminaire par laquelle une institution financière (banque, caisse populaire ou prêteur privé) évalue votre situation financière globale afin d'estimer le montant maximal qu'elle accepte de vous prêter pour l'achat d'une maison.
Dans le cadre de cette évaluation, le prêteur vérifie rigoureusement vos revenus, vos dettes actuelles, votre actif et votre historique de crédit. En outre, la préapprobation inclut généralement une garantie de taux d'intérêt réservée pour une période déterminée, habituellement de 90 à 120 jours.
Préapprobation vs Préqualification : Quelle est la différence ?
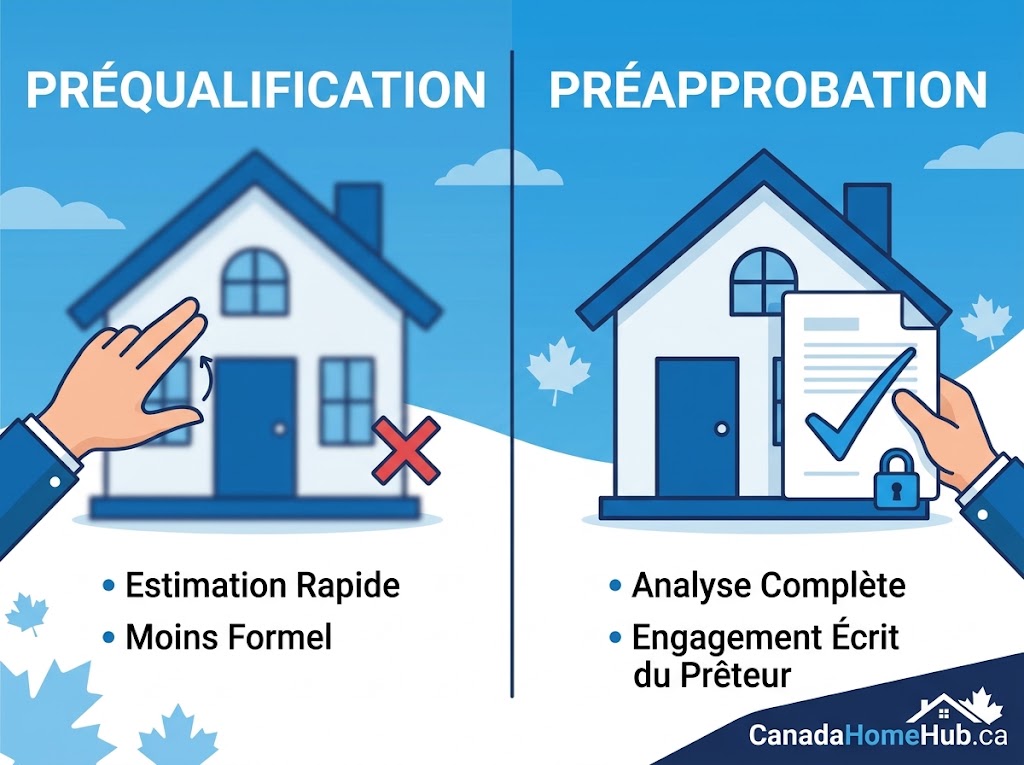
Il est fréquent de confondre ces deux concepts, pourtant bien distincts dans le processus d'emprunt au Canada :
-
La préqualification hypothécaire : Il s'agit d'une estimation rapide et informelle basée sur les chiffres que vous fournissez vous-même, sans vérification documentaire ni analyse approfondie du dossier de crédit. Elle donne une idée générale de votre capacité d'emprunt, mais n'engage aucunement le prêteur.
-
La préapprobation hypothécaire : Il s'agit d'un examen officiel et approfondi de votre profil financier avec vérification des pièces justificatives (talons de paye, avis d'imposition, relevés bancaires) et étude de la cote de crédit. Elle constitue un engagement conditionnel par écrit de la part de la banque.
Pourquoi obtenir une préapprobation hypothécaire avant d'acheter ?
Obtenir une préapprobation avant de commencer vos recherches immobilières offre des avantages majeurs sur le marché canadien.
1. Connaître précisément son budget d'achat
Rechercher une maison sans connaître sa capacité d'emprunt exacte risque de mener à des déceptions ou à des pertes de temps. La préapprobation fixe une limite claire, vous permettant de cibler uniquement les propriétés correspondant à vos moyens financiers réels, en tenant compte de la mise de fonds minimale requise au Canada (qui varie de 5 % à 20 % selon le prix d'achat).
2. Protéger son pouvoir d'achat grâce à la garantie de taux
Les taux d'intérêt hypothécaires évoluent constamment sous l'influence des décisions de la Banque du Canada et des marchés financiers. En obtenant une préapprobation, le prêteur gèle le taux préférentiel proposé pendant une période pouvant aller jusqu'à 120 jours. Si les taux augmentent pendant cette fenêtre, vous conservez votre taux garanti. Si les taux baissent, la plupart des institutions vous accorderont le taux le plus bas du marché.
3. Renforcer sa crédibilité auprès des vendeurs et courtiers
Dans un marché concurrentiel où les offres multiples sont courantes, présenter une lettre de préapprobation démontre au vendeur que vous disposez du soutien financier nécessaire pour conclure la transaction. Cela donne un poids considérable à votre offre d'achat face à d'autres acheteurs potentiels.
Pour explorer davantage les tendances du marché résidentiel et estimer les coûts liés à l'accession à la propriété, vous pouvez consulter des ressources spécialisées sur l'immobilier canadien comme CanadaHomeHub.Ca, un portail dédié à l'information et à la planification financière pour les acheteurs.
Comment fonctionne le calcul de votre capacité d'emprunt au Canada ?
Pour déterminer le montant d'un prêt hypothécaire, les institutions financières canadiennes s'appuient sur des règles strictes établies par le Bureau du surintendant des institutions financières (BSIF) et la Société canadienne d'hypothèques et de logement (SCHL).
Les ratios d'amortissement de la dette (ABD et ATD)
Les prêteurs calculent deux ratios financiers fondamentaux pour évaluer votre capacité de remboursement :
-
Ratio d'amortissement brut de la dette (ABD) : Il mesure le pourcentage de vos revenus bruts consacré aux dépenses liées au logement (remboursement du capital et des intérêts, taxes foncières, frais de chauffage et 50 % des frais de copropriété). En règle générale, ce ratio ne doit pas dépasser 39 %.
-
Ratio d'amortissement total de la dette (ATD) : Il mesure le pourcentage de vos revenus bruts consacré à l'ensemble de vos obligations financières (dépenses du logement + cartes de crédit, prêts auto, prêts étudiants et autres dettes). Ce ratio ne doit généralement pas dépasser 44 %.
Le test de résistance hypothécaire (Stress Test)
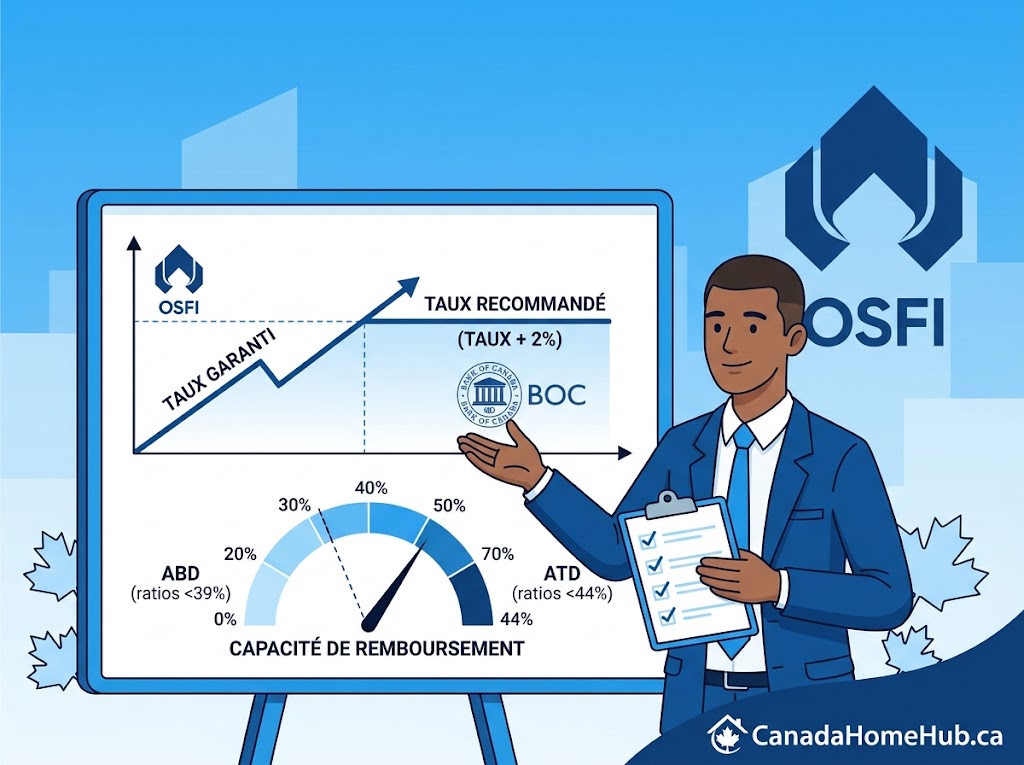
Au Canada, même si vous obtenez un taux d'intérêt avantageux, vous devez prouver votre capacité à rembourser votre prêt à un taux plus élevé. C'est le principe du test de résistance hypothécaire.
Le prêteur doit évaluer votre dossier en utilisant le taux le plus élevé entre :
-
Le taux d'intérêt négocié majoré de 2 %.
-
Le taux repère de 5,25 % fixé par les autorités réglementaires.
Cette mesure de sécurité garantit que les emprunteurs restent en mesure de faire face à leurs paiements en cas de hausse future des taux d'intérêt.
Les étapes pour obtenir une préapprobation hypothécaire
Le processus d'obtention d'une préapprobation se déroule en plusieurs étapes clés.
Étape 1 : Rassembler les documents financiers nécessaires
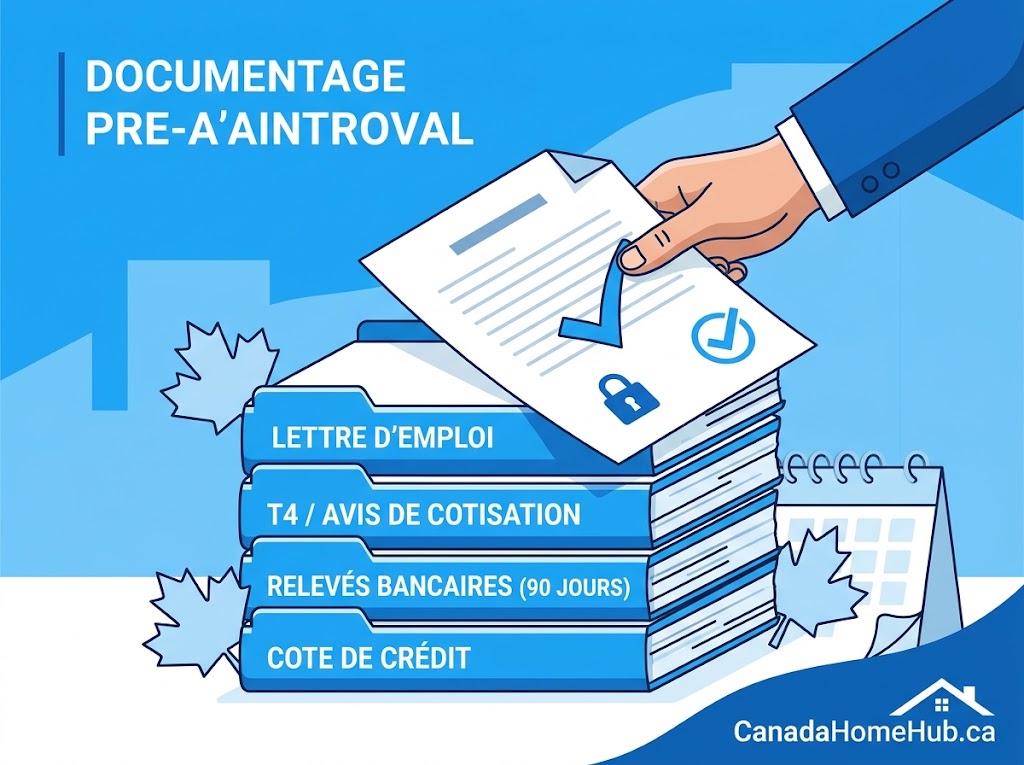
La préparation du dossier est essentielle. Le prêteur exigera généralement :
-
Preuves de revenu : Lettre d'emploi récente, derniers talons de paye, et avis d'imposition (T4 ou Avis de cotisation de l'ARC des 2 dernières années pour les travailleurs autonomes).
-
Preuves d'actifs et mise de fonds : Relevés bancaires des 90 derniers jours montrant l'origine des fonds (REER, CELI, épargne, ou lettre de don familial).
-
Information sur les dettes : Relevés récents des prêts auto, solde des cartes de crédit, ou marges de crédit personnelles.
Étape 2 : Évaluer sa cote de crédit
Au Canada, une bonne cote de crédit (idéalement supérieure à 680 sur l'échelle d'Equifax ou de TransUnion) facilite l'obtention de conditions hypothécaires avantageuses. Un historique de paiement impeccable démontre votre rigueur financière auprès des prêteurs.
Étape 3 : Soumettre sa demande auprès d'un prêteur ou courtier
Vous pouvez faire votre demande directement auprès de votre institution financière, utiliser des outils de préapprobation hypothécaire en ligne, ou consulter un courtier hypothécaire agréé. Le courtier analyse les offres de plusieurs prêteurs pour identifier la solution la mieux adaptée à votre situation financière.
Tableau comparatif : Préqualification vs Préapprobation Hypothécaire
| Critère | Préqualification Hypothécaire | Préapprobation Hypothécaire |
| Niveau d'analyse | Estimation sommaire et informelle | Analyse financière rigoureuse et complète |
| Vérification documentaire | Non obligatoire (déclaratif) | Exigée (fiches de paye, avis d'imposition, etc.) |
| Vérification du dossier de crédit | Non ou vérification sommaire | Examen approfondi du rapport de crédit |
| Garantie de taux d'intérêt | Aucune | Taux garanti pendant 90 à 120 jours |
| Valeur juridique/contractuelle | Aucune engagement | Engagement conditionnel écrit du prêteur |
| Utilité principale | Explorer les premières options | Faire une offre d'achat solide et réaliste |
Durée de validité et limites de la préapprobation
Bien que la préapprobation hypothécaire constitue une étape essentielle, il convient d'en comprendre les limites :
-
Période de validité : La préapprobation est valide pour une durée limitée, généralement comprise entre 90 et 120 jours. Si votre recherche de propriété se prolonge au-delà de ce délai, une mise à jour de votre dossier financier sera nécessaire.
-
Approbation finale conditionnelle : La préapprobation n'est pas un accord définitif inconditionnel. L'approbation finale dépendra de l'évaluation de la propriété choisie (une expertise professionnelle peut être requise par le prêteur pour confirmer la valeur marchande du bien) et de la stabilité de votre situation financière.
-
Constance financière requise : Durant la période entre la préapprobation et la clôture de la vente, évitez tout changement majeur : ne changez pas d'emploi, ne contractez pas de nouveaux prêts (achat d'une voiture, nouveaux crédits) et ne modifiez pas l'état de vos cartes de crédit.
Questions Fréquemment Posées (FAQ)
Est-ce qu'une préapprobation hypothécaire garantit l'obtention du prêt ?
Non, la préapprobation garantit le montant d'emprunt potentiel et le taux sous réserve que votre situation financière ne change pas. Cependant, l'institution financière doit également approuver la propriété elle-même (valeur marchande, état du bâtiment, conformité juridique) avant de délivrer le prêt final.
La demande de préapprobation affecte-t-elle la cote de crédit ?
Une demande de préapprobation nécessite une vérification de crédit formelle (« enquêtes rigoureuses » ou hard inquiry), ce qui peut faire baisser temporairement votre cote de crédit de quelques points. Cependant, si vous effectuez plusieurs demandes auprès de différents prêteurs dans une courte période (environ 14 à 45 jours), cela est généralement comptabilisé comme une seule enquête par les agences de crédit.
Combien de temps est valable une préapprobation hypothécaire ?
La majorité des institutions financières canadiennes offrent une garantie de taux et de préapprobation d'une durée de 90 à 120 jours.
Peut-on obtenir une préapprobation hypothécaire en ligne ?
Oui, de nombreuses institutions bancaires et plateformes hypothécaires canadiennes proposent aujourd'hui des processus de préapprobation entièrement numérisés, permettant d'envoyer ses documents financiers directement en ligne.
La préapprobation est-elle payante ou engageante ?
En règle générale, la demande de préapprobation hypothécaire est gratuite au Canada. Elle ne vous oblige aucunement à conclure votre prêt hypothécaire auprès de l'institution qui vous l'a accordée si vous trouvez une meilleure offre par la suite.
Conclusion et prochaines étapes pour votre projet immobilier
Obtenir une préapprobation hypothécaire au Canada constitue une étape incontournable pour concrétiser votre projet d'achat immobilier dans des conditions optimales. En définissant clairement votre capacité d'emprunt, en bloquant un taux d'intérêt avantageux et en renforçant votre position lors des négociations, vous maximisez vos chances de réussite.
Avant de vous lancer dans les démarches auprès des prêteurs, prenez le temps de rassembler vos pièces justificatives, de vérifier l'état de votre dossier de crédit et de planifier attentivement votre budget global d'accession à la propriété. Pour suivre les actualités du marché immobilier et préparer votre projet avec des ressources adaptées, n'hésitez pas à vous appuyer sur des plateformes d'information dédiées au marché canadien.