Frais de clôture au Canada : Le guide complet pour bien préserver votre budget
L'achat d'une propriété représente l'un des investissements financiers les plus importants de votre vie. Lors de la planification de votre projet immobilier au Canada, il est facile de concentrer toute son attention sur la mise de fonds et le versement mensuel de l'hypothèque. Cependant, de nombreux acheteurs oublient une étape financière cruciale : les frais de clôture au Canada.
Ces coûts administratifs, juridiques et fiscaux surviennent au moment de finaliser la transaction immobilière. Ignorer ces montants peut gâcher le plaisir de devenir propriétaire ou causer un stress financier de dernière minute. Ce guide détaillé vous explique tout ce que vous devez savoir pour anticiper ces frais et acheter votre maison en toute sérénité.
Que sont les frais de clôture lors d'un achat immobilier au Canada ?
Les frais de clôture regroupe l'ensemble des déboursés administratifs, juridiques, fiscaux et opérationnels nécessaires pour transférer légalement la propriété d'un vendeur à un acheteur. Ils doivent généralement être payés en argent comptant le jour de la clôture (ou quelques jours avant chez le notaire ou l'avocat).
Contrairement à la mise de fonds, la majorité des frais de clôture ne peuvent pas être ajoutés au montant global de votre prêt hypothécaire. Vous devez donc disposer de liquidités suffisantes au moment de signer les documents officiels.
Pour obtenir une vue d'ensemble du marché immobilier et utiliser des outils de simulation d'achat adaptés au contexte canadien, vous pouvez consulter des plateformes spécialisées comme CanadaHomeHub.ca, qui aident les acheteurs à mieux structurer leur projet résidentiel.
Combien devriez-vous prévoir pour les frais de clôture ?
En règle générale, les experts financiers recommandent de réserver entre 1,5 % et 4 % du prix d'achat total de la propriété pour couvrir les frais de clôture.
Par exemple, pour une maison achetée au prix de 500 000 $ :
-
Estimation basse (1,5 %) : 7 500 $
-
Estimation haute (4 %) : 20 000 $
La variation dépend principalement de la province où se situe le bien, de la valeur de la propriété, des taxes locales et du besoin ou non d'une assurance prêt hypothécaire.
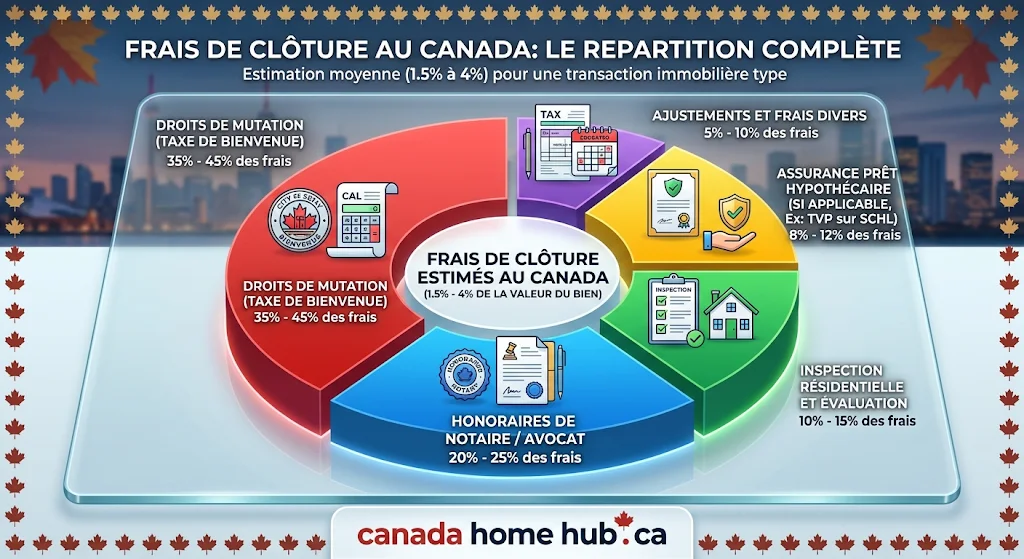
( Graphique de répartition des frais de clôture au Canada entre 1.5% et 4% du prix d'achat)
Liste détaillée des frais de clôture au Canada
Afin d'éviter toute surprise chez le notaire, voici le détail des principaux postes de dépenses à prendre en compte.
1. Les frais juridiques (Notaire ou Avocat)
Au Québec, les transactions immobilières sont exécutées par un notaire. Dans les autres provinces canadiennes, elles sont gérées par un avocat spécialisé en droit immobilier.
( Signature des documents officiels et frais juridiques chez le notaire au Québec )
-
Ce qu'ils couvrent : La recherche de titres de propriété, la préparation de l'acte hypothécaire, l'enregistrement du transfert de propriété et la gestion du compte en fidéicommis.
-
Coût moyen : Entre 1 000 $ et 2 500 $ selon la complexité du dossier.
2. Les droits de mutation immobilière (Taxe de bienvenue)
Connue sous le nom de « taxe de bienvenue » au Québec ou de Land Transfer Tax dans le reste du Canada, cette taxe est perçue par la municipalité ou la province lors du transfert de propriété.
-
Calcul : Il s'agit d'un pourcentage progressif fondé sur le prix d'achat ou l'évaluation foncière.
-
Coût moyen : Entre 0,5 % et 2,5 % de la valeur de la propriété. Certaines villes comme Toronto imposent une taxe municipale supplémentaire.
3. L'inspection résidentielle et l'évaluation foncière
-
Inspection en bâtiment : Réalisée avant la clôture pour détecter les vices cachés ou les travaux majeurs à prévoir (coût : 400 $ à 800 $).
-
Évaluation foncière : Souvent exigée par le prêteur hypothécaire pour confirmer que la valeur marchande du bien correspond au montant du prêt (coût : 300 $ à 500 $).
4. L'assurance prêt hypothécaire et taxe sur la prime
Si votre mise de fonds est inférieure à 20 %, vous devez souscrire une assurance prêt hypothécaire (fournie par la SCHL, Sagen ou Canada Guaranty). Bien que la prime globale soit intégrée dans vos versements mensuels, certaines provinces (comme le Québec et l'Ontario) appliquent une taxe de vente provinciale (TVP) sur cette prime, qui doit être payée comptant le jour de la clôture.
5. Les ajustements de taxes et de services publics
Si le vendeur a déjà payé d'avance les taxes foncières, les taxes scolaires ou les frais de copropriété (condo) pour l'année en cours, le notaire ou l'avocat réajustera le montant. Vous devrez rembourser au vendeur la portion au prorata correspondant aux jours où vous occuperez la propriété.
6. L'assurance titre et l'assurance habitation
-
Assurance titre : Protège contre les litiges relatifs aux limites de propriété, à la fraude ou aux erreurs de recherche de titre (coût : 250 $ à 400 $).
-
Assurance habitation : Obligatoire dès le jour de la clôture pour que le prêteur décaisse les fonds hypothécaires.
Exemple concret de calcul des frais de clôture
Prenons l'exemple d'un acheteur faisant l'acquisition d'un unifamilial au Québec au prix de 400 000 $ avec une mise de fonds de 10 % (40 000 $).
| Poste de dépense | Estimation du coût ($ CAD) |
| Honoraires du notaire et frais de dossier | 1 600 $ |
| Droits de mutation (Taxe de bienvenue) | 4 500 $ |
| Inspection en bâtiment | 650 $ |
| Évaluation foncière | 400 $ |
| TVP sur la prime d'assurance SCHL (9 % au Québec) | 1 152 $ |
| Assurance titre | 300 $ |
| Ajustements divers (taxes foncières/scolaires au prorata) | 600 $ |
| Total estimé des frais de clôture | 9 202 $ |
Dans cet exemple, les frais de clôture représentent environ 2,3 % du prix d'achat de la propriété.
Tableau récapitulatif des frais de clôture
| Type de frais | Caractère obligatoire | Payé à qui ? | Estimation moyenne |
| Frais juridiques | Obligatoire | Notaire / Avocat | 1 000 $ - 2 500 $ |
| Droits de mutation | Obligatoire | Municipalité / Province | 0,5 % - 2,5 % du prix |
| Inspection en bâtiment | Fortement recommandé | Inspecteur agréé | 400 $ - 800 $ |
| Évaluation foncière | Selon le prêteur | Évaluateur agréé | 300 $ - 500 $ |
| Assurance habitation | Obligatoire | Compagnie d'assurance | Variable selon le bien |
| Ajustements de taxes | Selon la situation | Vendeur | 200 $ - 1 000 $ |
Pour calculer précisément l'ensemble de vos coûts d'acquisition et explorer différentes ressources d'accompagnement, des portails d'information spécialisés tels que CanadaHomeHub.ca offrent des conseils pertinents pour sécuriser chaque étape de votre achat.
Comment réduire ou mieux financer vos frais de clôture ?
-
Magasinez vos services professionnels : Comparez les tarifs des notaires, avocats et inspecteurs en bâtiment.
-
Profitez des programmes pour premiers acheteurs : Plusieurs provinces offrent des remises ou des exonérations partielles sur les droits de mutation pour les acheteurs d'une première maison.
-
Négociez avec le vendeur : Dans certains marchés, vous pouvez demander au vendeur d'inclure certains ajustements ou frais dans la négociation globale.
-
Prévoyez un fonds de réserve : Gardez une marge de sécurité d'au moins 2 % du prix d'achat sous forme de liquidités accessibles.
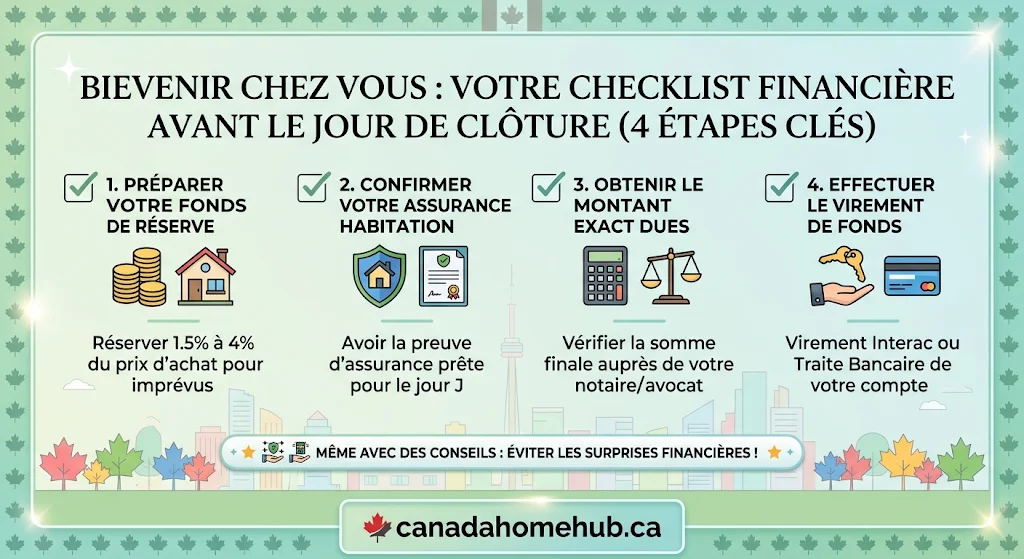
( Conseils pratiques pour prévoir et réduire les frais de clôture au Canada )
Foire aux questions (FAQ) sur les frais de clôture
Quand doit-on payer les frais de clôture au Canada ?
La grande majorité des frais de clôture doivent être réglés le jour de la signature officielle des documents chez le notaire ou l'avocat (ou quelques jours ouvrables avant, via un virement bancaire sur compte en fidéicommis).
Peut-on inclure les frais de clôture dans le prêt hypothécaire ?
En règle générale, non. Les frais de clôture doivent être payés comptant. Seule la prime d'assurance prêt hypothécaire (SCHL) peut être ajoutée au solde du prêt, mais la taxe sur cette prime doit être payée comptant lors de la clôture dans certaines provinces.
La taxe de bienvenue est-elle la même partout au Canada ?
Non. Chaque province et municipalité applique son propre barème de calcul pour les droits de mutation. Les montants peuvent varier considérablement entre le Québec, l'Ontario ou la Colombie-Britannique.
Quels sont les frais de clôture les plus élevés ?
Les droits de mutation (taxe de bienvenue) et les frais juridiques (notaire ou avocat) constituent généralement les deux postes de coûts les plus importants.
Conclusion : Achetez votre propriété en toute sérénité
Les frais de clôture au Canada sont un élément inévitable de toute transaction immobilière. En anticipant un budget supplémentaire d'environ 1,5 % à 4 % du prix de vente de la propriété, vous éviterez les mauvaises surprises au moment de récupérer les clés de votre future maison.
Avant de vous lancer dans votre recherche immobilière, prenez le temps de consulter un professionnel qualifié et utilisez les ressources disponibles sur CanadaHomeHub.ca pour planifier votre projet d'achat de manière rigoureuse et éclairée.