Courtier Hypothécaire au Canada : Le Guide Ultime pour Obtenir le Meilleur Prêt
L'achat d'une propriété ou le refinancement d'une propriété existante figure parmi les décisions financières les plus importantes de votre vie. Face à la complexité du marché immobilier canadien, aux variations des taux d'intérêt et aux règles strictes comme le test de résistance (stress test), naviguer seul parmi les offres bancaires peut s'avérer fastidieux. C'est ici qu'intervient le courtier hypothécaire au Canada.
Véritable intermédiaire stratégique, le courtier hypothécaire simplifie votre démarche et négocie pour vous les meilleures conditions de financement. Ce guide complet vous détaille le fonctionnement, les avantages et les étapes pour faire le bon choix.
Qu'est-ce qu'un courtier hypothécaire au Canada ?
Un courtier hypothécaire au Canada est un professionnel certifié et licencié qui agit comme intermédiaire entre les emprunteurs (vous) et les institutions financières (prêteurs). Contrairement à un conseiller financier travaillant exclusivement pour une banque spécifique, le courtier travaille de manière indépendante.
Le rôle exact d'un professionnel du prêt hypothécaire
Le courtier analyse votre situation financière globale (revenus, ratios d'endettement, dossier de crédit) afin d'identifier les produits hypothécaires les mieux adaptés à votre profil. Il prend en charge l'ensemble du processus :
-
Évaluation de votre capacité d'emprunt.
-
Magasinage et comparaison des offres auprès de dizaines de prêteurs.
-
Préparation et présentation de votre dossier de demande de prêt.
-
Négociation des taux et des conditions de remboursement.
Comment un courtier hypothécaire est-il rémunéré ?
Dans la majorité des cas standard d'achat résidentiel, les services d'un courtier hypothécaire sont gratuits pour l'emprunteur. Le courtier est rémunéré sous forme de commission versée directement par l'institution financière qui accorde le prêt. Les frais ne s'appliquent généralement que dans des situations très particulières ou complexes (crédit privé, prêts commerciaux complexes).
Courtier hypothécaire vs Banque : Quelles sont les différences ?
Lorsque vous recherchez un financement hypothécaire au Canada, deux options principales s'offrent à vous : vous adresser directement à votre banque habituelle ou collaborer avec un courtier en prêt hypothécaire.
+------------------------------------+------------------------------------+
|  Représentant Bancaire             |  Courtier Hypothécaire             |
+------------------------------------+------------------------------------+
|  Produits d'une seule institution   |  Accès à +30 prêteurs différents   |
|  Taux fixes de la grille interne   |  Négociation et taux compétitifs   |
|  Conseil orienté banque            |  Conseil impartial axé client      |
+------------------------------------+------------------------------------+
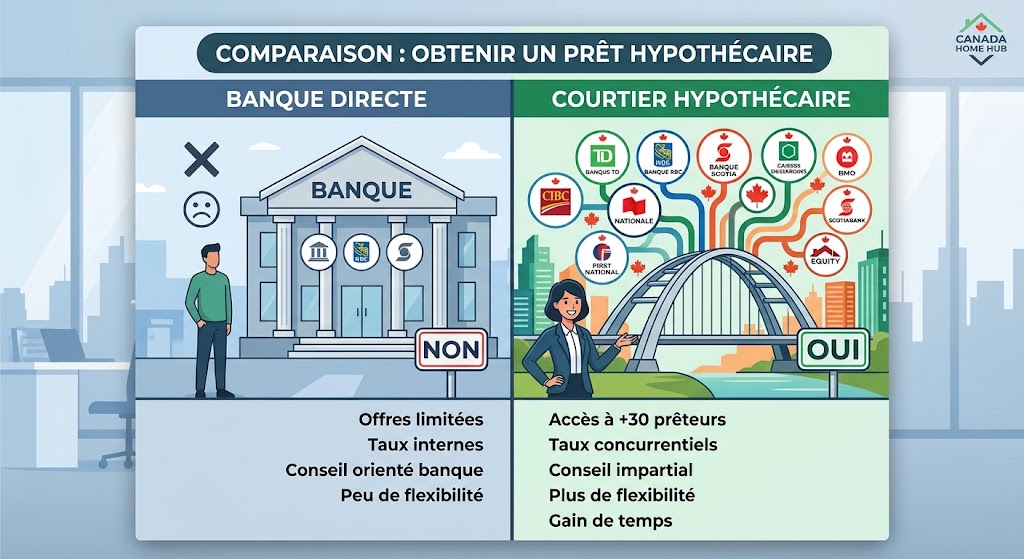
( Comparaison entre courtier hypothécaire et banque au Canada )
L'accès à une multitude de prêteurs
Un conseiller en succursale bancaire ne peut vous proposer que les produits et taux de son propre établissement. À l'inverse, un courtier hypothécaire a accès à un vaste réseau comprenant les grandes banques canadiennes, des sociétés de fiducie, des caisses populaires et des prêteurs virtuels (monoline).
Pouvoir de négociation et taux préférentiels
En raison du volume d'affaires important qu'ils apportent aux prêteurs, les courtiers bénéficient souvent de taux rabotés ou réduits qu'un particulier ne pourrait obtenir seul au guichet.
Pour explorer davantage de ressources sur l'immobilier et la gestion de vos projets d'habitation, des plateformes d'information spécialisées comme CanadaHomeHub.Ca accompagnent les résidents dans leurs démarches immobilières.
Les avantages clés de faire appel à un courtier hypothécaire
Faire appel à un expert hypothécaire présente plusieurs avantages concurrentiels :
-
Économie de temps et d'effort : Vous n'avez pas besoin de prendre rendez-vous dans cinq banques différentes. Une seule collecte de documents suffit.
-
Conseils personnalisés et impartiaux : Le courtier n'est pas lié à un produit bancaire unique ; sa priorité est de trouver la structure de prêt qui vous convient (taux fixe vs variable, options de remboursement anticipé).
-
Optimisation du dossier de crédit : Une soumission multiple non orchestrée auprès de différentes banques peut impacter négativement votre pointage de crédit. Le courtier effectue une analyse ciblée pour protéger votre score.
-
Accompagnement du début à la fin : De la préapprobation jusqu'à la signature chez le notaire ou l'avocat, le courtier supervise chaque étape.
Les étapes pour obtenir son prêt avec un courtier hypothécaire
Le processus de collaboration avec un courtier hypothécaire suit généralement une démarche structurée :
-
Étape 1 : Consultation initiale et bilan financier — Discussion sur vos objectifs, vos revenus, vos dettes et votre mise de fonds.
-
Étape 2 : Obtenir une préapprobation hypothécaire — Blocage d'un taux d'intérêt (généralement valide de 90 à 120 jours) et confirmation de votre budget d'achat.
-
Étape 3 : Recherche de la propriété et promesse d'achat — Une fois l'offre acceptée, le dossier final est finalisé.
-
Étape 4 : Soumission et approbation finale par le prêteur — Le courtier soumet les pièces justificatives au prêteur choisi pour obtenir l'engagement ferme.
-
Étape 5 : Clôture de la transaction — Transfert des fonds via le notaire ou l'avocat spécialisé en droit immobilier.
( Étapes de préapprobation avec un courtier hypothécaire )
Comparatif : Passer par un courtier vs Négocier seul avec sa banque
| Critère | En direct avec sa Banque | Avec un Courtier Hypothécaire |
| Choix d'offres | Limité aux produits de la banque | Étendu à des dizaines d'institutions |
| Coût du service | Gratuit | Gratuit (dans 95%+ des cas résidentiels) |
| Négociation du taux | Selon les politiques internes | Négociation active basée sur le volume |
| Flexibilité des créneaux | Heures d'ouverture des succursales | Horaires flexibles et accompagnement sur-mesure |
| Solution pour dossiers complexes | Plus rigide | Solutions adaptées (travailleurs autonomes, nouveaux arrivants) |
Comment choisir le meilleur courtier hypothécaire au Canada ?
( Achat de maison au Canada avec un prêt hypothécaire )
Pour vous assurer une expérience réussie, veillez à vérifier les éléments suivants avant de sélectionner votre courtier :
-
Permis et certification : Assurez-vous que le courtier est dûment inscrit auprès de l'organisme de réglementation de votre province (par exemple, l'OACIQ au Québec ou la FSRA en Ontario).
-
Réputation et avis clients : Consultez les témoignages en ligne et demandez des références à votre entourage.
-
Transparence : Un bon courtier explique clairement la provenance de ses offres et les raisons pour lesquelles il recommande un prêteur plutôt qu'un autre.
Questions Fréquemment Posées (FAQ)
Est-ce que les services d'un courtier hypothécaire au Canada sont vraiment gratuits ?
Oui, pour la grande majorité des prêts hypothécaires résidentiels standards, le courtier est rémunéré par l'institution financière sous forme de commission. Vous bénéficiez ainsi de conseils professionnels sans frais directs supplémentaires.
Un courtier peut-il m'aider si je suis travailleur autonome ou nouveau résidant ?
Absolument. Les courtiers hypothécaires connaissent parfaitement les programmes spécifiques des prêteurs destinés aux travailleurs autonomes ou aux nouveaux arrivants ayant un historique de crédit canadien limité.
Quelle est la durée de validité d'une préapprobation hypothécaire ?
Au Canada, une préapprobation permet généralement de bloquer un taux d'intérêt garanti pour une période variant de 90 à 120 jours, vous protégeant ainsi contre une éventuelle hausse des taux pendant vos recherches.
Quelle est la différence entre un prêt à taux fixe et à taux variable ?
Un prêt à taux fixe garantit le même taux d'intérêt et le même versement durant toute la durée du terme. Un prêt à taux variable voit son taux fluctuer en fonction du taux directeur fixé par la Banque du Canada.
Est-il possible de changer de courtier en cours de route ?
Oui, vous n'êtes pas engagé contractuellement de manière exclusive avant la signature finale de l'offre de prêt. Cependant, il est recommandé de communiquer ouvertement avec votre professionnel en cas d'insatisfaction.
Conclusion
Faire appel à un courtier hypothécaire au Canada est une stratégie judicieuse pour quiconque souhaite optimiser son projet immobilier. En vous offrant un accès élargi aux prêteurs, un pouvoir de négociation accru et un accompagnement impartial, le courtier vous fait économiser du temps et de l'argent.
Que vous soyez un premier acheteur ou que vous cherchiez à refinancer votre propriété, entourez-vous de professionnels qualifiés et consultez des ressources fiables comme CanadaHomeHub.Ca pour prendre des décisions financières éclairées.