Courtier Hypothécaire à Windsor : Le Guide Ultime pour Obtenir le Meilleur Taux
Naviguer dans le paysage financier pour l'achat d'une propriété à Windsor, en Ontario, peut s'avérer complexe. Que vous soyez un premier acheteur cherchant à vous installer dans le quartier prisé de Walkerville, ou un investisseur chevronné ciblant les opportunités du centre-ville de Windsor, l'obtention des meilleures conditions de prêt est une étape cruciale. C'est ici qu'intervient le courtier hypothécaire Windsor.
En tant qu'intermédiaire indépendant entre vous et les institutions financières, le courtier en prêt hypothécaire simplifie le processus, négocie les taux et trouve la structure de prêt adaptée à votre profil. Dans ce guide complet, découvrez tout ce que vous devez savoir pour maximiser vos chances de réussite financière à Windsor.
Qu'est-ce qu'un Courtier Hypothécaire et Quel est son Rôle à Windsor ?
Un courtier hypothécaire est un professionnel agréé spécialisé dans le financement immobilier. Contrairement à un conseiller financier travaillant exclusivement pour une seule banque, le courtier travaille de manière indépendante pour le compte de l'emprunteur.
La différence essentielle entre une banque et un courtier hypothécaire
Lorsque vous franchissez la porte d'une grande banque canadienne, le spécialiste sur place ne peut vous proposer que les produits hypothécaires de son établissement. Si votre profil ne correspond pas exactement aux critères stricts de cette banque, la demande risque d'être rejetée ou assortie d'un taux d'intérêt élevé.
À l'inverse, un courtier hypothécaire collabore avec des dizaines de prêteurs différents :
-
Les grandes banques à charte (Prêteurs A).
-
Les sociétés de fiducie et les caisses populaires (Credit Unions).
-
Les prêteurs alternatifs (Prêteurs B) et les prêteurs privés.
Cette diversité permet au courtier de magasiner pour vous et d'obtenir des options sur mesure.
Combien coûtent les services d'un courtier hypothécaire ?
Dans la vaste majorité des transactions résidentielles standards au Canada, les services d'un courtier hypothécaire sont gratuits pour l'emprunteur. Le courtier est rémunéré par une commission versée par le prêteur sélectionné une fois le prêt finalisé.
(Note : Dans des cas particuliers impliquant des prêts privés ou des dossiers de crédit très complexes, des frais de courtage distincts peuvent s'appliquer, mais ceux-ci doivent toujours être divulgués en toute transparence au préalable).
Pourquoi Faire Appel à un Courtier Hypothécaire Local à Windsor, Ontario ?
Le marché immobilier de Windsor possède ses propres dynamiques, influencées par la proximité de la frontière américaine, l'économie industrielle locale et l'évolution démographique de la région du sud-ouest de l'Ontario.
Connaissance du marché immobilier de Windsor et de la comté d'Essex
Un courtier en prêt hypothécaire basé à Windsor comprend les spécificités locales. Qu'il s'agisse d'évaluer une maison ancestrale à Sandwich Town ou une construction neuve à LaSalle, un spécialiste local connaît les exigences des prêteurs concernant les évaluations foncières et les inspections dans la région d'Essex.
Pour consulter des ressources complètes sur le marché résidentiel canadien et explorer les meilleures pratiques en matière d'habitation, vous pouvez vous référer aux guides d'experts sur CanadaHomeHub.Ca, une plateforme dédiée à l'accompagnement des propriétaires et acheteurs au Canada.
Accès à un réseau étendu de prêteurs institutionnels et privés
Certains prêteurs régionaux ou virtuels n'ont pas de succursales physiques à Windsor mais proposent des taux extrêmement compétitifs. Les courtiers hypothécaires ont un accès direct à ces prêteurs grossistes (wholesale lenders), ce qui vous permet de bénéficier de rabais sur les taux d'intérêt souvent inaccessibles au grand public.
Les Étapes pour Obtenir votre Prêt Hypothécaire avec un Courtier
Travailler avec un spécialiste du prêt hypothécaire suit une méthodologie rigoureuse garantissant la tranquillité d'esprit à chaque étape.
Étape 1 : Évaluation financière et préapprobation
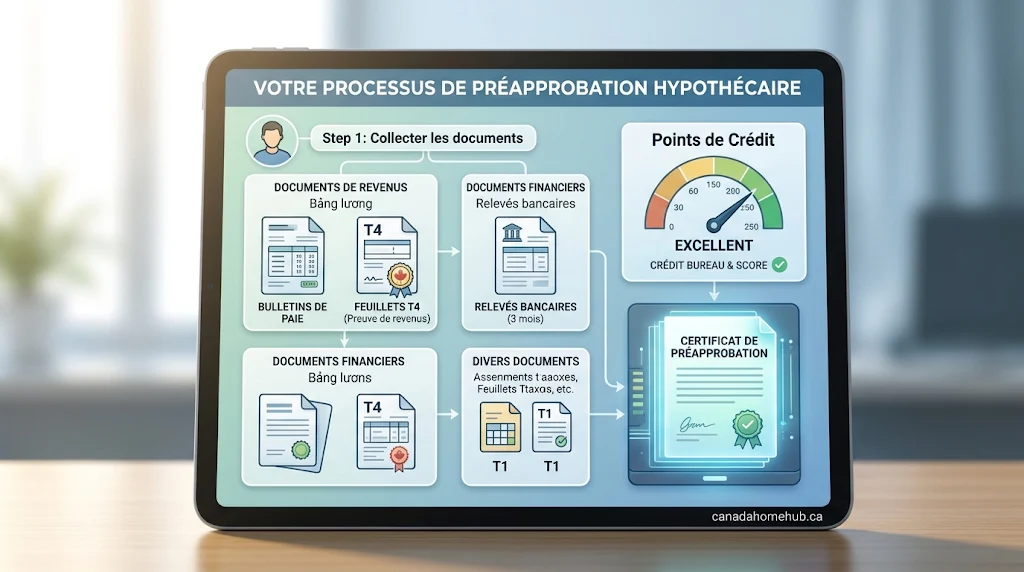
Avant d'entamer vos visites immobilières, la préapprobation hypothécaire est indispensable. Le courtier analyse :
-
Vos revenus et votre stabilité d'emploi (fiches de paie, avis d'imposition T4/NOA).
-
Votre ratio d'endettement (ABD et ATD).
-
Votre pointage de crédit (Equifax ou TransUnion).
-
Votre mise de fonds (minimum 5 % pour la tranche jusqu'à 500 000 $ au Canada).
Le courtier calcule votre capacité d'emprunt réelle en tenant compte du stress test hypothécaire imposé par les règles fédérales canadiennes.
Étape 2 : Analyse des options et négociation du taux
Une fois votre dossier constitué, le courtier soumet votre profil à plusieurs institutions. Il compare non seulement le taux d'intérêt (fixe ou variable), mais également les clauses contractuelles cruciales :
-
Les pénalités de remboursement anticipé.
-
Les options de remboursement accéléré.
-
La portabilité de l'hypothèque en cas de déménagement.
Étape 3 : Soumission du dossier et approbation finale
Dès que votre offre d'achat sur une propriété à Windsor est acceptée, le courtier transmet les documents nécessaires au prêteur choisi pour lever toutes les conditions financières avant d'envoyer le dossier au notaire ou à l'avocat en droit immobilier.
Banques Virtuelles vs Courtiers Hypothécaires : Tableau Comparatif
Pour vous aider à prendre une décision éclairée, voici une comparaison synthétique des différentes options de recherche de financement :
| Critère de Comparaison | Grande Banque Traditionnelle | Courtier Hypothécaire | Prêteur Virtuel / En Ligne Direct |
| Choix de produits | Limité aux produits de la banque | Étendu (des dizaines de prêteurs) | Uniquement leurs propres produits |
| Conseil indépendant | Non (représente l'institution) | Oui (représente l'emprunteur) | Non |
| Frais pour l'emprunteur | Aucun | Gratuit (dans 95 % des cas) | Aucun |
| Flexibilité des dossiers | Stricte (dossiers standards) | Forte (bon de crédit, travailleur autonome) | Moyenne à stricte |
| Accompagnement local | Présence en succursale | Accompagnement personnalisé local | Principalement par téléphone / chat |
Conseils pour Choisir le Bon Courtier Hypothécaire à Windsor
Pour sélectionner le professionnel adapté à votre projet à Windsor, gardez à l'esprit les critères suivants :
-
Vérifiez la licence professionnelle : Assurez-vous que le courtier est dument enregistré auprès de l'Autorité de réglementation des services financiers de l'Ontario (ARSFO / FSRA).
-
Évaluez l'expérience avec votre profil spécifique : Si vous êtes travailleur autonome, nouvel arrivant au Canada ou investisseur multi-logements, choisissez un courtier qui maîtrise parfaitement ces programmes.
-
Consultez les avis des clients : Regardez les retours d'expérience sur Google et les recommandations locales pour mesurer la transparence et la qualité du service à la clientèle.
Questions Fréquemment Posées (FAQ)
1. Pourquoi utiliser un courtier hypothécaire à Windsor plutôt que ma banque habituelle ?
Un courtier hypothécaire n'est pas limité aux offres d'une seule institution. Il compare simultanément les propositions de nombreux prêteurs pour vous trouver le taux le plus bas et les conditions les plus avantageuses pour votre situation à Windsor.
2. Est-ce que la demande de préapprobation par un courtier nuit à mon pointage de crédit ?
Une évaluation initiale nécessite une vérification de crédit. Cependant, un courtier expérimenté regroupe les demandes afin de minimiser l'impact sur votre dossier de crédit, contrairement à de multiples demandes individuelles faites séparément auprès de plusieurs banques.
3. Quel est le montant minimum de mise de fonds requis pour acheter une maison à Windsor ?
Au Canada, la mise de fonds minimale est de 5 % pour les premiers 500 000 $ du prix d'achat, et de 10 % pour la portion comprise entre 500 000 $ et 999 999 $. Pour les propriétés de 1 million de dollars et plus, la mise de fonds minimale est de 20 %.
4. Un courtier hypothécaire peut-il m'aider si j'ai eu des problèmes de crédit passés ?
Oui. Les courtiers ont accès à des prêteurs alternatifs (Prêteurs B) et privés qui acceptent de financer des emprunteurs ayant un historique de crédit imparfait ou des revenus non traditionnels.
5. Quelle est la différence entre un prêt à taux fixe et un prêt à taux variable en Ontario ?
Un taux fixe reste inchangé pendant toute la durée du terme (ex. 5 ans), offrant une stabilité totale des paiements. Un taux variable fluctue selon l'évolution du taux directeur de la Banque du Canada, ce qui peut faire varier vos paiements ou la part accordée au remboursement du capital.
Conclusion : Simplifiez Votre Projet Immobilier à Windsor
Faire appel à un courtier hypothécaire Windsor est l'une des démarches les plus stratégiques pour économiser du temps et des milliers d'dollars d'intérêts sur votre prêt immobilier. Grâce à son expertise du marché d'Essex County et à son accès privilégié à un large éventail de prêteurs, le courtier transforme une démarche complexe en une expérience fluide et rentable.
Que vous prépariez l'achat de votre toute première maison, le renouvellement de votre hypothèque existante ou un projet de refinancement, entourez-vous d'experts chevronnés pour sécuriser les meilleures conditions financières adaptées à vos objectifs à long terme.