Courtier Hypothécaire à Vancouver : Guide Complet pour Obtenir le Meilleur Taux
Acheter une propriété dans la région métropolitaine de Vancouver représente l'une des décisions financières les plus importantes de votre vie. Entre la valeur élevée des propriétés en Colombie-Britannique et la complexité des règles financières canadiennes, trouver le bon financement est tout aussi crucial que de dénicher la maison idéale. C'est ici qu'intervient le courtier hypothécaire à Vancouver.
Que vous soyez un premier acheteur, un propriétaire souhaitant refinancer sa propriété ou un nouvel arrivant s'installant dans la région de Vancouver, faire équipe avec un professionnel qualifié peut vous faire économiser des milliers de dollars. Ce guide récapitule tout ce que vous devez savoir pour choisir le meilleur expert et réussir votre projet immobilier.
Qu'est-ce qu'un courtier hypothécaire et quel est son rôle à Vancouver ?
Un courtier hypothécaire est un professionnel agréé qui agit comme intermédiaire indépendant entre vous (l'emprunteur) et les institutions financières (les prêteurs). Contrairement à un conseiller financier travaillant pour une seule banque, le courtier analyse l'ensemble du marché pour trouver l'offre de prêt la plus adaptée à votre profil.
En Colombie-Britannique, les courtiers hypothécaires doivent être enregistrés et réglementés par la BC Financial Services Authority (BCFSA). Leur mandat consiste à évaluer votre situation financière, constituer votre dossier, négocier les taux d'intérêt et veiller à ce que les conditions du prêt respectent vos objectifs à court et long termes.
Courtier hypothécaire vs Banque traditionnelle : Quelles différences ?
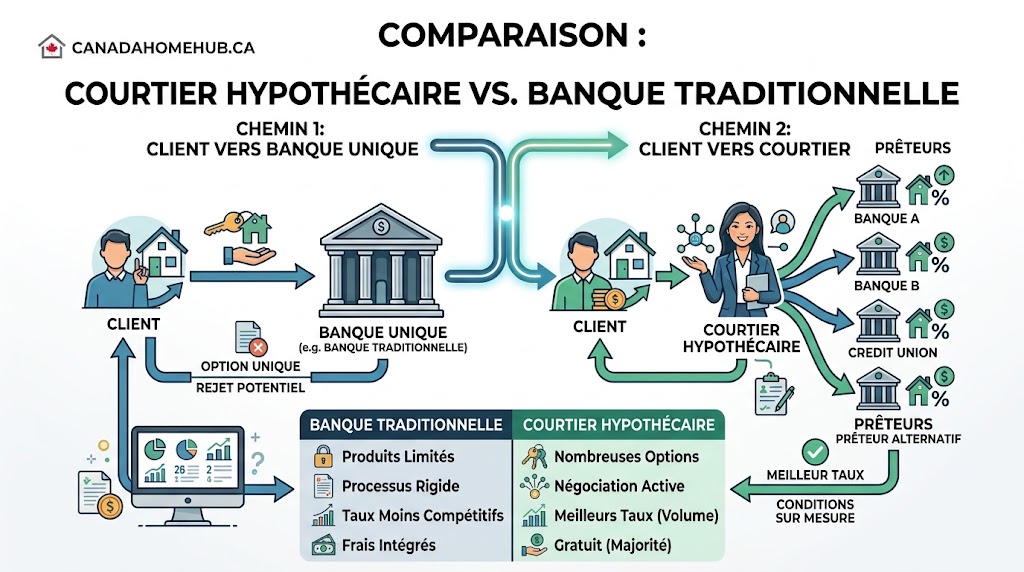
Lorsque vous vous adressez directement à votre banque, le conseiller ne peut vous proposer que les produits hypothécaires de son établissement. Si votre profil ne correspond pas exactement à leurs critères stricts, la demande peut être refusée ou assortie d'un taux moins avantageux.
À l'inverse, un courtier hypothécaire travaille avec des dizaines de prêteurs différents :
-
Les grandes banques canadiennes (prêteurs A).
-
Les sociétés de fiducie et caisses populaires locales (credit unions de Colombie-Britannique).
-
Les prêteurs alternatifs (prêteurs B) et prêteurs privés pour les dossiers plus complexes.
Pourquoi faire appel à un courtier hypothécaire à Vancouver ?
Naviguer sur le marché immobilier de Vancouver exige une stratégie financière rigoureuse. Voici les principaux avantages de travailler avec un spécialiste local du prêt hypothécaire.
Accès à un réseau étendu de prêteurs en Colombie-Britannique
Le réseau d'un courtier hypothécaire à Vancouver s'étend bien au-delà des guichets bancaires traditionnels. Grâce à des accès privilégiés auprès de prêteurs institutionnels et virtuels, votre courtier peut soumettre votre dossier à plusieurs institutions simultanément, augmentant ainsi vos chances d'approbation.
Négociation de taux concurrentiels et conditions sur mesure
Les courtiers envoient un volume important de transactions aux prêteurs. Cette force de négociation leur permet d'obtenir des taux réduits auxquels le grand public n'a pas directement accès. De plus, un bon courtier ne regarde pas seulement le taux d'intérêt : il analyse les pénalités de remboursement anticipé, la portabilité de l'hypothèque et les options de remboursement accéléré.
Accompagnement gratuit pour l'emprunteur
Dans la majorité des transactions résidentielles standard, les services du courtier hypothécaire sont entièrement gratuits pour l'emprunteur. C'est l'institution financière choisie qui verse une commission au courtier une fois le prêt finalisé. Vous bénéficiez ainsi de conseils d'experts sans frais supplémentaires. (Note : Des frais d'expertise peuvent s'appliquer uniquement pour les dossiers très complexes ou les prêts privés).
Le marché immobilier de Vancouver : Les particularités financières à connaître
Le marché de la Colombie-Britannique possède ses propres exigences réglementaires et financières. Une planification précise est indispensable avant d'entamer vos recherches.
La mise de fonds minimale et le test de stress hypothécaire au Canada
Au Canada, la mise de fonds minimale dépend du prix d'achat de la propriété :
-
5 % pour la tranche du prix inférieure ou égale à 500 000 $.
-
10 % pour la portion du prix située entre 500 000 $ et 999 999 $.
-
20 % obligatoire pour les propriétés de 1 000 000 $ ou plus (très fréquent à Vancouver).
Tous les acheteurs doivent également réussir le test de stress hypothécaire (stress test). Vous devez prouver que vous pouvez qualifier pour le prêt au taux admissible le plus élevé entre le taux offert augmenté de 2 % ou le taux plancher fixé par les autorités réglementaires.
( calculatrice pret hypothecaire canada achat maison vancouver )
Pour estimer rapidement votre capacité d'emprunt et simuler vos versements mensuels en fonction des règles canadiennes, vous pouvez utiliser le calculateur hypothécaire de CanadaHomeHub.
Les options de financement pour les nouveaux arrivants et travailleurs autonomes
Vancouver accueille chaque année de nombreux nouveaux résidents et entrepreneurs. Si vous ne possédez pas encore un historique de crédit étendu au Canada ou si vous êtes travailleur autonome (self-employed), l'obtention d'un prêt bancaire classique peut s'avérer ardue. Les courtiers hypothécaires connaissent les programmes spécialisés des prêteurs permettant de faire valoir vos actifs, votre historique de revenus alternatifs ou des programmes dédiés aux nouveaux arrivants.
Comment choisir le bon courtier hypothécaire à Vancouver ?
Tous les professionnels n'offrent pas le même niveau d'expertise ou de service. Voici les étapes pour sélectionner l'expert qui vous accompagnera.
Les critères essentiels de sélection et de vérification des permis
-
Permis d'exercice valide : Assurez-vous que le courtier est dûment inscrit auprès de la BCFSA.
-
Connaissance approfondie du marché local : Le marché de Vancouver, Burnaby, Richmond ou North Vancouver a ses spécificités. Un courtier local comprend les réalités des frais de copropriété (strata fees) et des évaluations foncières.
-
Indépendance et transparence : Vérifiez que le courtier propose une grande diversité de prêteurs et n'est pas lié à une seule institution.
Les questions clés à poser lors du premier entretien
-
Avec combien de prêteurs différents travaillez-vous régulièrement ?
-
Quelles sont les options de remboursement anticipé sans pénalité sur ce prêt ?
-
Comment êtes-vous rémunéré pour cette transaction ?
-
Pouvez-vous m'aider à obtenir une préapprobation hypothécaire écrite ?
Si vous recherchez des spécialistes locaux recommandés et vérifiés pour votre projet immobilier au Canada, la plateforme CanadaHomeHub.Ca met à votre disposition un annuaire complet de professionnels qualifiés.
Étapes pratiques pour obtenir votre prêt hypothécaire à Vancouver
Le processus d'obtention d'un prêt avec un courtier se déroule généralement en cinq étapes claires :
-
Consultation initiale et analyse financière : Évaluation de vos revenus, vos dettes, votre dossier de crédit (credit score) et votre mise de fonds.
-
Préapprobation hypothécaire : Obtention d'un certificat fixant votre capacité d'emprunt maximale et gelant un taux d'intérêt pendant 90 à 120 jours.
-
Recherche de la propriété : Visites de maisons ou d'appartements en fonction du budget préapprouvé.
-
Soumission officielle du dossier : Envoi de l'offre d'achat acceptée et des pièces justificatives (avis d'imposition, lettres d'emploi, relevés bancaires) au prêteur sélectionné.
-
Approbation finale et signature notariée : Validation des conditions par le prêteur et finalisation juridique chez le notaire ou l'avocat spécialisé en droit immobilier.
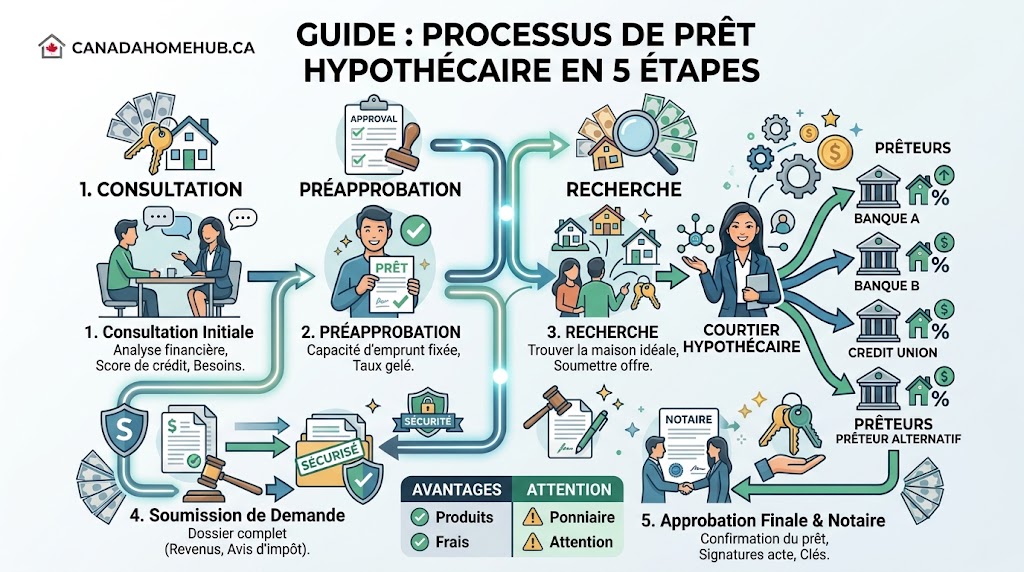
Tableau comparatif : Banque directe vs Courtier hypothécaire
| Critères de comparaison | Banque traditionnelle | Courtier hypothécaire |
| Choix de produits | Limité aux produits internes de la banque | Accès à des dizaines de prêteurs différents |
| Négociation du taux | Taux affichés en succursale (négociation limitée) | Négociation de taux pré-négociés et avantageux |
| Profils complexes | Refus fréquent si hors des critères stricts | Solutions adaptées (travailleurs autonomes, nouveaux arrivants) |
| Coût du service | Gratuit (inclus dans les services bancaires) | Gratuit pour l'emprunteur (payé par le prêteur dans 95 % des cas) |
| Accompagnement | Axé sur les ventes de produits bancaires | Conseil personnalisé et indépendant |
Foire aux questions (FAQ) sur les courtiers hypothécaires à Vancouver
1. Combien coûte le service d'un courtier hypothécaire à Vancouver ?
Pour la grande majorité des prêts résidentiels standard, le service est 100 % gratuit pour l'acheteur. Le courtier reçoit une commission directement de la part de l'institution financière qui accorde le prêt.
2. Quelle est la différence entre une préapprobation et une approbation hypothécaire ?
La préapprobation est une estimation basée sur vos déclarations financières qui bloque un taux d'intérêt pour une période donnée. L'approbation finale intervient après la signature d'une promesse d'achat, lorsque le prêteur a vérifié tous vos documents originaux et approuvé la valeur de la propriété.
3. Puis-je faire appel à un courtier si j'ai un mauvais dossier de crédit ?
Oui. C'est précisément l'un des grands avantages d'un courtier hypothécaire. Il peut diriger votre dossier vers des prêteurs alternatifs (prêteurs B) spécialisés dans la reconstruction de crédit ou le financement temporaire.
4. Quel est le score de crédit minimum requis pour emprunter à Vancouver ?
En général, les prêteurs traditionnels (prêteurs A) exigent un score de crédit d'au moins 680 pour accorder les meilleurs taux. En dessous de ce seuil, des solutions restent possibles auprès de prêteurs secondaires.
5. Un courtier peut-il m'aider lors du renouvellement de mon hypothèque ?
Absolument. Il est fortement conseillé de consulter un courtier 4 mois avant l'échéance de votre terme actuel. Il pourra comparer l'offre de renouvellement de votre banque avec les autres offres du marché pour vous éviter d'accepter un taux trop élevé.
Conclusion : Réussir votre projet immobilier à Vancouver
Faire l'acquisition d'un bien immobilier à Vancouver nécessite une préparation financière rigoureuse. Solliciter un courtier hypothécaire à Vancouver vous permet d'économiser un temps précieux, de simplifier vos démarches et de vous assurer d'obtenir les meilleures conditions de financement du marché.
Pour démarrer votre projet du bon pied, prenez le temps d'évaluer votre capacité d'emprunt à l'aide de calculatrices fiables et entourez-vous de professionnels expérimentés pour vous guider à chaque étape de votre parcours d'achat.