Courtier Hypothécaire à Ottawa : Guide Complet pour Obtenir le Meilleur Taux
Acheter une propriété dans la région de la Capitale nationale est l'une des décisions financières les plus importantes de votre vie. Que vous soyez un premier acheteur à Kanata ou Barrhaven, que vous cherchiez un condo dans le Centre-ville d'Ottawa, ou que vous souhaitiez refinancer votre maison à Orléans ou Nepean, naviguer à travers la multiplicité des offres bancaires et l'évolution des taux d'intérêt au Canada peut rapidement devenir complexe.
Face à ces enjeux, faire appel à un courtier hypothécaire à Ottawa est devenu une stratégie privilégiée par de nombreux emprunteurs. Quel est exactement le rôle de cet expert indépendant et comment peut-il vous faire économiser des milliers de dollars sur votre prêt immobilier ? Ce guide complet vous détaille tout ce que vous devez savoir.
Pourquoi faire appel à un courtier hypothécaire à Ottawa ?
Le marché immobilier d'Ottawa possède ses propres dynamiques. Entre les institutions gouvernementales, le secteur technologique en plein essor et les variations régionales de prix, obtenir un prêt sur mesure nécessite une expertise locale et un choix étendu.
La différence entre un conseiller bancaire et un courtier indépendant
Il est essentiel de comprendre la distinction fondamentale entre un spécialiste en prêt d'une banque spécifique et un courtier indépendant :
-
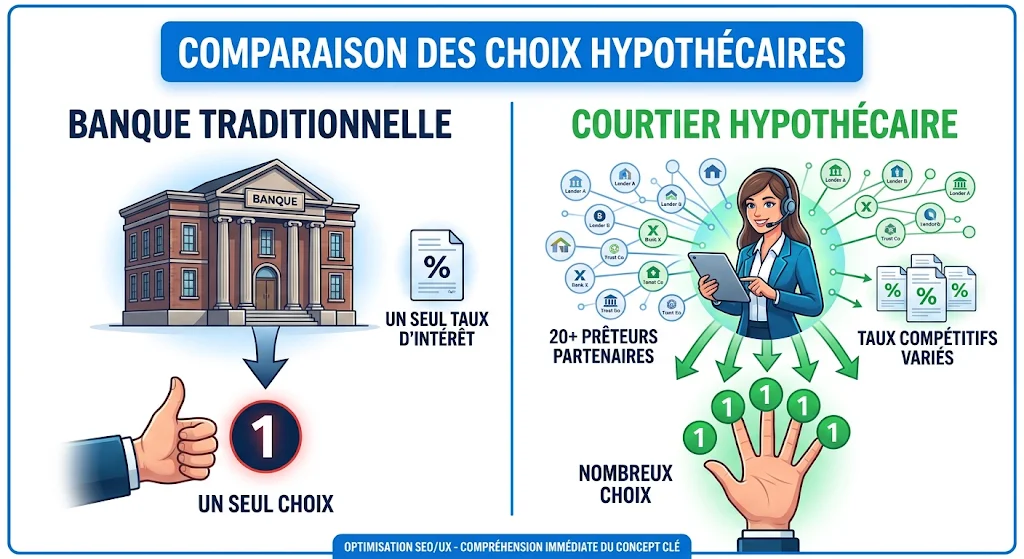
Le conseiller bancaire : Employé d'une seule institution financière, il ne peut vous proposer que les produits hypothécaires et les grilles de taux de sa propre banque.
-
Le courtier hypothécaire : Professionnel licencié, il agit comme un intermédiaire neutre entre vous et des dizaines d'institutions financières (grandes banques canadiennes, caisses populaires, compagnies de fiducie, prêteurs virtuels ou privés). Son objectif est de magasiner le marché pour dénicher l'offre la plus avantageuse pour votre profil.
Un accès privilégié à plus de 20 prêteurs en Ontario
Les courtiers travaillent fréquemment avec des prêteurs dits « non bancaires ». Ces institutions n'ont pas toujours de succursales pignon sur rue, mais elles offrent souvent des taux d'intérêt extrêmement compétitifs et des conditions de remboursement plus souples que les grandes banques traditionnelles.
Le cadre réglementaire ontarien (ARSFO / FSRA)
En Ontario, la profession est strictement encadrée par l'Autorité de réglementation des services financiers de l'Ontario (ARSFO) (connue en anglais sous le nom de FSRA - Financial Services Regulatory Authority of Ontario). Tous les courtiers et agents en hypothèques doivent détenir une licence valide pour exercer légalement, garantissant ainsi un niveau élevé de protection aux consommateurs.
Les avantages clés pour votre projet immobilier à Ottawa
Une expertise approfondie des quartiers locaux (Kanata, Orléans, Barrhaven)
Un courtier basé à Ottawa comprend parfaitement les spécificités des secteurs locaux, de Vanier à Stittsville. Il prend en compte l'évaluation foncière municipale, les taxes et les particularités du marché immobilier ontarien pour ajuster au mieux votre stratégie d'emprunt.
Un pouvoir de négociation élevé et un gain de temps précieux
En raison du volume d'affaires important qu'ils apportent aux institutions financières, les courtiers bénéficient souvent d'escomptes de taux (réductions préférentielles) qu'un particulier ne pourrait pas obtenir directement en succursale. De plus, au lieu de multiplier les rendez-vous bancaires, votre courtier centralise la préparation de votre dossier et s'occupe de toutes les démarches administratives.
Pour évaluer rapidement votre projet et explorer des ressources pratiques adaptées au marché canadien, vous pouvez consulter des plateformes spécialisées comme CanadaHomeHub.Ca, qui centralisent des outils et des informations utiles pour les futurs propriétaires.
Des solutions pour les profils complexes (travailleurs autonomes, crédit à bâtir)
Les banques traditionnelles appliquent des critères d'octroi très stricts qui désavantagent souvent les entrepreneurs, les travailleurs autonomes ou les personnes ayant un historique de crédit atypique. Un courtier saura orienter votre dossier vers des prêteurs spécialisés (prêteurs de rang B ou alternatifs) offrant des politiques de qualification plus flexibles.
Les étapes clés pour obtenir votre prêt hypothécaire à Ottawa
Obtenir un financement hypothécaire en Ontario suit un parcours structuré en trois grandes étapes :
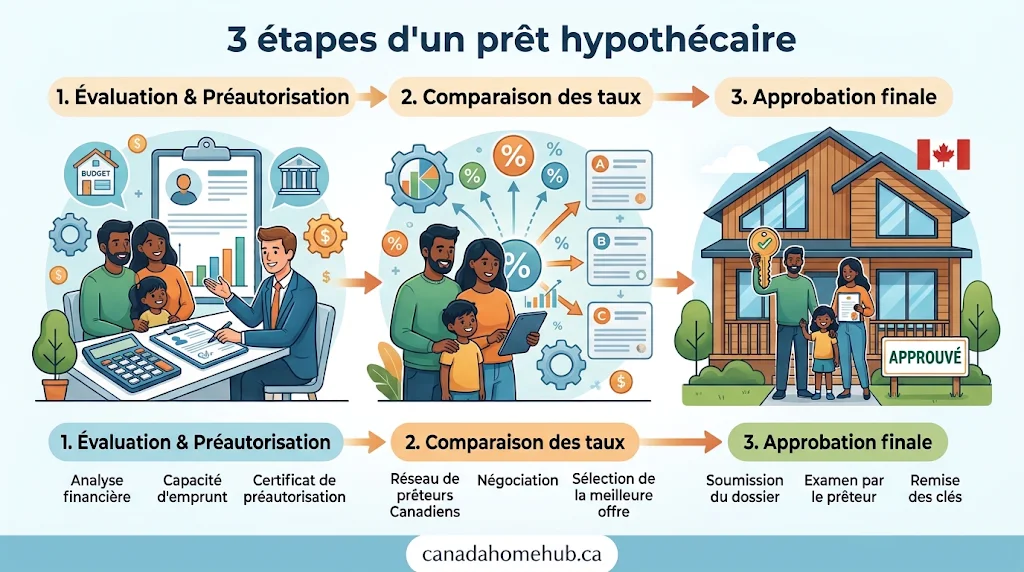
Étape 1 : Évaluation financière et préqualification (RAP / CELIAPP)
Le courtier analyse vos revenus, vos dettes actuelles et votre cote de crédit. C'est également le moment d'optimiser votre mise de fonds en tirant profit des programmes canadiens tels que le Régime d'accès à la propriété (RAP) ou le Compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP).
Étape 2 : Préapprobation, test de résistance et comparaison des taux
Votre courtier soumet votre profil au test de résistance hypothécaire (stress test) exigé par la réglementation canadienne afin de déterminer votre capacité d'emprunt maximale. Il obtient ensuite une préapprobation hypothécaire qui gèle votre taux d'intérêt pour une période déterminée (généralement 90 à 120 jours), vous permettant de visiter des maisons en toute sérénité.
Étape 3 : Offre d'achat, approbation finale et clôture juridique
Une fois votre promesse d'achat acceptée sur une propriété à Ottawa, le courtier finalise le dossier auprès du prêteur choisi pour obtenir l'approbation définitive. Il transmet ensuite les documents requis à votre avocat en droit immobilier en Ontario (ou notaire) pour la signature finale et le transfert des fonds lors de la prise de possession.
Combien coûtent les services d'un courtier hypothécaire en Ontario ?
Dans la très grande majorité des cas pour un prêt hypothécaire résidentiel standard (auprès de prêteurs de rang A), les services d'un courtier hypothécaire sont entièrement gratuits pour l'emprunteur.
Le courtier est rémunéré directement par l'institution financière sous forme de commission une fois le prêt déboursé. Les prêteurs versent des commissions équivalentes, ce qui préserve l'objectivité du professionnel.
Note importante : Des frais de courtage peuvent s'appliquer uniquement dans des situations particulières nécessitant un prêt privé ou alternatif (dossiers de crédit très complexes ou prêteurs de rang B). Dans ce cas, votre courtier a l'obligation légale de vous informer de tous les frais potentiels avant d'entamer son mandat.
Tableau comparatif : Courtier hypothécaire vs Banque traditionnelle
| Critère de comparaison | Courtier Hypothécaire à Ottawa | Banque Traditionnelle |
| Choix de produits | Accès à 20+ prêteurs (banques, fiducies, virtuels) | Uniquement les produits de sa propre banque |
| Négociation du taux | Négocie pour vous grâce à un volume d'affaires élevé | Marge de négociation limitée à leur grille interne |
| Coût (Résidentiel standard) | Gratuit (rémunéré par le prêteur) | Gratuit |
| Flexibilité des rendez-vous | Grande disponibilité (soirs, fin de semaine, virtuel) | Limité aux heures d'ouverture des succursales |
| Profils complexes | Solutions adaptées (travailleurs autonomes, mauvais crédit) | Critères d'octroi plus stricts |
| Indépendance des conseils | Totalement neutre et axé sur les besoins du client | Représente en priorité les intérêts de la banque |
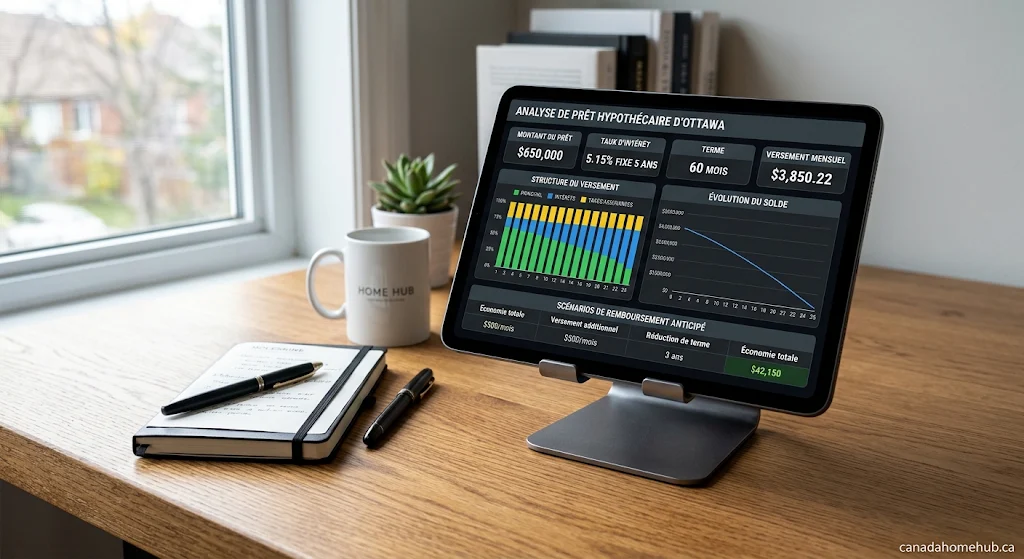
( Analyse et calcul des mensualités de prêt hypothécaire à Ottawa )
Comment choisir le meilleur courtier hypothécaire à Ottawa ?
Pour réussir votre collaboration, privilégiez les critères suivants :
-
Vérifier la licence ARSFO (FSRA) : Assurez-vous que le professionnel détient un permis d'exercice valide en Ontario.
-
L'expérience du marché d'Ottawa : Choisissez un expert qui connaît les dynamiques spécifiques des différents quartiers de la capitale nationale.
-
La transparence contractuelle : Un bon courtier doit vous expliquer clairement l'ensemble des conditions (pénalités de remboursement anticipé, portabilité, droits de remboursement accéléré) et pas seulement le taux d'intérêt brut.
-
La bilinguité (Français / Anglais) : À Ottawa et dans la région de la capitale, faire affaire avec un courtier hypothécaire francophone ou bilingue facilite grandement la compréhension des clauses juridiques souvent complexes.
Foire Aux Questions (FAQ)
1. Est-il préférable de passer par un courtier hypothécaire francophone à Ottawa ?
Si le français est votre langue préférentielle, travailler avec un courtier bilingue ou francophone facilite la compréhension des termes techniques et contractuels. Cela garantit une communication fluide lors de la signature des documents financiers en Ontario.
2. Quelle est la différence entre un prêt à taux fixe et à taux variable ?
Un taux fixe reste inchangé pendant toute la durée du terme (ex. 5 ans), garantissant des mensualités prévisibles. Un taux variable fluctue selon le taux directeur de la Banque du Canada, ce qui peut faire varier vos paiements ou la part appliquée au remboursement du capital.
3. Quelle mise de fonds est requise pour acheter une maison à Ottawa ?
Au Canada, la mise de fonds minimale est de 5 % pour les premiers 500 000 $ du prix d'achat, et de 10 % pour la tranche située entre 500 000 $ et 999 999 $. Pour les propriétés de 1 million de dollars ou plus, 20 % sont exigés. Une mise de fonds inférieure à 20 % nécessite une assurance hypothécaire (comme celle de la SCHL).
4. Puis-je faire appel à un courtier pour un renouvellement hypothécaire ?
Absolument. Lors de la présentation de l'offre de renouvellement automatique par votre banque, vous n'êtes pas tenu de l'accepter. Un courtier peut magasiner le marché pour renégocier de meilleures conditions au moment de l'échéance.
5. Un courtier hypothécaire peut-il m'aider si je suis travailleur autonome ?
Oui. Les courtiers possèdent des partenariats avec des prêteurs spécialisés qui proposent des programmes d'évaluation de revenu adaptés aux entrepreneurs, indépendants et travailleurs autonomes.
6. Quel est l'impact d'une demande de prêt sur ma cote de crédit ?
En passant par un courtier, une seule enquête de crédit centralisée est effectuée pour soumettre votre dossier à plusieurs prêteurs, évitant ainsi la multiplication inutile des vérifications directes qui pourraient impacter votre pointage.
Conclusion : Simplifiez votre projet immobilier à Ottawa
( Achat d'une maison à Ottawa et remise des clés avec un courtier )
Que vous achetiez votre première résidence ou que vous cherchiez à optimiser vos mensualités lors d'un renouvellement ou refinancement, faire appel à un courtier hypothécaire à Ottawa est le moyen le plus efficace de faire jouer la concurrence en votre faveur. En vous appuyant sur un expert indépendant et en consultant des plateformes informatives comme CanadaHomeHub.Ca, vous sécurisez non seulement le meilleur taux d'intérêt, mais également des conditions de prêt parfaitement alignées avec vos objectifs financiers à long terme.