Courtier Hypothécaire à Montréal : Guide Chiffré et Conseils pour Votre Prêt
L'achat d'une propriété ou le refinancement d'une demeure dans la région métropolitaine de Montréal représente l'une des décisions financières les plus importantes de votre vie. Face à la diversité des produits financiers et aux variations constantes des taux d'intérêt au Québec, s'adresser directement à une seule succursale bancaire peut restreindre vos options.
C'est ici qu'intervient le courtier hypothécaire à Montréal. En tant qu'intermédiaire négociateur impartial, ce professionnel évalue votre profil financier pour dénicher le prêt le plus avantageux. Ce guide complet vous détaille le fonctionnement du courtage hypothécaire au Québec, ses avantages stratégiques et les étapes pour réussir votre projet immobilier.
1. Qu'est-ce qu'un courtier hypothécaire à Montréal et quel est son rôle ?
Le pont entre vous et des dizaines d'institutions financières
Un courtier hypothécaire ne prête pas d'argent directement. Son rôle principal consiste à analyser votre situation financière, à établir votre capacité d'emprunt et à présenter votre dossier auprès de multiples institutions financières. Contrairement au démarcheur hypothécaire d'une banque spécifique qui ne propose que les produits de son employeur, le courtier travaille avec un vaste réseau : banques à charte, coopératives de crédit, compagnies de confiance et prêteurs virtuels ou privés.
Un encadrement strict par l'Autorité des marchés financiers (AMF)
Au Québec, l'exercice du courtage hypothécaire est rigoureusement réglementé. Depuis le 1er mai 2020, c'est l'Autorité des marchés financiers (AMF) qui encadre l'ensemble des courtiers hypothéculaires de la province. Ce cadre législatif impose des règles déontologiques strictes, exige une formation continue et assure la protection des consommateurs. Avant de faire affaire avec un spécialiste, vérifiez toujours son inscription au registre des cabinets et conseillers de l'AMF.
2. Pourquoi faire appel à un courtier hypothécaire plutôt qu'à sa banque ?
                        ┌─────────────────────────────────────────┐
                        │      EMPRUNTEUR (ACHETEUR / PRÊT)       │
                        └────────────────────┬────────────────────┘
                                             │
                                             ▼
                        ┌─────────────────────────────────────────┐
                        │  COURTIER HYPOTHÉCAIRE À MONTRÉAL       │
                        │  - Analyse impartiale du profil         │
                        │  - Négociation multi-prêteurs           │
                        └──────┬──────────────┬──────────────┬────┘
                               │              │              │
         ┌─────────────────────┘              │              └─────────────────────┐
         ▼                                    ▼                                    ▼
┌─────────────────┐                  ┌─────────────────┐                  ┌─────────────────┐
│ Banques à charte│                  │ Desjardins /    │                  │ Prêteurs virtuels│
│ traditionnelles │                  │ Caisses         │                  │ & alternatifs   │
└─────────────────┘                  └─────────────────┘                  └─────────────────┘
Accès à un réseau étendu de prêteurs
En négociant avec une seule banque, vous êtes limité aux barèmes de cette institution. Le courtier hypothécaire soumet votre demande à plus de vingt prêteurs différents. Cette mise en concurrence directe permet d'obtenir des options diversifiées adaptées à votre réalité financière.
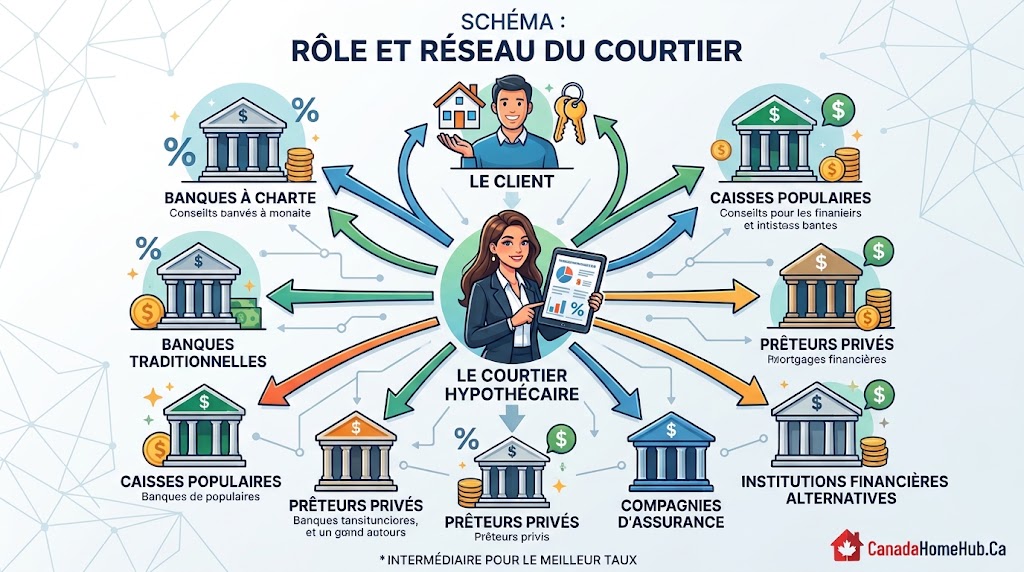
( Rôle d'un courtier hypothécaire à Montréal entre emprunteur et banques )
Pouvoir de négociation et taux préférentiels
En raison du volume d'affaires important qu'ils acheminent vers les institutions financières, les courtiers bénéficient souvent de rabais sur les taux d'intérêt (escomptes de taux) indisponibles aux guichets bancaires traditionnels. Une réduction de seulement 0,25 % sur votre taux d'intérêt peut représenter des milliers d'dollars d'économies sur la durée d'amortissement de votre prêt.
Accompagnement impartial et sur mesure
Le courtier prend le temps d'analyser vos objectifs à long terme. Souhaitez-vous des rembours anticipés sans pénalité ? Une marge de crédit hypothécaire optionnelle ? Une portabilité de votre prêt en cas de déménagement ? Votre courtier s'assure que les clauses contractuelles concordent parfaitement avec vos projets. Pour comparer les tendances du marché résidentiel et évaluer les options financières au Canada, vous pouvez consulter la plateforme d'information CanadaHomeHub.Ca.
3. Combien coûtent les services d'un courtier hypothécaire au Québec ?
Une rémunération prise en charge par les prêteurs
Dans la grande majorité des transactions résidentielles standards (achat d'une première maison, renouvellement, refinancement), les services du courtier hypothécaire sont totalement gratuits pour l'emprunteur. C'est l'institution financière choisie qui verse une commission au courtier une fois le prêt déboursé.
La transparence des commissions imposée par l'AMF
Selon les normes de l'AMF, le courtier a l'obligation de divulguer en toute transparence le mode de calcul de sa rémunération et d'indiquer s'il existe un conflit d'intérêts potentiel. Dans des situations très particulières — notamment lors du recours à des prêteurs privés pour des dossiers complexes de crédit —, des frais de dossier explicites peuvent s'appliquer, mais ils doivent obligatoirement vous être présentés et approuvés par écrit avant le traitement de la demande.
4. Les étapes clés d'un dossier hypothécaire réussi à Montréal
┌───────────────────────────────────────────────────────────────────────────────────┐
│ ÉTAPE 1 : Analyse financière & Préqualification (Évaluation de la capacité d'achat)│
└─────────────────────────────────────────┬─────────────────────────────────────────┘
                                          │
                                          ▼
┌───────────────────────────────────────────────────────────────────────────────────┐
│ ÉTAPE 2 : Magasinage & Comparaison des offres (Mise en concurrence des prêteurs)  │
└─────────────────────────────────────────┬─────────────────────────────────────────┘
                                          │
                                          ▼
┌───────────────────────────────────────────────────────────────────────────────────┐
│ ÉTAPE 3 : Demande officielle & Approbation (Vérification des pièces justificatives)│
└─────────────────────────────────────────┬─────────────────────────────────────────┘
                                          │
                                          ▼
┌───────────────────────────────────────────────────────────────────────────────────┐
│ ÉTAPE 4 : Signature légale chez le notaire (Transfert des fonds et prise de possession)│
└───────────────────────────────────────────────────────────────────────────────────┘
Étape 1 : Analyse financière et préqualification
Votre premier entretien permet d'évaluer vos revenus, vos dettes actuelles, votre mise de fonds et votre dossier de crédit. Le courtier calcule vos ratios d’amortissement de la dette (ABD et ATD) afin de déterminer votre capacité d'emprunt maximale.
Étape 2 : Magasinage et comparaison des offres
Une fois votre profil établi, le courtier interroge son réseau informatique pour trouver le produit adéquat. Il vous présente ensuite une sélection claire d'offres en comparant les taux d'intérêt, les types de taux (fixe ou variable) et les conditions de remboursement.
Étape 3 : Demande officielle et approbation
Lorsque vous signez une promesse d'achat sur un condo ou une maison à Montréal, le courtier transmet votre dossier complet au prêteur retenu pour obtenir l'approbation hypothécaire finale. Il gère les communications avec l'assureur hypothécaire (SCHL, Sagen ou Canada Guaranty) si votre mise de fonds est inférieure à 20 %.
Étape 4 : Finalisation chez le notaire
Une fois la confirmation obtenue, les instructions de prêt sont envoyées au notaire instrumentant à Montréal. Ce dernier prépare l'acte d'hypothèque et assure le transfert des fonds le jour de la prise de possession.
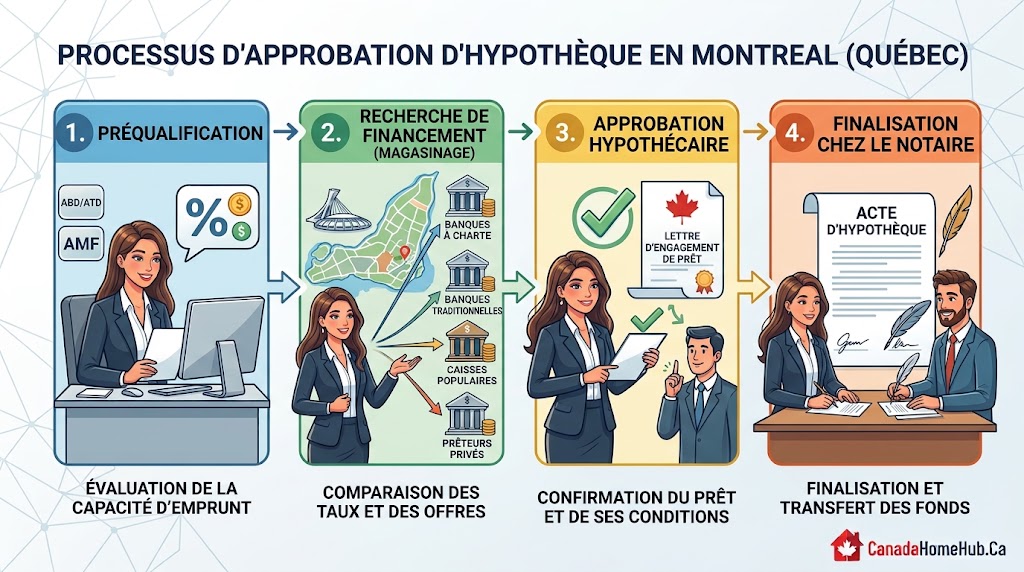
( Les 4 étapes d'une demande de prêt hypothécaire réussie au Québec )
5. Cas particuliers : Travailleur autonome, nouvel arrivant ou mauvais crédit à Montréal
Obtenir une hypothèque pour travailleur autonome
( Prêt hypothécaire pour travailleur autonome et nouveau arrivant à Montréal )
Les travailleurs autonomes et entrepreneurs à Montréal font souvent face à des exigences plus strictes de la part des banques traditionnelles en raison de la fluctuation de leurs revenus. Un courtier spécialisé sait présenter votre dossier comptable (avis d'cotisation, états financiers) et travailler avec des prêteurs offrant des programmes adaptés aux revenus déclarés.
Les programmes pour nouveaux arrivants au Canada
Si vous résidez à Montréal depuis peu de temps, vous ne possédez peut-être pas d'historique de crédit canadien étendu. Des programmes hypothécaires spécifiques permettent aux nouveaux arrivants d'accéder à la propriété en s'appuyant sur leur historique bancaire international ou sur une confirmation d’emploi stable.
Solutions de refinancement et crédit alternatif
En cas de retard de paiement ou de ratio d'endettement élevé, le refinancement hypothécaire permet de consolider des dettes à taux d'intérêt élevé dans votre prêt immobilier. Le courtier peut aussi vous orienter vers des prêteurs alternatifs dits "B-Lenders" pour rétablir votre situation financière. Pour approfondir vos démarches et vous informer sur le marché canadien, découvrez les ressources de CanadaHomeHub.Ca.
6. Tableau comparatif : Courtier hypothécaire vs Banques traditionnelles
| Critère de comparaison | Courtier hypothécaire à Montréal | Banque traditionnelle |
| Choix de prêteurs | Accès à plus de 20 institutions financières | Limité aux seuls produits de la banque |
| Objectivité des conseils | Indépendant, orienté vers les besoins du client | Représente les intérêts et produits de la banque |
| Négociation des taux | Négociation globale du meilleur taux disponible | Négociation limitée aux barèmes internes |
| Frais de service (résidentiel) | Gratuits (rémunéré par le prêteur choisi) | Gratuits (salarié de l'institution) |
| Encadrement légal au Québec | Encadré par l'AMF | Encadré par les lois bancaires fédérales/provinciales |
| Gestion des dossiers complexes | Solutions sur mesure (travailleur autonome, crédit) | Critères d'octroi de prêt plus rigides |
7. Foire aux questions (FAQ) sur le courtage hypothécaire à Montréal
Quelle est la différence entre préqualification et préautorisation hypothécaire ?
La préqualification est une estimation rapide de votre capacité d'emprunt basée sur les informations déclarées. La préautorisation hypothécaire implique une vérification de vos pièces justificatives et du dossier de crédit, vous garantissant un taux d'intérêt pendant une période déterminée (généralement 90 à 120 jours).
Est-ce qu'un courtier hypothécaire vérifie mon dossier de crédit ?
Oui. Le courtier effectue une vérification auprès de bureaux de crédit comme Equifax ou TransUnion. Il analyse votre pointage (score de crédit) pour cibler les institutions financières les plus susceptibles de vous accorder un prêt aux meilleures conditions.
Peut-on faire appel à un courtier pour un renouvellement hypothécaire ?
Absolument. Lors du renouvellement de votre prêt, votre banque actuelle vous envoie souvent une offre standard sans négociation. Consulter un courtier quelques mois avant l'échéance permet de comparer les taux du marché et de transférer votre dossier sans frais vers un prêteur plus avantageux.
Quels documents faut-il préparer pour un rendez-vous avec un courtier ?
Il convient généralement de fournir une preuve de revenu (talons de paye récents, lettre d'emploi, T4 ou avis d'imposition), vos relevés bancaires confirmant la mise de fonds et une pièce d'identité officielle émise par le gouvernement.
Un courtier peut-il m'aider si je veux financer un immeuble à revenus à Montréal ?
Oui. Les courtiers hypothécaires possèdent l'expertise nécessaire pour structurer le financement d'immeubles locatifs (plex, multi-logements). Ils analysent les baux, les revenus bruts effectifs et les dépenses d'exploitation pour optimiser votre investissement.
( Acheter une propriété immobilière à Montréal Québec )
8. Conclusion : Optimisez votre achat immobilier à Montréal
Faire appel à un courtier hypothécaire à Montréal est une démarche stratégique qui vous fait économiser du temps et de l'argent tout en sécurisant votre transaction. Grâce à une connaissance approfondie du marché québécois, une mise en concurrence directe des prêteurs et un encadrement strict par l'AMF, ce spécialiste vous guide à chaque étape du processus.
Pour prendre des décisions éclairées et vous documenter sur l'écosystème immobilier au pays, visitez dès aujourd'hui CanadaHomeHub.Ca et commencez la concrétisation de vos projets immobiliers en toute sérénité.