Courtier Hypothécaire à Calgary : Comment Obtenir le Meilleur Taux pour Votre Prêt Immobilier
L'achat d'une propriété à Calgary représente l'une des décisions financières les plus importantes de votre vie. Que vous soyez un premier acheteur séduit par le dynamisme de l'Alberta ou un propriétaire actuel cherchant à renouveler ou refinancer votre hypothèque, la recherche du meilleur taux d'intérêt et des meilleures conditions est essentielle. Face à la complexité des offres financières actuelles, faire appel à un courtier hypothécaire à Calgary est devenu une stratégie privilégiée par de nombreux emprunteurs.
Dans ce guide complet, découvrez comment fonctionne le courtage hypothécaire en Alberta, pourquoi cette option peut vous faire économiser des milliers de dollars, et comment naviguer efficacement sur le marché immobilier de Calgary.
Qu'est-ce qu'un courtier hypothécaire et quel est son rôle à Calgary ?
Un courtier hypothécaire est un professionnel agréé qui agit comme intermédiaire indépendant entre vous (l'emprunteur) et les institutions financières (les prêteurs). Contrairement à un conseiller financier travaillant pour une seule banque, le courtier n'est pas lié à un établissement en particulier.
À Calgary et partout en Alberta, les courtiers hypothécaires sont réglementés par la Real Estate Council of Alberta (RECA). Leur mission principale est d'analyser votre profil financier, de comparer les offres disponibles sur le marché et de négocier les meilleures conditions de prêt en votre nom.
La différence entre un spécialiste bancaire et un courtier indépendant
Il est crucial de comprendre la distinction entre ces deux intervenants :
-
Le spécialiste en prêt hypothécaire d'une banque : Il est un employé direct de son institution (comme la Banque Royale, TD ou Scotiabank). Il ne peut vous proposer que les produits hypothécaires de sa propre banque, même si une institution concurrente offre un taux nettement plus avantageux.
-
Le courtier hypothécaire indépendant : Il a accès à des dizaines de prêteurs différents — incluant de grandes banques canadiennes, des sociétés de fiducie, des caisses populaires et des prêteurs virtuels monoline. Son objectif est de trouver le produit qui correspond exactement à vos besoins.
Pourquoi faire appel à un courtier hypothécaire à Calgary ?
Naviguer sur le marché financier de l'Alberta nécessite une expertise locale et une bonne connaissance des tendances économiques régionales. Voici les avantages majeurs de collaborer avec un courtier local.
Accès à un réseau étendu de prêteurs en Alberta
Un courtier hypothécaire à Calgary possède des relations établies avec un vaste réseau d'établissements financiers. Certains prêteurs dits "monoline" travaillent exclusivement par l'entremise de courtiers certifiés et n'ont pas de succursales physiques. Ces institutions proposent souvent des taux très compétitifs en raison de frais d'exploitation réduits.
Pouvoir de négociation et économies sur le taux d'intérêt
En raison du volume d'affaires important qu'ils apportent aux institutions financières, les courtiers bénéficient de taux préférentiels (taux de gros) qu'un particulier peut difficilement obtenir par lui-même. Une réduction de seulement 0,25 % sur votre taux d'intérêt hypothécaire peut se traduire par des économies de plusieurs dizaines de milliers de dollars sur la durée totale de votre prêt.
Service personnalisé et conseils adaptés au marché de Calgary
Le marché immobilier de Calgary possède ses propres spécificités économiques, influencées par le secteur énergétique, la croissance démographique et les politiques fiscales de l'Alberta (comme l'absence de taxe de vente provinciale TVP). Un courtier local comprend ces enjeux et saura vous guider à travers les exigences particulières liées à l'achat d'une maison unifamiliale, d'un condo ou d'une propriété d'investissement dans les différents quartiers de la ville.
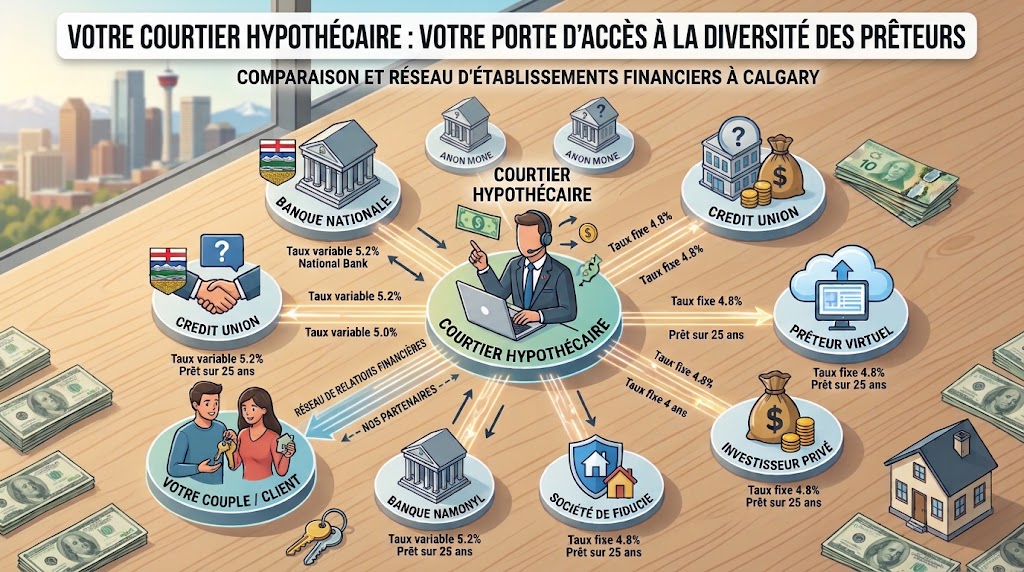
( Un courtier hypothécaire indépendant connecté à plusieurs prêteurs et banques en Alberta )
Courtier hypothécaire vs Banque traditionnelle : Le Comparatif
Pour vous aider à prendre une décision éclairée, voici un tableau comparatif synthétisant les différences clés entre un courtier hypothécaire et une banque traditionnelle à Calgary :
| Critère de comparaison | Courtier Hypothécaire | Banque Traditionnelle |
| Choix de prêteurs | Multiple (des dizaines de prêteurs) | Unique (uniquement ses propres produits) |
| Coût du service | Généralement gratuit pour l'emprunteur* | Gratuit (intégré dans les services bancaires) |
| Négociation des taux | Négociation active auprès de plusieurs institutions | Marge de négociation souvent limitée |
| Flexibilité des horaires | Élevée (rendez-vous en soirée, en ligne, week-end) | Limitée aux heures d'ouverture des succursales |
| Objectif principal | Obtenir la meilleure option globale pour le client | Vendre les produits financiers de la banque |
| Gestion des dossiers complexes | Excellente (accès à des prêteurs alternatifs) | Plus rigide en cas de dossier atypique |
*Note : Dans la grande majorité des cas de prêts résidentiels standards, les honoraires du courtier sont payés sous forme de commission par le prêteur choisi.
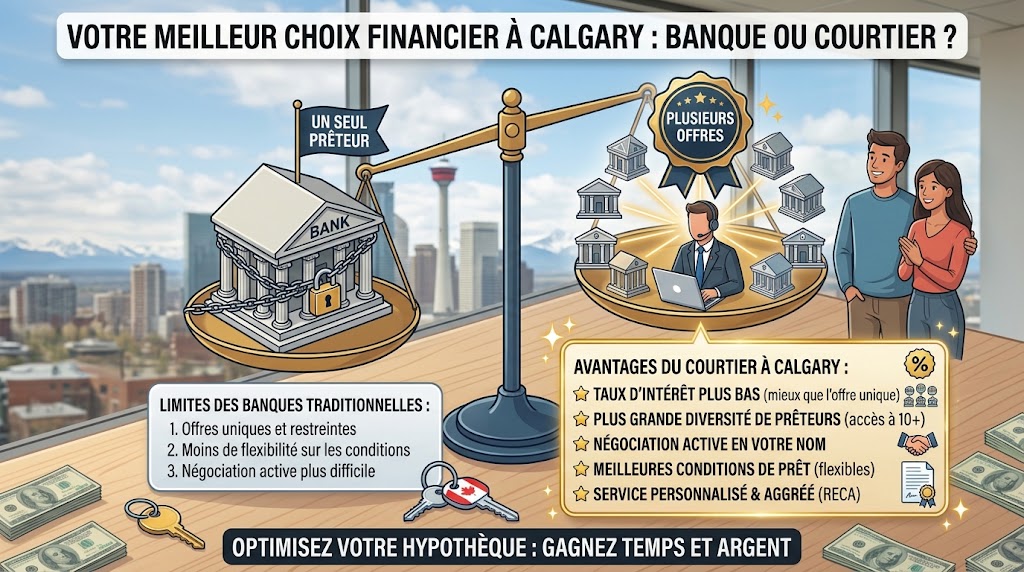
( Comparaison entre un courtier hypothécaire et une banque traditionnelle à Calgary )
Les étapes pour obtenir votre prêt hypothécaire à Calgary
Obtenir un financement immobilier efficace suit une démarche structurée. Voici les principales étapes à franchir avec l'aide de votre courtier :
1. Évaluation de la capacité d'emprunt et stress test
Avant de commencer vos visites immobilières à Calgary, votre courtier analysera vos revenus, votre niveau d'endettement et votre dossier de crédit. Au Canada, tous les acheteurs doivent passer le test de résistance hypothécaire (stress test) afin de prouver qu'ils peuvent assumer leurs versements même si les taux d'intérêt augmentent.
( Calcul de capacité d'emprunt et pré-approbation hypothécaire à Calgary )
2. Obtenir une pré-approbation hypothécaire
La pré-approbation est une étape stratégique. Elle permet de bloquer un taux d'intérêt pendant une période donnée (généralement 90 à 120 jours) et d'établir clairement votre budget d'achat maximum. Sur le marché dynamique de Calgary, avoir une lettre de pré-approbation renforce considérablement votre position lors des négociations avec les vendeurs.
3. Choix du produit : Taux fixe ou taux variable
Votre courtier vous présentera les différentes structures de taux :
-
Taux fixe : Le taux d'intérêt et vos versements restent identiques pendant toute la durée du terme (ex. 5 ans). C'est le choix de la sécurité.
-
Taux variable : Le taux fluctue en fonction du taux directeur de la Banque du Canada. Historiquement avantageux, il comporte une part de risque si les taux grimpent.
4. Soumission du dossier et approbation finale
Une fois la promesse d'achat acceptée sur une propriété à Calgary, le courtier transmet votre dossier complet au prêteur retenu ainsi qu'à l'organisme d'assurance hypothécaire (comme la SCHL, Sagen ou Canada Guaranty) si votre mise de fonds est inférieure à 20 %.
Comment choisir le meilleur courtier hypothécaire en Alberta ?
Pour sélectionner le bon professionnel à Calgary, prenez en compte les critères suivants :
-
Vérifiez la licence professionnelle : Assurez-vous que le courtier est dûment inscrit auprès de la Real Estate Council of Alberta (RECA).
-
Consultez les avis et références : Lisez les témoignages de clients précédents pour évaluer la qualité du service à la clientèle et la transparence.
-
Posez des questions sur le réseau de prêteurs : Demandez avec combien d'institutions financières le courtier travaille régulièrement.
-
Évaluez la communication : Choisissez un courtier réactif, capable de vous expliquer clairement les termes juridiques et financiers dans la langue de votre choix.
Optimisez votre recherche immobilière avec CanadaHomeHub.Ca
Pour réussir votre projet d'achat immobilier en Alberta, l'accès à une information fiable et à des outils performants est indispensable. En plus de travailler avec un courtier qualifié, l'utilisation de plateformes spécialisées simplifie considérablement vos démarches.
Si vous souhaitez explorer les opportunités du marché canadien et vous informer sur les étapes d'un achat immobilier réussi, vous pouvez consulter des ressources d'information spécialisées comme CanadaHomeHub.Ca. Ce type de plateforme propose des guides pratiques, des conseils en matière de logement et des informations précieuses pour aider les acheteurs à concrétiser leur projet immobilier en toute confiance.
( achat-maison-calgary)
Foire Aux Questions (FAQ) sur les courtiers hypothécaires à Calgary
1. Est-ce que le service d'un courtier hypothécaire est gratuit à Calgary ?
Oui, pour la très grande majorité des transactions hypothécaires résidentielles standards, les services du courtier sont entièrement gratuits pour l'emprunteur. Le courtier est rétribué par la banque ou l'institution financière qui accorde le prêt. Des frais ne peuvent s'appliquer que dans des cas très particuliers de prêts commerciaux ou de dossiers de crédit privé très complexes.
2. Quelle est la mise de fonds minimale requise pour acheter une maison à Calgary ?
Au Canada, la mise de fonds minimale est de 5 % pour la tranche du prix d'achat allant jusqu'à 500 000 $. Pour la portion située entre 500 000 $ et 999 999 $, la mise de fonds requise pour cette tranche est de 10 %. Pour toute propriété de 1 million de dollars ou plus, une mise de fonds minimale de 20 % est obligatoire.
3. Puis-je utiliser un courtier hypothécaire si j'ai un mauvais dossier de crédit ?
Absolument. C'est même l'un des grands forces d'un courtier hypothécaire. Alors qu'une banque traditionnelle refusera catégoriquement une demande en deçà d'un certain score de crédit, un courtier possède des partenariats avec des prêteurs alternatifs dits "prêteurs B" spécialisés dans la réorganisation financière et les dossiers atypiques.
4. Quelle est la différence entre le renouvellement et le refinancement hypothécaire ?
Le renouvellement intervient à la fin de votre terme hypothécaire (ex. après 5 ans) pour reconduire le solde restant. Le refinancement consiste à modifier votre contrat actuel en cours de terme, généralement pour dégager de la liquidité sur la valeur nette de la propriété ou pour regrouper des dettes. Un courtier peut vous accompagner dans ces deux démarches.
5. Un courtier à Calgary peut-il m'aider si je suis nouveau résistant au Canada ?
Oui, il existe des programmes spécifiques d'hypothèque pour les nouveaux arrivants au Canada. Les courtiers expérimentés à Calgary connaissent parfaitement les critères d'admissibilité flexibilisés proposés par certains prêteurs pour les résidents permanents ou les détenteurs de permis de travail.
Conclusion : Prenez le contrôle de votre financement immobilier à Calgary
Faire appel à un courtier hypothécaire à Calgary est l'une des démarches les plus judicieuses pour sécuriser un prêt financier adapté à vos besoins au meilleur taux du marché. Grâce à leur indépendance, leur expertise du marché de l'Alberta et leur accès à un vaste réseau de prêteurs, ces professionnels vous font gagner du temps et de l'argent.
Préparez soigneusement votre dossier, évaluez vos options avec rigueur et entourez-vous d'outils performants pour faire de votre projet immobilier à Calgary un véritable succès.