Conditions Prêt Hypothécaire au Canada : Le Guide Complet pour Être Admissible
Obtenir un prêt immobilier est une étape clé lors de l'achat d'une maison. Toutefois, comprendre l'ensemble des conditions d'un prêt hypothécaire au Canada peut sembler complexe en raison des normes strictes établies par les institutions financières et les organismes de réglementation fédéraux comme le Bureau du surintendant des institutions financières (BSIF).
Que vous soyez un premier acheteur ou un nouvel arrivant au pays, ce guide détaillé examine en profondeur les exigences indispensables pour obtenir votre financement immobilier dans les meilleures conditions. Pour explorer d'autres ressources d'achat immobilier et évaluer vos options de logement, vous pouvez consulter des plateformes spécialisées telles que CanadaHomeHub.Ca.
1. La Mise de Fonds Minimum Exigée au Canada
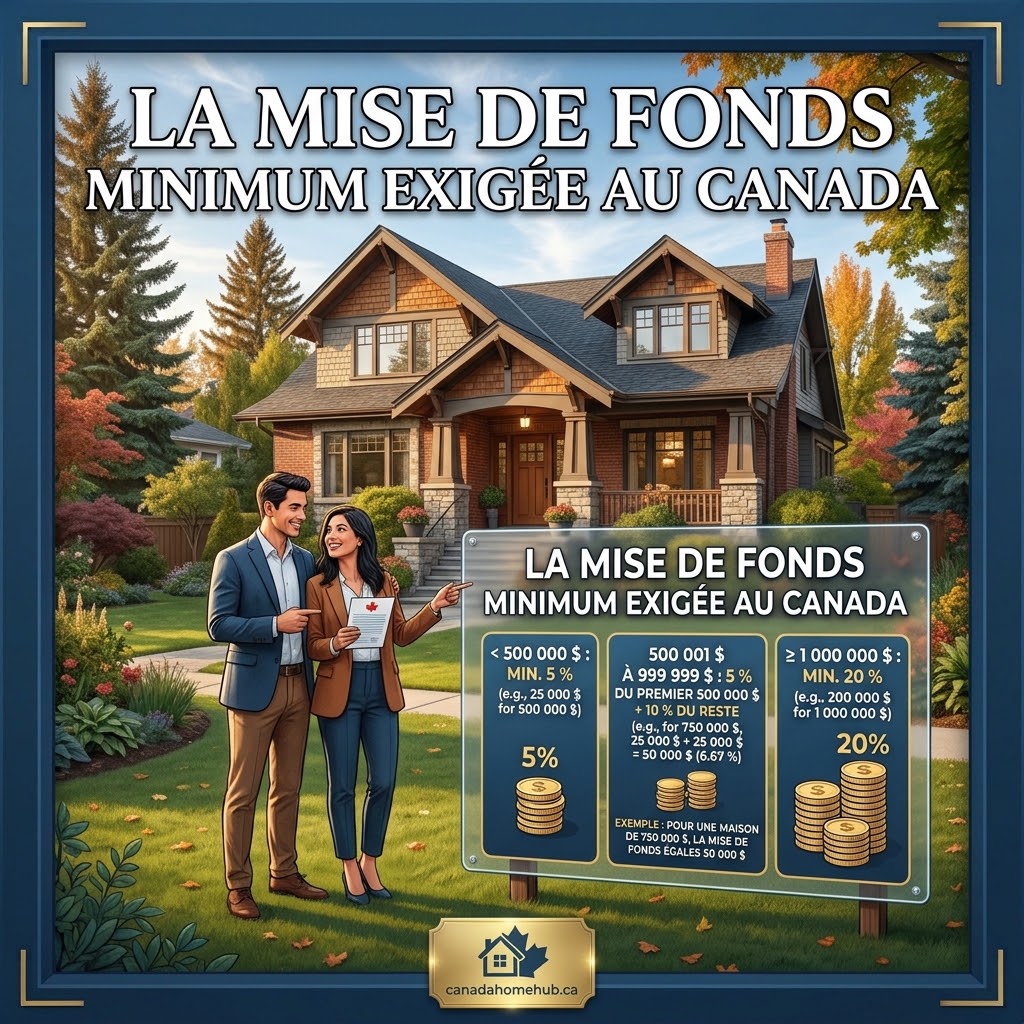
La mise de fonds représente la somme initiale que vous versez en comptant lors de l'achat d'une propriété. Au Canada, le montant minimum requis dépend directement du prix d'achat du logement.
mise-de-fonds-minimum-canada.jpg
Les seuils selon le prix d'achat de la propriété
Les règles canadiennes fixent les exigences minimales suivantes :
-
500 000 $ ou moins : La mise de fonds minimale est de 5 % du prix d'achat.
-
Entre 500 001 $ et 999 999 $ : La mise de fonds est de 5 % pour la tranche jusqu'à 500 000 $, et de 10 % pour la portion excédant 500 000 $.
-
1 000 000 $ et plus : Une mise de fonds minimale de 20 % est obligatoire.
L'assurance hypothécaire de la SCHL
Si votre mise de fonds est inférieure à 20 %, votre prêt est considéré comme un prêt à ratio élevé. Vous devez obligatoirement souscrire une assurance prêt hypothécaire, généralement fournie par la Société canadienne d'hypothèques et de logement (SCHL), Sagen ou Canada Garanties. Cette prime d'assurance est habituellement ajoutée au montant total de votre prêt.
2. La Cote de Crédit Minimale Requise
Votre historique de crédit permet aux prêteurs d'évaluer votre fiabilité financière et votre capacité à rembourser vos dettes à temps.
cote-de-credit-minimale-pret-hypothecaire-canada.jpg
Quel score de crédit faut-il pour les grandes banques ?
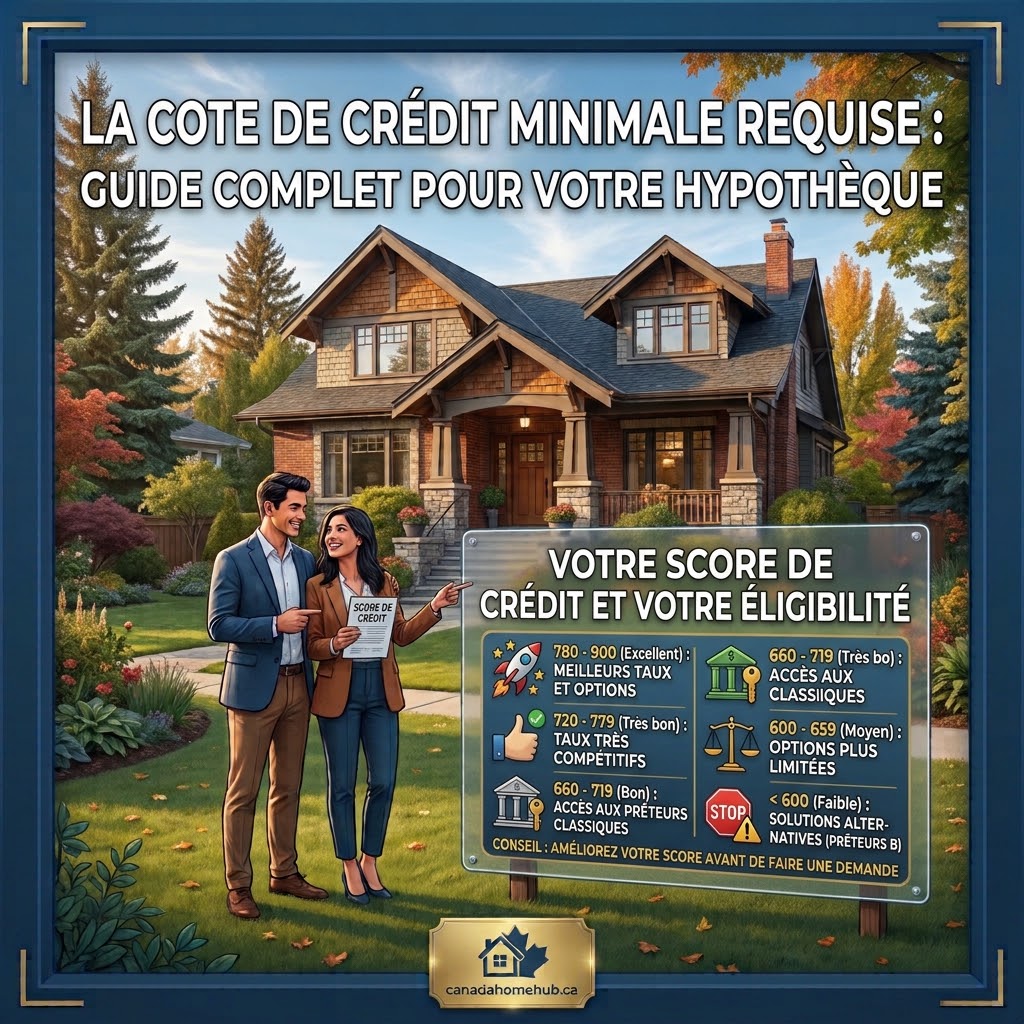
Au Canada, les scores de crédit varient entre 300 et 900 (évalués par Equifax ou TransUnion) :
-
680 et plus : Excellent score. Accès aux meilleurs taux d'intérêt auprès des grandes banques (prêteurs de premier rang).
-
600 à 679 : Score acceptable. La majorité des institutions financières acceptent votre dossier sous réserve d'un dossier de revenu solide.
-
Moins de 600 : Crédit plus à risque. Les banques traditionnelles peuvent refuser la demande ou exiger une mise de fonds plus élevée (souvent 20 % ou plus).
Options pour les emprunteurs avec un crédit faible ou inexistant
Si votre cote de crédit est insuffisante ou si vous n'avez pas encore d'historique de crédit au Canada (cas fréquent chez les nouveaux arrivants), il est possible de se tourner vers des prêteurs alternatifs (prêteurs B) ou d'utiliser des programmes spécifiques d'accueil des immigrants proposés par certaines institutions.
3. Les Ratios d'Endettement (ABD et ATD)
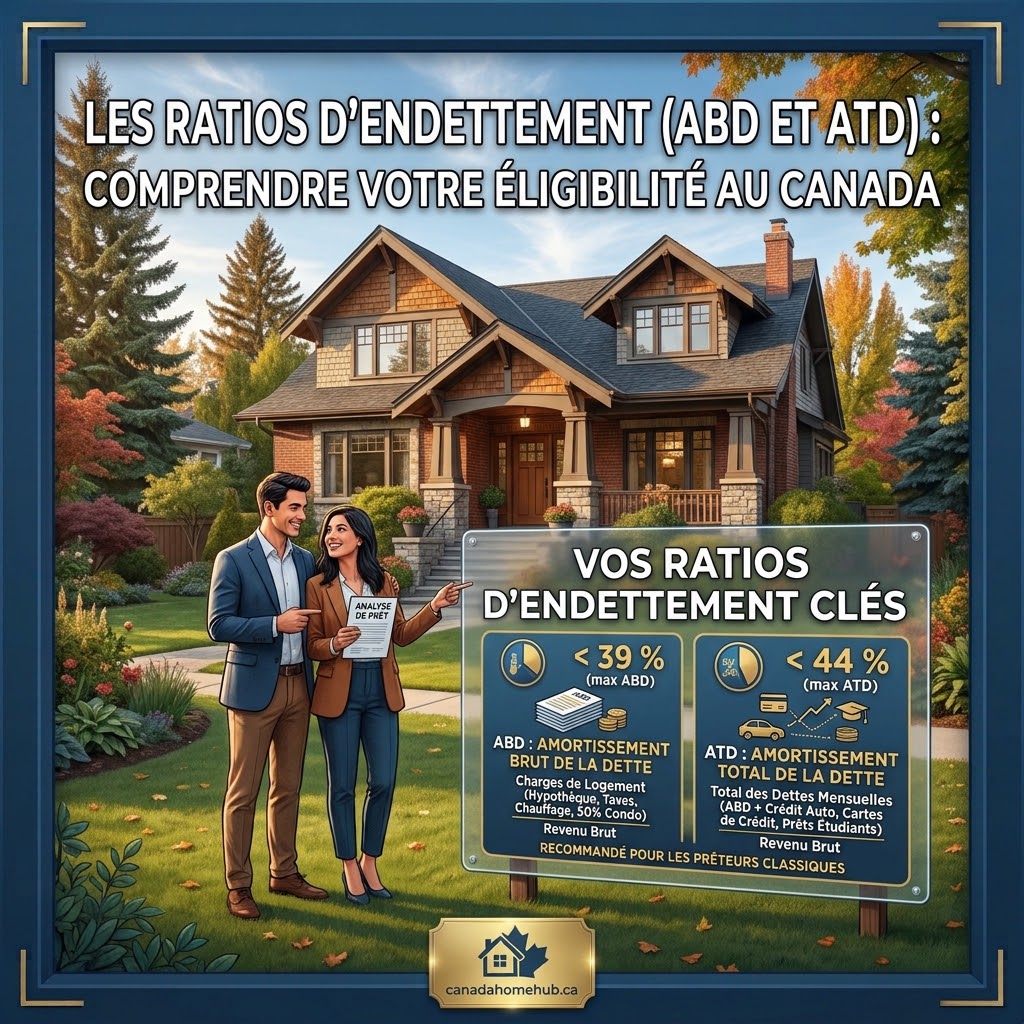
Les prêteurs analysent vos revenus et vos dettes existantes à l'aide de deux ratios financiers fondamentaux afin de s'assurer que vos mensualités demeurent abordables.
ratios-endettement-abd-atd-canada.jpg
L'Amortissement Brut de la Dette (ABD)
Le ratio ABD mesure le pourcentage de votre revenu mensuel brut consacré au logement (capital, intérêts, taxes foncières, frais de chauffage et 50 % des frais de copropriété le cas échéant). En règle générale, le ratio ABD ne doit pas dépasser 39 %.
L'Amortissement Total de la Dette (ATD)
Le ratio ATD englobe l'ensemble de vos obligations financières : les coûts liés au logement plus toutes vos autres dettes (cartes de crédit, prêts auto, prêts étudiants, marges de crédit). Le ratio ATD ne doit pas dépasser 44 % pour respecter les directives bancaires standard.
4. Le Test de Résistance Hypothécaire (Stress Test)
Toutes les institutions financières sous réglementation fédérale au Canada doivent appliquer le test de résistance hypothécaire, même si vous versez plus de 20 % de mise de fonds.
Comment fonctionne le taux d'admissibilité ?
Pour réussir le test de résistance, vous devez prouver que vous pouvez qualifier votre prêt au taux le plus élevé entre :
-
Le taux d'intérêt négocié avec votre prêteur majoré de 2 %.
-
Le taux de référence de qualification de 5,25 % fixé par le gouvernement.
Ce mécanisme protège les emprunteurs en s'assurant qu'ils pourront continuer à rembourser leur hypothèque en cas de hausse future des taux d'intérêt.
5. Justificatifs de Revenu et Emploi Stable
Pour valider l'octroi d'un prêt hypothécaire, les prêteurs exigent une preuve de revenus vérifiable et une stabilité d'emploi démontrée.
Documents requis selon votre statut professionnel
-
Employés salariés : Lettre d'emploi récente indiquant le poste, l'ancienneté et le salaire, accompagnée des derniers talons de paye et des avis d'imposition (T4 / Avis de cotisation de l'ARC).
-
Travailleurs autonomes : Avis de cotisation des deux dernières années, états financiers d'entreprise certifiés et déclarations de revenus complètes.
6. Tableau Récapitulatif des Exigences Hypothécaires au Canada
Le tableau ci-dessous résume les conditions essentielles pour la qualification hypothécaire standard au Canada :
| Critère d'Admissibilité | Exigence Minimale Standard | Remarques / Exceptions |
| Mise de fonds ( < 500k $) | 5 % du prix d'achat | Assurance hypothécaire obligatoire (SCHL) |
| Mise de fonds ( 1M $ +) | 20 % du prix d'achat | Prêt conventionnel sans assurance SCHL |
| Cote de crédit minimale | 600 - 680 + | Des solutions alternatives existent sous 600 |
| Ratio ABD Maximal | 39 % du revenu brut | Inclut prêt, taxes, chauffage, frais condo |
| Ratio ATD Maximal | 44 % du revenu brut | Inclut toutes les dettes personnelles |
| Qualification au Stress Test | Taux offert + 2 % (ou 5,25 %) | Appliqué obligatoirement par les banques |
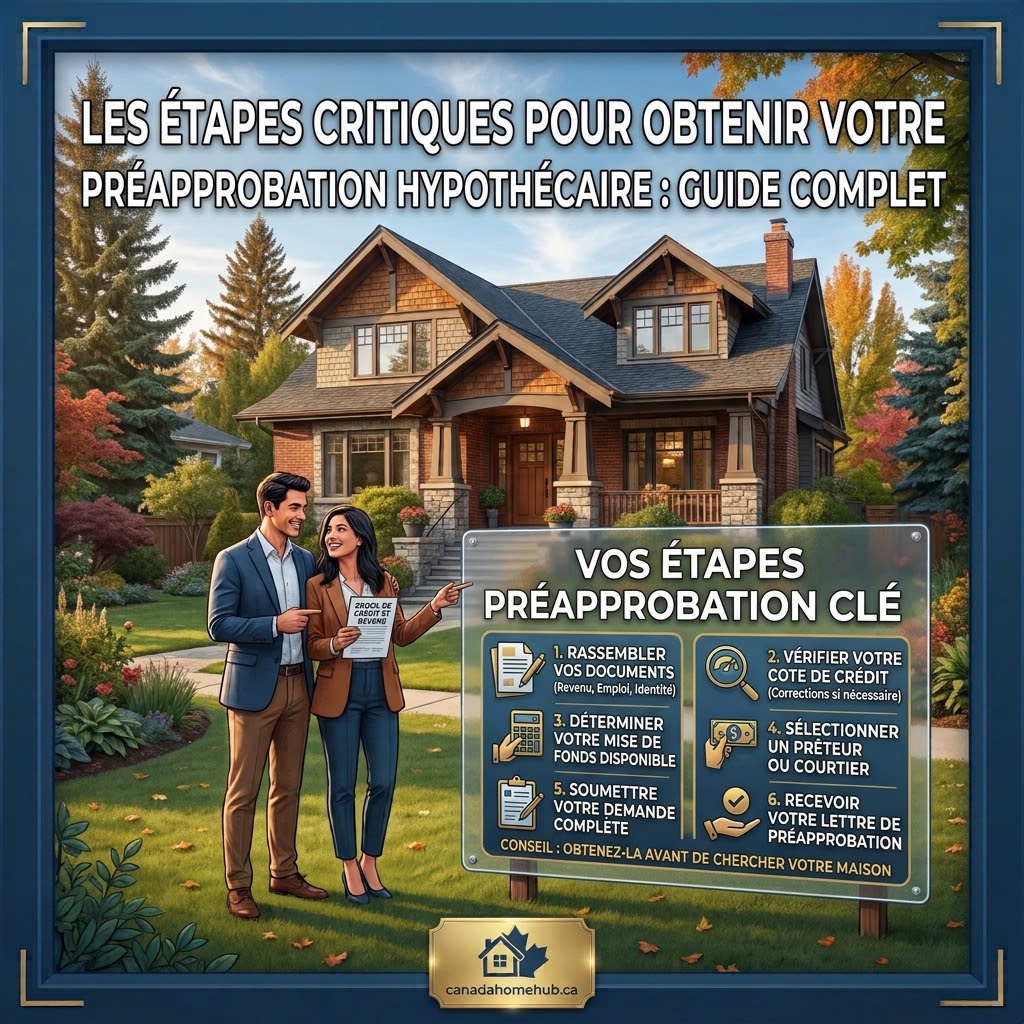
7. Étapes Critiques pour Obtenir Votre Préapprobation Hypothécaire
etapes-preapprobation-hypothecaire-canada.jpg
Pour aborder votre projet d'achat en toute sérénité, suivez ces étapes clés :
-
Vérifiez votre dossier de crédit : Obtenez votre rapport de crédit auprès d'Equifax ou TransUnion et corrigez les erreurs éventuelles.
-
Accumulez votre mise de fonds : Utilisez des comptes enregistrés comme le CELIAPP ou le RAP (Régime d'accès à la propriété via le REER).
-
Consultez un spécialiste hypothécaire : Faites appel à un courtier ou un conseiller bancaire pour évaluer précisément votre capacité d'emprunt.
-
Rassemblez vos documents justificatifs : Préparez vos avis de cotisation, pièces d'identité et attestations d'emploi.
Foire Aux Questions (FAQ) sur les Conditions d'un Prêt Hypothécaire
Quelle cote de crédit est nécessaire pour acheter une maison au Canada ?
En règle générale, une cote de crédit d'au moins 600 à 680 est nécessaire pour obtenir un prêt hypothécaire auprès des grandes banques canadiennes. Un score plus élevé vous donne accès à des taux d'intérêt préférentiels.
Puis-je acheter une propriété sans mise de fonds au Canada ?
Non, les prêts hypothécaires sans aucune mise de fonds ne sont pas autorisés par la réglementation fédérale canadienne. La mise de fonds minimale absolue est de 5 % pour les propriétés de 500 000 $ ou moins.
Qu'est-ce que la prime d'assurance prêt hypothécaire SCHL ?
Il s'agit d'une prime d'assurance obligatoire lorsque votre mise de fonds est inférieure à 20 %. Elle protège le prêteur en cas de défaut de paiement et permet aux emprunteurs d'accéder à la propriété avec un apport initial réduit.
Est-il possible d'obtenir un prêt hypothécaire en tant que travailleur autonome ?
Oui. Les travailleurs autonomes peuvent obtenir un financement, mais ils doivent généralement présenter un historique financier éprouvé sur au moins deux ans (avis de cotisation de l'ARC, états financiers) et parfois fournir une mise de fonds plus importante.
Qu'est-ce que le test de résistance et s'applique-t-il à tout le monde ?
Le test de résistance (stress test) est une simulation financière obligatoire exigeant que les emprunteurs démontrent leur capacité à rembourser leur prêt à un taux d'intérêt plus élevé que le taux négocié. Il s'applique à tous les prêts émis par des institutions financières sous réglementation fédérale.
Conclusion : Maximisez Vos Chances de Qualification
Respecter les conditions d'un prêt hypothécaire au Canada exige une préparation financière minutieuse, allant de la constitution d'une mise de fonds adéquate à la gestion rigoureuse de votre cote de crédit et de votre ratio d'endettement.
En comprenant à l'avance les critères appliqués par les prêteurs, vous serez en mesure d'optimiser votre dossier de financement et d'aborder votre transaction immobilière en toute confiance. Pour continuer à vous informer sur l'écosystème immobilier canadien et les opportunités de marché, n'hésitez pas à explorer les outils et guides disponibles sur CanadaHomeHub.Ca.