Calculateur Hypothécaire Canada : Estimez vos Versements et Optimisez votre Budget
L'achat d'une propriété représente souvent l'investissement le plus important d'une vie. Que vous soyez un premier acheteur ou que vous souhaitiez renouveler votre prêt actuel, estimer avec précision vos remboursements est une étape indispensable. L'utilisation d'un calculateur hypothécaire Canada permet de transformer des formules financières complexes en chiffres clairs et exploitables.
Dans ce guide complet, nous allons analyser le fonctionnement des prêts hypothécaires au pays, l'impact des règles gouvernementales comme la mise de fonds minimale et l'assurance SCHL, et la manière d'optimiser vos remboursements pour économiser des milliers de dollars en intérêts.
Pourquoi utiliser un calculateur hypothécaire au Canada ?
Le marché immobilier canadien est encadré par des règles financières précises imposées par les institutions régulatrices telles que le Bureau du surintendant des institutions financières (BSIF). Calculer vos versements manuellement peut s'avérer complexe en raison de la composition des intérêts et des frais annexes.
Formule simplifiée de calcul hypothécaire : Versement = [Capital × Taux mensuel] / [1 - (1 + Taux mensuel)^(-Nombre total de mois)]
Gain de temps et clarté financière
Un outil de calcul vous donne une vision immédiate de ce que représentera votre engagement mensuel. Il vous permet de tester différents scénarios en modifiant :
-
Le prix d'achat de la propriété.
-
Le montant de votre mise de fonds.
-
Le taux d'intérêt négocié.
-
La durée de l'amortissement.
Anticipation du test de résistance (Stress Test)
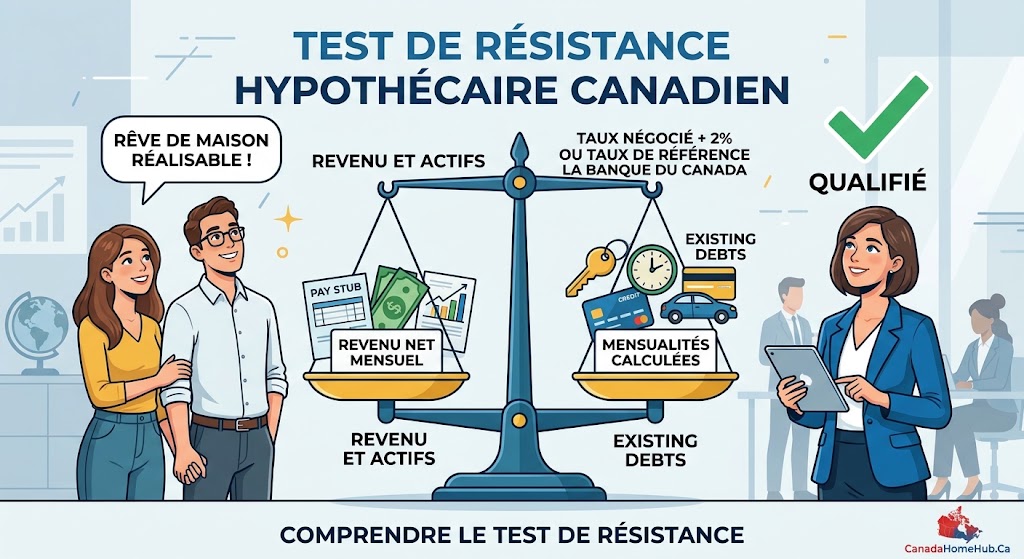
Au Canada, toutes les institutions financières fédérales doivent appliquer le test de résistance hypothécaire. Même si vous obtenez un taux d'intérêt avantageux de 4,5 %, la banque doit vérifier votre capacité de remboursement à un taux de qualification plus élevé (généralement le taux négocié + 2 %, ou 5,25 %, selon le montant le plus élevé). Un calculateur adapté vous aide à simuler cette marge de sécurité avant de déposer une offre d'achat.
Pour réaliser ces simulations en toute simplicité et obtenir une vision globale de votre projet financier, vous pouvez vous appuyer sur des ressources spécialisées et des outils d'estimation en ligne tels que CanadaHomeHub.Ca.
Les éléments clés qui influencent vos versements hypothécaires
Pour bien interpréter les résultats fournis par une calculatrice hypothécaire, il est crucial de comprendre les variables qui entrent en jeu dans l'équation.
Le prix d'achat et la mise de fonds minimale au Canada
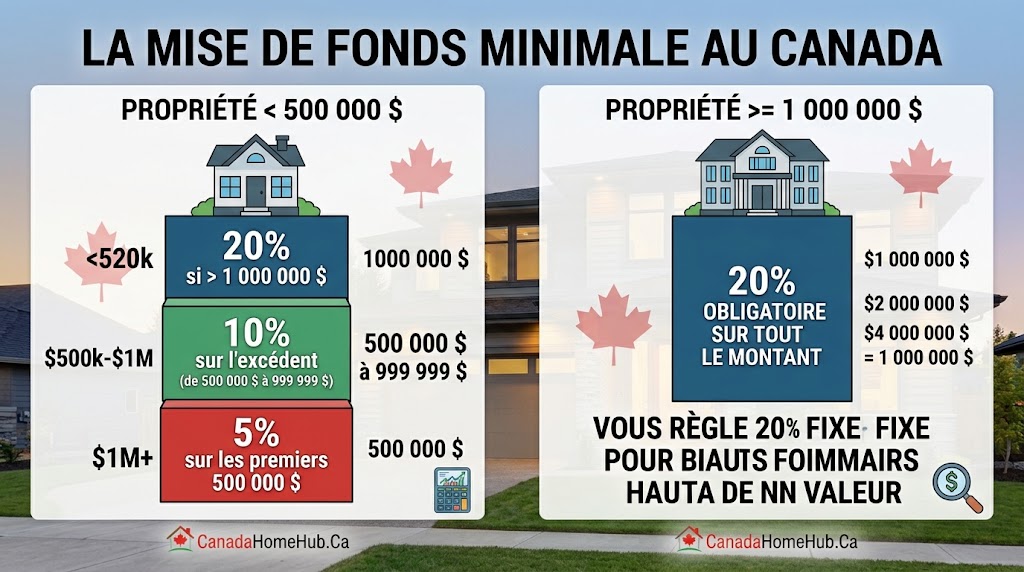
Au Canada, la réglementation fixe un montant minimal pour la mise de fonds (apport personnel) selon le prix de la maison :
| Tranche de prix de la propriété | Mise de fonds minimale requise |
| 500 000 $ ou moins | 5 % du prix d'achat |
| Entre 500 001 $ et 999 999 $ | 5 % sur les premiers 500 000 $ + 10 % sur la portion restante |
| 1 000 000 $ et plus | 20 % obligatoire sur la totalité du prix |
Le taux d'intérêt et le type de taux (Fixe vs Variable)
-
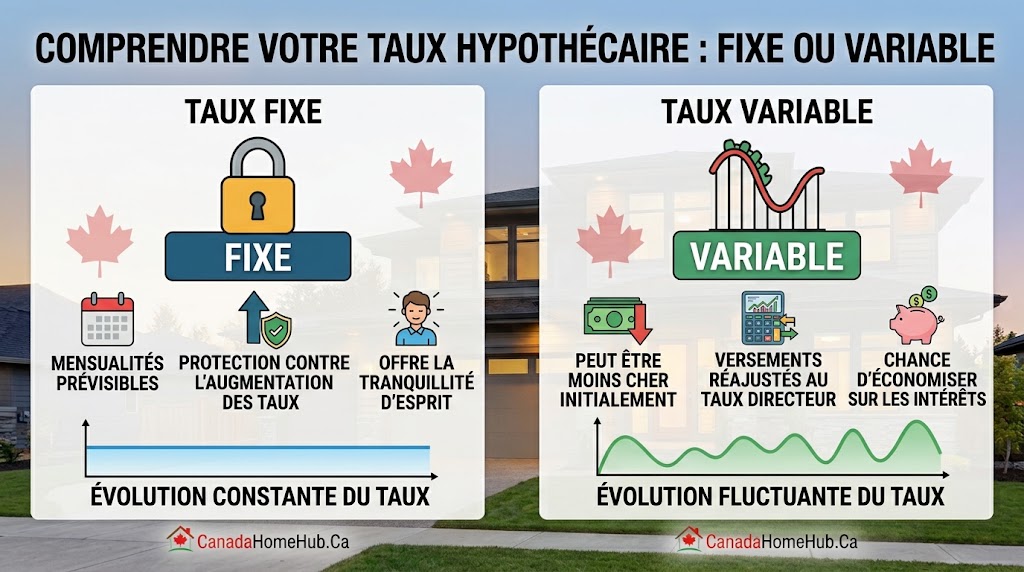
Taux fixe : Le taux d'intérêt reste identique pendant toute la durée du terme (ex. 5 ans). Vos versements ne changent pas, offrant une stabilité budgétaire totale.
-
Taux variable : Le taux fluctue en fonction du taux directeur de la Banque du Canada. Selon le type de prêt variable, vos versements augmentent ou diminuent, ou la part consacrée au remboursement du capital varie.
La période d'amortissement et la fréquence des paiements
La période d'amortissement représente le nombre d'années nécessaires pour rembourser la totalité du prêt (habituellement 25 ans pour un prêt avec mise de fonds inférieure à 20 %, ou jusqu'à 30 ans dans certains cas de mise de fonds plus importante ou de nouvelles constructions).
La fréquence de paiement joue aussi un rôle majeur. Vous pouvez choisir des versements :
-
Mensuels (12 paiements par an)
-
Bimensuels (24 paiements par an)
-
Hebdomadaires (52 paiements par an)
-
Bimensuels ou hebdomadaires accélérés
Comprendre l'Assurance Hypothécaire (SCHL) au Canada
Lorsque votre mise de fonds est inférieure à 20 % du prix d'achat, votre prêt est considéré comme un prêt hypothécaire à faible apport. La loi canadienne exige alors la souscription d'une assurance prêt hypothécaire, principalement fournie par la Société canadienne d'hypothèques et de logement (SCHL), Sagen ou Canada Garanties.
Quand l'assurance hypothécaire est-elle obligatoire ?
L'assurance protège le prêteur en cas de défaut de paiement de l'emprunteur. Elle s'applique à tous les prêts où la mise de fonds se situe entre 5 % et 19,99 %.
Comment la prime SCHL est-elle ajoutée à votre prêt ?
La prime d'assurance varie de 0,60 % à 4,00 % du montant total du prêt, selon le pourcentage de votre mise de fonds. Dans la majorité des cas, cette prime est directement ajoutée au capital emprunté, ce qui augmente légèrement vos versements mensuels ainsi que les intérêts payés sur le long terme.
Guide étape par étape : Comment calculer correctement vos versements
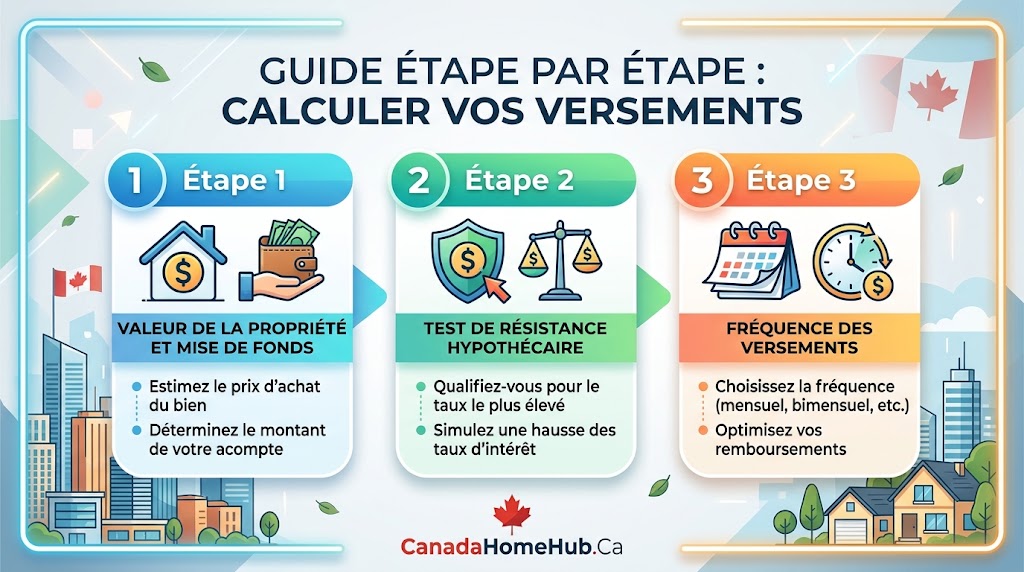
Pour obtenir une estimation précise de votre budget immobilier et éviter les mauvaises surprises lors de votre demande de prêt, suivez cette démarche structurée en trois étapes :
Étape 1 : Déterminer la valeur du bien et votre apport personnel
Commencez par évaluer le prix de la propriété que vous souhaitez acheter. En fonction de ce montant, déterminez la valeur de votre mise de fonds disponible. Si celle-ci est inférieure à 20 %, n'oubliez pas d'inclure la prime d'assurance hypothécaire (SCHL) dans le calcul de votre prêt total.
Étape 2 : Appliquer le test de résistance hypothécaire
Ne calculez pas votre budget uniquement sur le taux d'intérêt le plus bas proposé par votre courtier. Pour passer avec succès le test de résistance (Stress Test), vérifiez si vos finances supportent un taux de qualification équivalent au taux négocié + 2 % (ou au taux de référence fixé par les autorités financières canadiennes).
Étape 3 : Choisir la bonne fréquence de remboursement
Sélectionnez la fréquence de paiement qui correspond le mieux à votre rythme de paie. Opter pour des versements hebdomadaires ou bimensuels accélérés vous permet d'effectuer un versement annuel supplémentaire sans impacter lourdement votre budget mensuel.
En explorant des plateformes d'information comme CanadaHomeHub.Ca, vous pouvez accéder à des explications détaillées sur le marché immobilier canadien pour valider vos hypothèses de calcul.
Exemple concret de calcul hypothécaire au Canada
Prenons l'exemple d'un achat immobilier à Montréal ou Toronto avec les paramètres suivants :
-
Prix de la propriété : 500 000 $
-
Mise de fonds (10 %) : 50 000 $
-
Montant du prêt de base : 450 000 $
-
Taux de prime SCHL (3,10 %) : 13 950 $
-
Montant total du prêt : 463 950 $
-
Taux d'intérêt hypothécaire : 5,00 %
-
Période d'amortissement : 25 ans
Bilan comparatif des versements selon la fréquence
| Option de paiement | Fréquence par an | Montant du versement | Remboursement annuel total |
| Mensuel | 12 | 2 698 $ | 32 376 $ |
| Bimensuel | 24 | 1 349 $ | 32 376 $ |
| Bimensuel accéléré | 26 | 1 349 $ | 35 074 $ |
| Hebdomadaire accéléré | 52 | 674,50 $ | 35 074 $ |
Note : Les chiffres ci-dessus sont des estimations indicatives basées sur des arrondis standards à des fins d'illustration.
Stratégies pour réduire le coût total de votre hypothèque
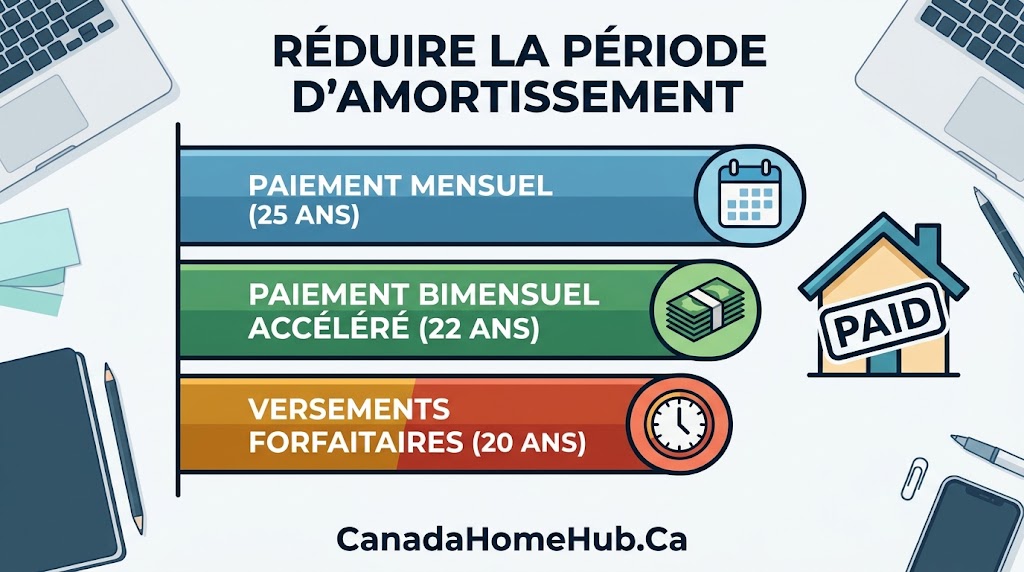
En choisissant l'option bimensuelle accélérée, vous effectuez l'équivalent d'un versement mensuel supplémentaire chaque année. Cela permet de réduire la période d'amortissement globale de près de 3 ans et d'économiser des milliers de dollars en intérêts accumulés.
Outre l'utilisation d'un calculateur pour comparer les chiffres, voici trois conseils pratiques pour optimiser votre financement :
-
Augmentez votre mise de fonds si possible : Atteindre le seuil des 20 % vous élimine complètement la prime d'assurance hypothécaire.
-
Optez pour des remboursements anticipés : La plupart des contrats hypothécaires permettent de rembourser jusqu'à 10 % ou 15 % du capital chaque année sans pénalité.
-
Magasinez votre taux au renouvellement : Ne signez pas aveuglément l'offre de renouvellement de votre banque actuelle. Comparez les courtiers et les prêts concurrents au terme de votre contrat.
Foire Aux Questions (FAQ)
Quelle est la mise de fonds minimale requise au Canada ?
Pour une propriété de 500 000 $ ou moins, la mise de fonds minimale est de 5 %. Pour la tranche entre 500 000 $ et 999 999 $, elle est de 5 % sur les premiers 500 000 $ et de 10 % sur le reste. Pour les propriétés de 1 million de dollars ou plus, elle est obligatoirement de 20 %.
Qu'est-ce que le test de résistance hypothécaire et s'applique-t-il à moi ?
Le test de résistance (Stress Test) est une règle obligatoire pour tous les prêts hypothécaires souscrits auprès d'institutions sous régulation fédérale. Il exige que vous prouviez votre capacité à rembourser le prêt à un taux d'intérêt supérieur au taux négocié.
Puis-je rembourser mon hypothèque plus rapidement sans pénalité ?
Oui, la plupart des prêteurs offrent des privilèges de remboursement anticipé. Cela inclut la possibilité d'augmenter vos versements réguliers d'un certain pourcentage ou d'effectuer des versements forfaitaires annuels sur le capital.
Quelle est la différence entre la durée du terme et la période d'amortissement ?
La période d'amortissement est le temps total estimé pour rembourser la totalité de votre dette (ex. 25 ans). Le terme est la durée pendant laquelle votre contrat actuel et son taux d'intérêt sont verrouillés (ex. 3 ou 5 ans). À la fin du terme, vous devez renouveler ou refinancer le solde.
Comment les taux d'intérêt variables influencent-ils mes remboursements ?
Avec un prêt à taux variable, si le taux directeur augmente, la part de votre versement consacrée aux intérêts augmente. Selon le type de contrat, votre mensualité peut s'ajuster à la hausse ou la durée d'amortissement globale peut s'allonger.
Conclusion : Prenez le contrôle de votre projet immobilier
Un calculateur hypothécaire au Canada est un outil indispensable pour transformer vos projets d'achat immobilier en une stratégie financière réaliste et maîtrisée. En simulant vos versements, en tenant compte des frais d'assurance SCHL et en adaptant la fréquence de vos remboursements, vous vous donnez les moyens de négocier efficacement avec vos partenaires financiers.
Pour approfondir votre démarche et explorer des guides complets sur l'immobilier canadien, consultez dès maintenant les ressources disponibles sur CanadaHomeHub.Ca.